কোন ব্যাংকে রেমিট্যান্স রেট ও সুবিধা বেশি ২০২৬: সেরা এক্সচেঞ্জ রেট, প্রণোদনা ও সঠিক ব্যাংক নির্বাচনের পূর্ণাঙ্গ গাইড
এই গাইডে পরিবেশিত তথ্যাবলি প্রবাসী বাংলাদেশি ও তাদের পরিবার-পরিজনের আর্থিক সচেতনতা বৃদ্ধি এবং সাধারণ নির্দেশনার উদ্দেশ্যে সংকলিত। takaratetoday.com কোনো বাণিজ্যিক ব্যাংক, মানি এক্সচেঞ্জ হাউস বা আর্থিক পরামর্শক প্রতিষ্ঠান নয়। এটি কোনো ব্যক্তিগত আর্থিক বা আইনি পরামর্শ প্রদান করে না। আন্তর্জাতিক মুদ্রা বাজারে তারল্য ও চাহিদার ভিত্তিতে মুদ্রা বিনিময় হার দিনে একাধিকবার পরিবর্তিত হতে পারে। কোনো নির্দিষ্ট প্রতিষ্ঠানে অর্থ প্রেরণের পূর্বে সংশ্লিষ্ট ব্যাংক বা অনুমোদিত এক্সচেঞ্জ হাউসের অফিসিয়াল ডিজিটাল প্ল্যাটফর্ম অথবা শাখা কাউন্টারে সেদিনের প্রযোজ্য এক্সচেঞ্জ রেট ও চার্জ যাচাই করে নিন।
বাংলাদেশে বৈধ পথে রেমিট্যান্স পাঠানোর ক্ষেত্রে কোনো একক ব্যাংক সবসময় সব দেশের মুদ্রায় সর্বোচ্চ রেট দেয় না; বাংলাদেশ ফরেন এক্সচেঞ্জ ডিলার্স অ্যাসোসিয়েশন (BAFEDA) ও অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশ (ABB)-এর সমন্বিত বাজার ব্যবস্থা অনুযায়ী প্রতিটি অনুমোদিত ডিলার (AD) ব্যাংক নিজস্ব বৈদেশিক মুদ্রার তারল্য চাহিদার ভিত্তিতে প্রতিদিনের রেমিট্যান্স ক্রয়মূল্য নির্ধারণ করে। প্রত্যন্ত অঞ্চলে দ্রুত নগদ টাকা উত্তোলন (Cash Pickup) ও ব্যাপক শাখা নেটওয়ার্কের জন্য ইসলামী ব্যাংক বাংলাদেশ, অগ্রণী ব্যাংক ও সোনালী ব্যাংক শীর্ষস্থানে রয়েছে; অপরদিকে সরাসরি ব্যাংক একাউন্টে তাৎক্ষণিক ডিজিটাল ফান্ড ট্রান্সফার (NPSB/BEFTN) ও মোবাইল ওয়ালেট (বিকাশ) ইন্টিগ্রেশনের ক্ষেত্রে ব্র্যাক ব্যাংক, ডাচ-বাংলা ব্যাংক ও সিটি ব্যাংক সর্বাধিক গতি ও সুবিধা প্রদান করে। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
বাংলাদেশ ব্যাংকের অনুমোদিত ডিলার ব্যাংকসমূহের নির্দেশক দর অনুযায়ী লাইভ ইন্টারব্যাংক এক্সচেঞ্জ রেট:
২. কীভাবে ব্যাংক বেছে নেবেন: ৮-দফা ডিসিশন ফ্রেমওয়ার্ক
৩. ব্যাংকের ধরন: রাষ্ট্রায়ত্ত বনাম বেসরকারি বনাম ইসলামি বনাম বিদেশি ব্যাংক
৪. শীর্ষ ব্যাংকসমূহের রেমিট্যান্স সুবিধা ও ওভারল্যাপ সংক্ষেপ
৫. শীর্ষ ব্যাংকসমূহের তুলনামূলক ম্যাট্রিক্স সারণী
৬. প্রাপকের দিক: স্পট ক্যাশ বনাম একাউন্ট ডিপোজিট বনাম মোবাইল ওয়ালেট
৭. ৩টি বাস্তবভিত্তিক ওয়ার্কড এক্সাম্পল (Round Numbers)
৮. সরকারি নগদ প্রণোদনার সারসংক্ষেপ
৯. রেমিট্যান্সের নথিপত্র ও ঘোষণাপত্র সংক্রান্ত সারসংক্ষেপ
১০. প্রবাসী বৈদেশিক মুদ্রা একাউন্ট ও বন্ড সারসংক্ষেপ (RFCD, NFCD & WEDB)
১১. টাকা পাঠানোর আগে ও পরে পূর্ণাঙ্গ চেকলিস্ট
১২. সমস্যা হলে কী করবেন: ধাপে ধাপে প্রতিকার ও এসকেলেশন অর্ডার
১৩. নিরাপত্তা, সাইবার ঝুঁকি ও প্রতারণা প্রতিরোধ
১৪. সাধারণ ১২টি মারাত্মক ভুল এবং তা এড়ানোর উপায়
১৫. বহুল প্রচলিত ৬টি ভুল ধারণা বনাম আসল সত্য (Myths vs Reality)
১৬. ব্যাংকিং শব্দকোষ (Glossary of Essential Terms)
১৭. প্রায়শই জিজ্ঞাসিত গুরুত্বপূর্ণ প্রশ্নাবলী (FAQ)
১৮. সংক্ষিপ্ত তথ্যসূত্র (Official Sources Opened This Session)
১. ভূমিকা: ব্যাংকিং চ্যানেলে রেমিট্যান্স ও বর্তমান বাজার ব্যবস্থা
বিশ্বের বিভিন্ন প্রান্তে কর্মরত প্রবাসী বাংলাদেশিদের পাঠানো রেমিট্যান্স আমাদের জাতীয় অর্থনীতির মূল চালিকাশক্তি। মধ্যপ্রাচ্যের সৌদি আরব, কুয়েত, কাতার, সংযুক্ত আরব আমিরাত, ওমান এবং দক্ষিণ-পূর্ব এশিয়ার মালয়েশিয়া ও সিঙ্গাপুর থেকে শুরু করে যুক্তরাজ্য, যুক্তরাষ্ট্র ও ইউরোপ-এর দেশগুলো থেকে প্রতি মাসে শত শত কোটি ডলার দেশে আসছে।
পূর্বে প্রবাসীদের মনে একটি সাধারণ ধারণা ছিল যে সরকারি ব্যাংক বা নির্দিষ্ট কোনো একটি বেসরকারি ব্যাংক সবসময় বেশি টাকা দেয়। কিন্তু আধুনিক আন্তঃব্যাংক বৈদেশিক মুদ্রা ব্যবস্থাপনা ও বাংলাদেশ ব্যাংকের নিয়মে এই ব্যবস্থার কাঠামোগত পরিবর্তন এসেছে। বর্তমানে অনুমোদিত এক্সচেঞ্জ হাউস ও ব্যাংকিং ড্রয়িং অ্যারেঞ্জমেন্টের মাধ্যমে আন্তর্জাতিক মানি ট্রান্সফার অপারেটরদের (যেমন: Western Union, MoneyGram, Ria, Remitly, Wise, Al Ansari, Tahweel Al Rajhi) মাধ্যমে টাকা পাঠানো হয়।
ব্যাংকিং চ্যানেলে অর্থ পাঠানোর প্রধান তিনটি নিরাপত্তা স্তম্ভ হলো:
- শতভাগ মূলধনী নিরাপত্তা: ব্যাংকিং ব্যবস্থার মাধ্যমে পাঠানো অর্থ নির্দিষ্ট রেফারেন্স নম্বর (PIN/MTCN) অথবা একাউন্ট নম্বরে সুরক্ষিত থাকে; অর্থ পৌঁছাতে কোনো বিভ্রান্তি হলে আন্তর্জাতিক মেসেজিং নেটওয়ার্কের মাধ্যমে তা সমাধান বা রিফান্ড সম্ভব।
- সরকারি প্রণোদনা ও ডকুমেন্টের নিয়ম: প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন। বিস্তারিত জানতে দেখুন আমাদের রেমিট্যান্স প্রণোদনা গাইড।
- বৈধ আয়ের স্বীকৃতি ও করমুক্ত সুবিধা: বৈধ রেমিট্যান্সের ওপর বাংলাদেশে কোনো প্রকার আয়কর কাটা হয় না এবং ভবিষ্যতে দেশে সম্পদ বা ফ্ল্যাট-জমি ক্রয়ের সময় এর বৈধ ট্যাক্স ফাইল সোর্স অব ফান্ড হিসেবে ব্যবহার করা যায়।
২. কীভাবে ব্যাংক বেছে নেবেন: ৮-দফা ডিসিশন ফ্রেমওয়ার্ক (8-Point Decision Framework)
কোন ব্যাংকে টাকা পাঠাবেন—তা নির্ধারণের ক্ষেত্রে প্রবাসীদের শুধু স্ক্রিনে ভেসে ওঠা রেটের দিকে তাকালে চলবে না। সঠিক ব্যাংক বেছে নিতে নিচের ৮টি নির্দেশক বা ডিসিশন ফ্রেমওয়ার্কের প্রতিটি বাস্তব ট্রেড-অফ বিবেচনা করা আবশ্যক:
-
প্রকৃত এক্সচেঞ্জ রেট স্প্রেড (Exchange Rate Spread):
ব্যাংক বা এক্সচেঞ্জ কাউন্টারে প্রবেশ করলে যে রেট বড় সাইনবোর্ডে দেখা যায়, সেটাই চূড়ান্ত লাভজনক কিনা তা যাচাই করতে হবে। ফরেক্স বাজারে ‘ইন্টারব্যাংক মিড-মার্কেট রেট’ এবং ‘রিটেল রেমিট্যান্স রেট’-এর মধ্যে একটি ব্যবধান থাকে, যাকে ব্যাংকিং পরিভাষায় স্প্রেড বলা হয়। কোনো প্রতিষ্ঠান আপাতদৃষ্টিতে সামান্য বেশি রেট প্রদর্শন করলেও ফাইনাল কনফার্মেশন স্ক্রিনে অতিরিক্ত মার্জিন বা ফি প্রয়োগ করে সামগ্রিক প্রাপ্তি কমিয়ে দিতে পারে। এছাড়া বৈশ্বিক মুদ্রাবাজারে কর্মঘণ্টাভেদে রেট দিনে কয়েকবার বদলায়—বিশেষ করে বাংলাদেশ সময় সকাল ১০টা থেকে দুপুর ২টার মধ্যে যখন ঢাকার আন্তঃব্যাংক ফরেক্স ডিলিং রুমগুলো পুরোদমে সক্রিয় থাকে, তখন রেমিট্যান্সের স্প্রেড তুলনামূলক কম ও স্থিতিশীল থাকে। -
সার্ভিস ফি বনাম ফ্রি রেমিট্যান্স (Transfer Fees vs Exchange Rate):
রেমিট্যান্সে শূন্য ফি (Zero Fee) সবসময় সবচেয়ে সাশ্রয়ী নাও হতে পারে। আন্তর্জাতিক অর্থ স্থানান্তরকারী প্রতিষ্ঠানগুলো প্রধানত দুইভাবে লাভ করে: প্রকাশ্য লেনদেন ফি এবং রেট স্প্রেড। আপনি যদি ১০০ থেকে ২০০ ডলারের মতো ছোট অংকের অর্থ দেশে পাঠান, তবে ৩ থেকে ৫ ডলারের ফ্ল্যাট ফি পুরো রেমিট্যান্সের বড় একটি অংশ অপচয় করে ফেলতে পারে। এমন ক্ষেত্রে সামান্য কম রেট হলেও সম্পূর্ণ ফি-মুক্ত (No-Fee) চ্যানেল বেছে নেওয়া বেশি লাভজনক। অপরদিকে আপনি যদি ২,০০০ থেকে ৫,০০০ ডলারের মতো বড় অংকের সঞ্চয় পাঠান, তখন ৫ ডলারের নির্ধারিত ফির চেয়ে প্রতি ডলারে মাত্র ৫০ পয়সা বেশি রেট পাওয়া অনেক বেশি অর্থ নিয়ে আসে। তাই লেনদেনের আকার অনুযায়ী ফ্ল্যাট ফি বনাম এক্সচেঞ্জ রেটের তুলনা করে সিদ্ধান্ত নিন। -
স্থানান্তরের গতি ও জরুরি প্রয়োজন (Transaction Speed):
অর্থ স্থানান্তরের গতি নির্ধারণ করে আপনার পরিবারের জরুরি পরিস্থিতির ওপর। এটি কি তাৎক্ষণিক চিকিৎসা বা জরুরি পারিবারিক প্রয়োজনের জন্য আজই লাগবে, নাকি নিয়মিত মাসিক সঞ্চয়ের অংশ? ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ (NPSB) এবং এমএফএস (বিকাশ/নগদ/রকেট) গেটওয়ের মাধ্যমে এখন রিয়েল-টাইমে মাত্র কয়েক সেকেন্ড বা মিনিটে টাকা পৌঁছে যায়। এমনকি সরকারি ছুটির দিন বা মধ্যরাতেও এই চ্যানেলে লেনদেন সম্পন্ন হয়। অপরদিকে ব্যাচভিত্তিক বিইএফটিএন (BEFTN) প্রক্রিয়ায় কেন্দ্রীয় ব্যাংকের ক্লিয়ারিং হাউসের মাধ্যমে অর্থ স্থানান্তরিত হয়, যাতে সাধারণত ২৪ থেকে ৪৮ কর্মঘণ্টা সময় লাগে। বৃহস্পতিবার বিকেলে পাঠানো বিইএফটিএন রেমিট্যান্স শুক্রবার ও শনিবার ছুটির কারণে রবিবার দুপুরের আগে একাউন্টে জমা হয় না। জরুরি মুহূর্তে এই সময়ের ব্যবধান মারাত্মক ভোগান্তি তৈরি করতে পারে। -
শাখা ও এজেন্ট ব্যাংকিংয়ের বিস্তার (Branch & Agent Reach):
আপনার প্রাপক পরিবার কোথায় বসবাস করেন—বিভাগীয় শহরে, জেলা সদরে, নাকি কোনো দুর্গম চরাঞ্চল বা পাহাড়ি গ্রামে? কোনো ব্যাংক চমৎকার ডিজিটাল অ্যাপ দিলেও যদি প্রাপকের বাড়ির ১৫ কিলোমিটারের মধ্যে তাদের কোনো শাখা বা এজেন্ট বুথ না থাকে, তবে নগদ টাকা তোলার জন্য প্রাপককে দীর্ঘ পথ ভ্রমণ ও যাতায়াত ভাড়া গুণতে হবে। সোনালী, অগ্রণী ও জনতা ব্যাংকের মতো রাষ্ট্রায়ত্ত ব্যাংকগুলোর প্রতিটি প্রত্যন্ত উপজেলা ও ইউনিয়নে শাখা রয়েছে। আবার ইসলামী ব্যাংকের দেশব্যাপী বিস্তৃত উপশাখা ও এজেন্ট নেটওয়ার্ক গ্রামীণ জনপদে তাৎক্ষণিক নগদ অর্থ প্রাপ্তিকে অত্যন্ত সহজ করে তুলেছে। সুতরাং প্রাপকের ভৌগোলিক অবস্থানের সাথে ব্যাংকের আউটলেটের দূরত্ব মিলিয়ে ব্যাংক নির্বাচন করুন। -
পে-আউট মাধ্যম ও নগদ উত্তোলনের সুবিধা (Payout Mode Flexibility):
প্রাপক কীভাবে টাকা গ্রহণ ও ব্যবহার করতে স্বাচ্ছন্দ্যবোধ করেন, তা ব্যাংক নির্বাচনের অন্যতম প্রধান বিবেচ্য। প্রাপক যদি বয়স্ক পিতা-মাতা হন যারা আধুনিক স্মার্টফোন অ্যাপ বা এটিএম কার্ড ব্যবহারে অভ্যস্ত নন, তাদের জন্য কাউন্টার থেকে সরাসরি স্পট ক্যাশ পিকআপ (Spot Cash Pickup) অথবা বিশ্বস্ত এজেন্ট আউটলেট সবচেয়ে উপযোগী। আর প্রাপক যদি নিয়মিত ব্যাংকিং লেনদেনে অভ্যস্ত হন, তবে সরাসরি ব্যাংক হিসাবে অটো-ডিপোজিট (Account Credit) সবচেয়ে নিরাপদ, কারণ এতে কোনো নগদ টাকা হাতে নিয়ে রাস্তায় চলার ঝুঁকি থাকে না। এছাড়া ডাচ-বাংলা ব্যাংকের মতো সুবিশাল এটিএম নেটওয়ার্ক থাকলে প্রাপক দিনরাত ২৪ ঘণ্টা কার্ড দিয়ে কোনো ফি ছাড়া এটিএম থেকে প্রয়োজনমতো টাকা তুলতে পারেন। -
আন্তর্জাতিক এক্সচেঞ্জ হাউস পার্টনারশিপ (Drawing Arrangements):
আপনি প্রবাসে যে শহর বা এলাকায় বসবাস করছেন, সেখানে কোন ব্যাংকের সহযোগী এক্সচেঞ্জ হাউস বা এজেন্ট রয়েছে? যেমন সৌদি আরবে তাহউইল আল রাজি, এসটিসি পে বা ইনজাজ; কুয়েতে আল মোল্লা, বেহবেহানি বা কুয়েত বাহরাইন ইন্টারন্যাশনাল এক্সচেঞ্জ; সংযুক্ত আরব আমিরাতে আল আনসারি বা লুলু এক্সচেঞ্জ; মালয়েশিয়ায় মার্চেন্টরেড ইত্যাদি। যেসব এক্সচেঞ্জ হাউসের সাথে বাংলাদেশের নির্দিষ্ট ব্যাংকের সরাসরি এপিআই ড্রয়িং চুক্তি থাকে, তাদের মাধ্যমে টাকা পাঠালে কোনো মধ্যবর্তী ব্যাংকের প্রয়োজন হয় না। ফলে ফান্ড কয়েক মিনিটে সরাসরি বাংলাদেশে জমা হয় এবং ট্র্যাকিং জটিলতা সর্বনিম্ন পর্যায়ে থাকে। -
গ্রাহক সেবা ও ট্র্যাকিং সহায়তা (Customer Support & UETR Tracking):
অর্থ লেনদেনে কখনো কখনো আন্তর্জাতিক স্যাংশন স্ক্রিনিং বা কারিগরি কারণে সাময়িক জটিলতা তৈরি হতে পারে। এমন পরিস্থিতিতে ব্যাংকটির গ্রাহক সেবা কতটা কার্যকর ও সহজলভ্য, তা অত্যন্ত গুরুত্বপূর্ণ। আধুনিক অনেক বেসরকারি ব্যাংক তাদের প্রবাসী গ্রাহকদের জন্য ২৪ ঘণ্টা খোলা আন্তর্জাতিক হেল্পলাইন, ডেডিকেটেড হোয়াটসঅ্যাপ সাপোর্ট এবং লাইভ ট্র্যাকিং ড্যাশবোর্ড সরবরাহ করে। এছাড়া আন্তর্জাতিক সুইফট পেমেন্টে ৩০-৩৬ ডিজিটের ইউনিক এন্ড-টু-এন্ড ট্রানজেকশন রেফারেন্স (UETR) কোড দিয়ে রিয়েল-টাইমে টাকার অবস্থান জানা যায়। যে ব্যাংকের ট্র্যাকিং ও কমপ্লেইন্ট ডেস্কে প্রবাসীরা সহজে কথা বলতে পারেন, তাদের প্রাধান্য দেওয়া নিরাপদ। -
প্রাপকের ব্যাংকিং পরিচিতি ও হিসাব স্থিতি (Receiver’s Banking Status):
প্রাপকের বর্তমান আর্থিক অ্যাকাউন্টের অবস্থা বিবেচনা করা অপরিহার্য। প্রাপকের যদি ইতিমধ্যে একটি সচল ও সক্রিয় সেভিংস বা কারেন্ট অ্যাকাউন্ট থাকে, তবে সেই ব্যাংকেই সরাসরি রেমিট্যান্স পাঠানো সবচেয়ে বুদ্ধিমানের কাজ। তবে খেয়াল রাখতে হবে অ্যাকাউন্টটি দীর্ঘদিন লেনদেন না করার কারণে ‘ডরম্যান্ট’ (Dormant) বা সুপ্ত হয়ে গেছে কিনা। ডরম্যান্ট একাউন্টে প্রবাস থেকে রেমিট্যান্স আসলে ব্যাংক স্বয়ংক্রিয়ভাবে তা হোল্ড করে দেয় এবং প্রাপক সশরীরে কেওয়াইসি (KYC) নবায়ন না করা পর্যন্ত টাকা খালাস হয় না। এছাড়া প্রাপকের জাতীয় পরিচয়পত্রের ইংরেজি নামের বানানের সাথে ব্যাংক রেকর্ডের শতভাগ মিল থাকা আবশ্যক।
৩. ব্যাংকের ধরন: রাষ্ট্রায়ত্ত বনাম বেসরকারি বনাম ইসলামি বনাম বিদেশি ব্যাংক
বাংলাদেশে কর্মরত তফসিলি ব্যাংকগুলোকে চারটি প্রধান ধারায় ভাগ করা যায়। রেমিট্যান্স সেবায় কোনো ধারাই এককভাবে শ্রেষ্ঠ নয়; প্রত্যেকের নিজস্ব শক্তি ও সীমাবদ্ধতা রয়েছে:
৩.১ রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক
প্রধান উদাহরণ: সোনালী ব্যাংক, অগ্রণী ব্যাংক, জনতা ব্যাংক, রূপালী ব্যাংক।
মূল শক্তি: দেশের প্রতিটি প্রত্যন্ত উপজেলা ও ইউনিয়নে শাখা নেটওয়ার্ক। জাতীয় সঞ্চয়পত্র ও ওয়েজ আর্নার বন্ড কেনার একক নির্ভরযোগ্য প্ল্যাটফর্ম।
ট্রেড-অফ: শাখায় গ্রাহকের ভিড় বেশি হতে পারে এবং ডিজিটাল অ্যাপের গতি বেসরকারি ব্যাংকের চেয়ে কিছুটা ধীরগতির।
৩.২ বেসরকারি বাণিজ্যিক ব্যাংক
প্রধান উদাহরণ: ব্র্যাক ব্যাংক, ডাচ-বাংলা ব্যাংক, দি সিটি ব্যাংক, পূবালী ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক।
মূল শক্তি: আধুনিক মোবাইল ব্যাংকিং অ্যাপ, তাৎক্ষণিক পুশ এসএমএস নোটিফিকেশন এবং দ্রুততম রেমিট্যান্স ক্রেডিট।
ট্রেড-অফ: প্রধানত বিভাগীয় শহর ও জেলা সদরে শাখা সীমাবদ্ধ; প্রত্যন্ত গ্রামে সেবা পেতে এজেন্ট আউটলেটের ওপর নির্ভর করতে হয়।
৩.৩ পূর্ণাঙ্গ ইসলামি ব্যাংক
প্রধান উদাহরণ: ইসলামী ব্যাংক বাংলাদেশ, আল-আরাফাহ্ ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক।
মূল শক্তি: শরিয়াহ্ ভিত্তিক ব্যাংকিং কাঠামোর কারণে মধ্যপ্রাচ্য প্রবাসীদের মধ্যে ব্যাপক গ্রহণযোগ্যতা। সুবিশাল উপশাখা ও এজেন্ট নেটওয়ার্ক।
ট্রেড-অফ: শহর এলাকার শাখাগুলোতে রেমিট্যান্সের পিক মৌসুমে দীর্ঘ লাইন ও ভিড়ের অভিজ্ঞতা হতে পারে।
৩.৪ বিদেশি বাণিজ্যিক ব্যাংক
প্রধান উদাহরণ: স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ, এইচএসবিসি বাংলাদেশ, স্টেট ব্যাংক অব ইন্ডিয়া।
মূল শক্তি: আন্তর্জাতিক বহুজাতিক করপোরেট রেমিট্যান্স ও ফরেন কারেন্সি স্যালারি অ্যাকাউন্টে উচ্চ নিরাপত্তা।
ট্রেড-অফ: সাধারণ শ্রমজীবী প্রবাসীদের জন্য স্পট ক্যাশ সেবা নেই এবং একাউন্ট খোলার ন্যূনতম জমার শর্ত তুলনামূলক কঠোর।
৪. শীর্ষ ব্যাংকসমূহের রেমিট্যান্স সুবিধা ও ওভারল্যাপ সংক্ষেপ (Top Banks Overview)
(বিশেষ দ্রষ্টব্য: শীর্ষ ব্যাংকগুলোর প্রতিটি শাখার জন্য স্বতন্ত্র বিস্তারিত গাইড সাইটে বিদ্যমান রয়েছে; এখানে শুধুমাত্র তুলনামূলক মূল বৈশিষ্ট্যসমূহ অনূর্ধ্ব ১২০ শব্দে সংক্ষেপে উপস্থাপন করা হলো)
৪.১ ইসলামী ব্যাংক বাংলাদেশ পিএলসি (IBBL)
ইসলামী ব্যাংক দেশের বেসরকারি খাতে রেমিট্যান্স আহরণে শীর্ষতম প্রতিষ্ঠান। ৪,০০০ এর বেশি শাখা, উপশাখা ও আউটলেটের মাধ্যমে এরা দেশের সব প্রান্তে রেমিট্যান্স বিতরণ করে। ‘ইনস্ট্যান্ট ক্যাশ’ এবং মধ্যপ্রাচ্যের আল রাজি, লুলু ও আল মোল্লার মতো শীর্ষ এক্সচেঞ্জ হাউসের সাথে সরাসরি ড্রয়িং ব্যবস্থা থাকায় প্রেরিত অর্থ কয়েক মিনিটের মধ্যে কাউন্টারে পৌঁছে যায়। তবে বড় শহরের শাখায় অতিরিক্ত ভিড়ের বিষয়টি প্রবাসীদের মাথায় রাখতে হবে।
৪.২ অগ্রণী ব্যাংক পিএলসি
রাষ্ট্রায়ত্ত খাতের ব্যাংকগুলোর মধ্যে অগ্রণী ব্যাংক রেমিট্যান্সে সবচেয়ে সক্রিয়। সিঙ্গাপুর ও মালয়েশিয়ায় তাদের নিজস্ব সহায়ক রেমিট্যান্স হাউস রয়েছে। গ্রামীণ পরিবারগুলোর কাছে সরকারি ট্রেজারি নিরাপত্তার সাথে নগদ অর্থ পৌঁছে দিতে অগ্রণী ব্যাংকের ১,০০০ এর বেশি শাখা কার্যকর ভূমিকা রাখছে। বিদেশে বসে প্রবাসী সঞ্চয়ী হিসাব খোলা এবং ওয়েজ আর্নার বন্ড কেনার কাজে এটি অত্যন্ত বিশ্বস্ত।
৪.৩ সোনালী ব্যাংক পিএলসি
দেশের সর্ববৃহৎ ব্যাংক হিসেবে সোনালী ব্যাংকের ১,২৩০টির বেশি শাখা রয়েছে। চরাঞ্চল বা পাহাড়ি দ্বীপের মতো অতি দুর্গম অঞ্চলে যেখানে অন্য কোনো ব্যাংকের নেটওয়ার্ক নেই, সেখানে সোনালী ব্যাংকই প্রবাসীর পরিবারের একমাত্র ভরসা। ‘সোনালী পে’ অ্যাপ এবং বিদেশের নিজস্ব এক্সচেঞ্জ হাউসের মাধ্যমে অর্থ প্রেরণ করা যায়। ডিজিটাল ট্র্যাকিং কিছুটা ধীর হলেও সরকারি আর্থিক সুরক্ষায় এটি অপ্রতিদ্বন্দ্বী।
৪.৪ ডাচ-বাংলা ব্যাংক পিএলসি (DBBL)
স্বয়ংক্রিয় ইলেকট্রনিক ব্যাংকিংয়ের পথিকৃৎ ডাচ-বাংলা ব্যাংক। দেশের বৃহত্তম এটিএম ও ফাস্ট ট্র্যাক বুথ নেটওয়ার্কের কারণে প্রাপক ২৪ ঘণ্টা কার্ড দিয়ে বিনা ফিতে রেমিট্যান্সের টাকা তুলতে পারেন। তাদের ‘রকেট’ মোবাইল ওয়ালেটের মাধ্যমে প্রবাস থেকে সরাসরি অর্থ গ্রহণ করা যায়। যারা কাউন্টারে না গিয়ে ছুটির দিনেও তাৎক্ষণিক নগদ টাকা পেতে চান, তাদের জন্য এটি আদর্শ।
৪.৫ ব্র্যাক ব্যাংক পিএলসি (BRAC Bank)
ডিজিটাল উদ্ভাবন ও আধুনিক আন্তর্জাতিক ফান্ড ট্রান্সফারে ব্র্যাক ব্যাংক শীর্ষস্থানীয়। বিকাশ (bKash) মোবাইল ব্যাংকিংয়ের প্যারেন্ট ব্যাংক হওয়ায় বিশ্বের যেকোনো প্রান্ত থেকে বিকাশে রেমিট্যান্স আসার মূল ব্যাংকিং গেটওয়ে হিসেবে এরা কাজ করে। তাদের ‘আস্থা’ (Astha) অ্যাপ প্রবাসীদের বিদেশে বসেই একাউন্ট পরিচালনা ও ডিপিএস খোলার আধুনিক ইন্টারফেস প্রদান করে।
৪.৬ দি সিটি ব্যাংক পিএলসি
সিটি ব্যাংক প্রধানত আধুনিক প্রযুক্তি-বান্ধব প্রবাসী ও ফ্রিল্যান্সারদের জন্য প্রিমিয়াম রেমিট্যান্স সেবা দিয়ে থাকে। তাদের ‘সিটিটাচ’ অ্যাপ রিয়েল-টাইমে রেমিট্যান্স জমা নোটিফিকেশন দেয়। এছাড়া অনিবাসী বাংলাদেশিদের জন্য বৈদেশিক মুদ্রা মেয়াদি আমানত (NFCD) হিসাব পরিচালনায় তাদের বিশেষ রিলেশনশিপ ডেস্ক রয়েছে।
৪.৭ পূবালী ব্যাংক পিএলসি
দেশের প্রাচীনতম বেসরকারি বাণিজ্যিক ব্যাংক হিসেবে সিলেট, মৌলভীবাজার, সুনামগঞ্জ ও চট্টগ্রাম অঞ্চলে পূবালী ব্যাংকের সুদৃঢ় ঐতিহাসিক গ্রাহকভিত্তি রয়েছে। বিশেষ করে যুক্তরাজ্য ও ইউরোপ প্রবাসী পরিবারের কাছে দ্রুত ক্যাশ পিকআপ ও পারিবারিক ড্রয়িং সেবায় এটি দীর্ঘকাল ধরে আস্থার প্রতীক।
৪.৮ মিউচুয়াল ট্রাস্ট ব্যাংক পিএলসি (MTB)
মিউচুয়াল ট্রাস্ট ব্যাংক অনিবাসী বাংলাদেশিদের জন্য বিশেষায়িত ‘এমটিবি এনআরবি ব্যাংকিং’ সেবা পরিচালনা করে। সাধারণ ক্যাশ পিকআপের চেয়ে উচ্চ আয়ের প্রবাসী ও পেশাজীবীদের দেশে হোম লোন, গাড়ি ঋণ এবং বৈদেশিক মুদ্রা সঞ্চয় হিসাব পরিচালনায় এদের বিশেষ অগ্রাধিকার রয়েছে।
৫. শীর্ষ ব্যাংকসমূহের তুলনামূলক ম্যাট্রিক্স সারণী
| ব্যাংকের নাম | প্রধান শক্তি ও নেটওয়ার্ক | সেরা যে সার্ভিসের জন্য | গ্রামীণ প্রাপ্যতা | ডিজিটাল নোটিফিকেশন ও ট্র্যাকিং |
|---|---|---|---|---|
| ইসলামী ব্যাংক বাংলাদেশ | ৪,০০০+ শাখা, উপশাখা ও এজেন্ট | স্পট ক্যাশ পিকআপ ও মধ্যপ্রাচ্য রেমিট্যান্স | অত্যন্ত উচ্চ (সব ইউনিয়ন পর্যায়ে) | এসএমএস ও সেলফিন (CellFin) অ্যাপ |
| অগ্রণী ব্যাংক | ১,০০০+ শাখা ও নিজস্ব এক্সচেঞ্জ হাউস | সরকারি চ্যানেল ও প্রবাসী সঞ্চয়পত্র | অত্যন্ত উচ্চ (উপজেলা ও গ্রাম) | ব্রাঞ্চ নোটিশ ও এসএমএস |
| সোনালী ব্যাংক | ১,২৩০+ শাখা, সর্বোচ্চ সরকারি নেটওয়ার্ক | ওয়েজ আর্নার বন্ড ও সরকারি নিরাপত্তা | সর্বোচ্চ (প্রতিটি উপজেলায়) | শাখাভিত্তিক সেবা ও এসএমএস |
| ডাচ-বাংলা ব্যাংক | ৫,৫০০+ এটিএম/ফাস্ট ট্র্যাক ও রকেট | এটিএম দিয়ে ২৪ ঘণ্টা টাকা উত্তোলন | উচ্চ (রকেট ও এটিএম বুথ) | তাৎক্ষণিক এসএমএস ও নেক্সাসপে |
| ব্র্যাক ব্যাংক | বিকাশ (bKash) ব্যাকবোন ও আধুনিক শাখা | সরাসরি বিকাশে ও একাউন্টে ফান্ড ট্রান্সফার | মাঝারি (শহর ও জেলা সদর) | আস্থা (Astha) ডিজিটাল অ্যাপ |
| সিটি ব্যাংক | সিটিটাচ অ্যাপ ও আধুনিক টেক প্ল্যাটফর্ম | আইটি ফ্রিল্যান্সার ও উচ্চ আয়ের প্রবাসী | মাঝারি (শহরাঞ্চল) | সিটিটাচ ও তাৎক্ষণিক এসএমএস |
| পূবালী ব্যাংক | ৫০০+ শাখা, সিলেট ও চট্টগ্রামে শক্ত অবস্থান | যুক্তরাজ্য ও ইউরোপের ক্যাশ পিকআপ | উচ্চ (প্রবাসী বেল্ট) | পাই নেট ব্যাংকিং ও এসএমএস |
| মিউচুয়াল ট্রাস্ট ব্যাংক | এনআরবি ব্যাংকিং সেন্টার ও গ্লোবাল পার্টনারশিপ | প্রবাসী গৃহঋণ ও এফসি একাউন্ট | মাঝারি (শহরাঞ্চল) | এমটিবি স্মার্ট ব্যাংকিং |
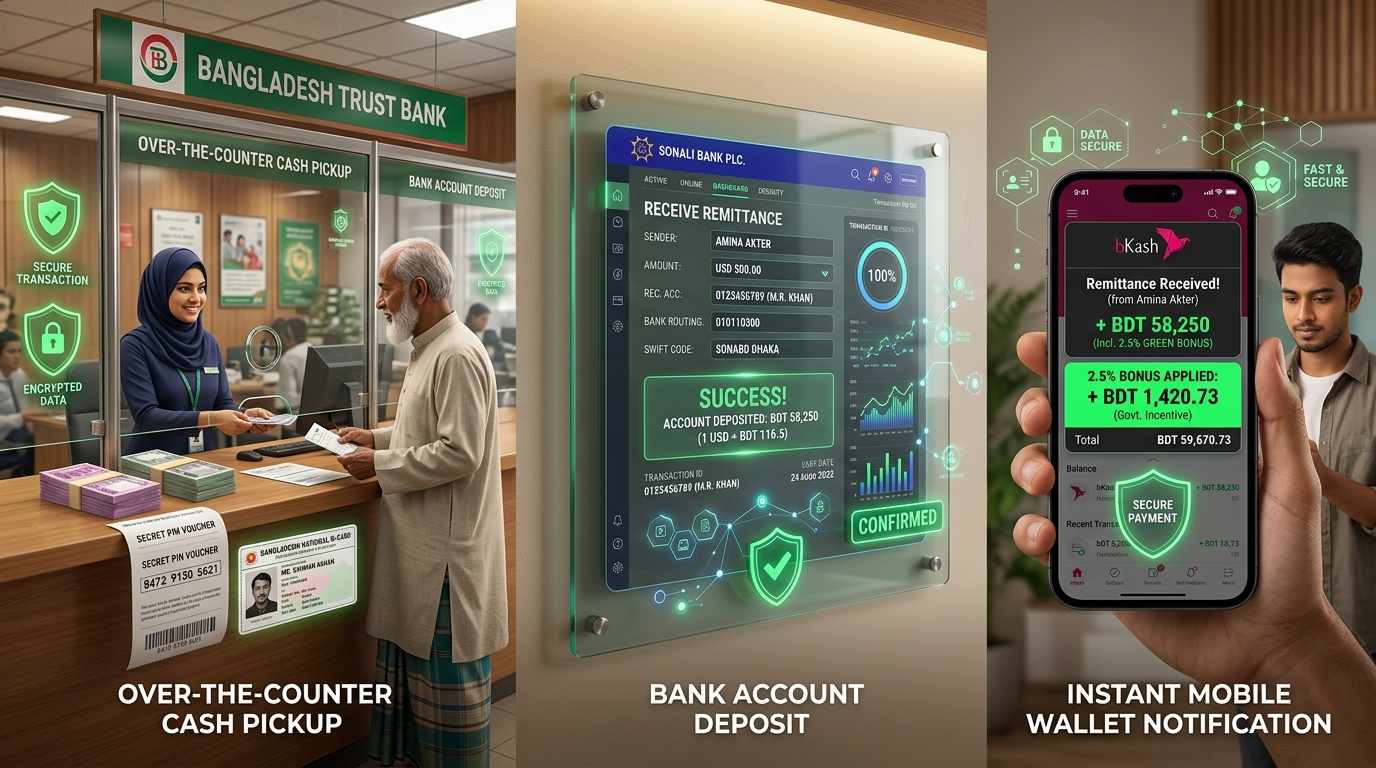
৬. প্রাপকের দিক: স্পট ক্যাশ বনাম একাউন্ট ডিপোজিট বনাম মোবাইল ওয়ালেট
প্রবাস থেকে টাকা পাঠানোর পর প্রাপক কীভাবে টাকা গ্রহণ করবেন, তা আগে থেকেই পরিকল্পনা করা প্রয়োজন:
৬.১ স্পট ক্যাশ পিকআপ (Spot Cash Pickup / গোপন পিন)
-
প্রাপকের যা সাথে নেওয়া আবশ্যক:
- মূল জাতীয় পরিচয়পত্র (NID) এবং এক কপি স্পষ্ট ফটোকপি।
- প্রেরকের পাঠানো গোপন ৮ থেকে ১৬ ডিজিটের পিন/এমটিসিএন (MTCN) নম্বর।
- প্রেরকের পুরো নাম, প্রেরক কোন দেশ থেকে পাঠিয়েছেন এবং সম্ভাব্য টাকার সঠিক পরিমাণ।
-
নামে অমিল থাকলে করণীয়:
জাতীয় পরিচয়পত্রের নামের সাথে যদি প্রেরকের এন্ট্রি করা নামের বানান কিছুটা ভিন্ন হয় (যেমন: NID তে ‘Md. Rafiqul Islam’ কিন্তু রসিদে শুধু ‘Rafiqul Islam’), তবে ব্যাংক কর্মকর্তা সিস্টেম থেকে টাকা রিলিজ করতে অস্বীকৃতি জানাতে পারেন। এমন হলে প্রেরককে বিদেশের এক্সচেঞ্জ হাউসে গিয়ে তাৎক্ষণিক নাম সংশোধনী (Name Amendment) রিকোয়েস্ট পাঠাতে হবে। -
এজেন্ট আউটলেট বনাম প্রধান শাখার ক্যাশ লিমিট (Cash Float Limit):
গ্রামাঞ্চলের ছোট এজেন্ট ব্যাংকিং আউটলেটে দৈনন্দিন নগদ তারল্যের একটি নির্দিষ্ট সীমা থাকে। সাধারণত বড় অংকের (যেমন ৫০,০০০ বা ১ লাখ টাকা) ক্যাশ পিকআপ তুলতে গেলে স্থানীয় এজেন্ট পয়েন্টে তাৎক্ষণিক পর্যাপ্ত নগদ টাকা নাও থাকতে পারে। এজন্য বড় অংকের ক্ষেত্রে প্রাপককে সকালের দিকে উপস্থিত হতে হয় অথবা আগের দিন এজেন্টকে জানিয়ে রাখতে হয়। বিকল্প হিসেবে উপজেলা সদরের পূর্ণাঙ্গ শাখায় গেলে যেকোনো অংকের নগদ অর্থ তাৎক্ষণিক কোনো বাধা ছাড়াই তোলা সম্ভব। -
বৃদ্ধ বা অসুস্থ প্রাপকদের জন্য বায়োমেট্রিক ও স্বাক্ষর অমিল সমাধান:
বয়োজ্যেষ্ঠ প্রাপকদের ক্ষেত্রে অনেক সময় বয়সের কারণে ফিঙ্গারপ্রিন্ট রিডারে আঙ্গুলের ছাপ মেলে না অথবা চেক বই বা রসিদে স্বাক্ষর ব্যাংক রেকর্ডের সাথে নিখুঁতভাবে মেলে না। এমন পরিস্থিতিতে ভয় না পেয়ে শাখা ব্যবস্থাপকের (Branch Manager) সাথে সরাসরি কথা বলতে হবে। বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ নির্দেশিকা অনুযায়ী, প্রয়োজনীয় অতিরিক্ত পারিবারিক পরিচয় যাচাই এবং স্থানীয় প্রতিনিধির উপস্থিতিতে শাখা ব্যবস্থাপক বিশেষ বিবেচনায় অর্থ প্রদানের ব্যবস্থা করতে পারেন।
৬.২ সরাসরি ব্যাংক হিসাব ডিপোজিট (Account Credit)
-
প্রাপকের করণীয়:
- প্রাপককে কোনো ব্যাংকে দৌড়াদৌড়ি করতে হয় না। টাকা সরাসরি অ্যাকাউন্টে জমা হয়।
- অ্যাকাউন্ট সক্রিয় (Active) আছে কিনা তা আগে থেকেই নিশ্চিত হয়ে নিন। দীর্ঘদিন লেনদেন না থাকলে অ্যাকাউন্ট ডরম্যান্ট হয়ে গেলে টাকা ফেরত যেতে পারে।
- টাকা তোলার উপায়: এটিএম ডেবিট কার্ড ব্যবহার করে যেকোনো সময় যেকোনো ব্যাংকের এটিএম বুথ থেকে টাকা তোলা যায়।
৬.৩ মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস ওয়ালেট (bKash / Nagad / Rocket)
-
প্রাপকের প্রস্তুতি:
- প্রাপকের মোবাইল ওয়ালেট অ্যাকাউন্টটি সম্পূর্ণ অ্যাক্টিভ ও জাতীয় পরিচয়পত্র দ্বারা বায়োমেট্রিক ভেরিফাইড হতে হবে।
- ওয়ালেটের ক্যাশ-ইন লিমিট অতিক্রম করেছে কিনা খেয়াল রাখতে হবে।
- সুবিধা: দিনরাত ২৪ ঘণ্টা তাৎক্ষণিক টাকা জমা হওয়া। তবে প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
৭. ৩টি বাস্তবভিত্তিক ওয়ার্কড এক্সাম্পল (Worked Examples with Round Numbers)
(বিশেষ দ্রষ্টব্য: নিচের ৩টি উদাহরণ বোঝার সুবিধার্থে সহজ ও কাল্পনিক রাউন্ড সংখ্যা দিয়ে তৈরি করা হয়েছে; এটি কোনো দিনের নির্দিষ্ট বা প্রতিশ্রুত রেট নয়। আসল রেট সবসময় লাইভ শর্টকোডে দেখুন)
ফি বনাম রেটের প্রভাব ($500 USD)
প্রতিষ্ঠান ‘ক’ (ফ্রি ট্রানজেকশন, রেট ১২০ টাকা):
সার্ভিস ফি: ০ ডলার
প্রেরিত অর্থ: ৫০০ ডলার
বাংলাদেশে মোট প্রাপ্তি: ৫০০ × ১২০ = ৬০,০০০ টাকা
প্রতিষ্ঠান ‘খ’ (ফি $5, রেট ১২১ টাকা):
সার্ভিস ফি: ৫ ডলার (প্রেরিত: ৪৯৫ ডলার)
বাংলাদেশে মোট প্রাপ্তি: ৪৯৫ × ১২১ = ৫৯,৮৯৫ টাকা
সিদ্ধান্ত: ছোট অংকে ফি-মুক্ত প্রতিষ্ঠান ‘ক’-তে ১০৫ টাকা বেশি লাভ। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
ক্যাশ বনাম ডিপোজিট (1,000 SAR)
কাল্পনিক এক্সচেঞ্জ রেট: ১ রিয়াল = ৩২ টাকা
মূল টাকার অংক: ১,০০০ × ৩২ = ৩২,০০০ টাকা
ব্যাংক ডিপোজিট: সম্পূর্ণ ৩২,০০০ টাকা এটিএম থেকে কোনো ছাড় বা ফি ছাড়া তোলা যায়।
ওয়ালেট ক্যাশ আউট: এজেন্ট পয়েন্টে ক্যাশ আউট চার্জ প্রযোজ্য হতে পারে।
সিদ্ধান্ত: সরাসরি ব্যাংক একাউন্টে রাখা অধিক সাশ্রয়ী। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
বড় অংকে রেটের প্রভাব (2,000 MYR)
প্রতিষ্ঠান ‘ক’ (রেট ২৭ টাকা, ফি ১০ রিঙ্গিত):
প্রেরিত অর্থ: ১,৯৯০ রিঙ্গিত
মোট প্রাপ্তি: ১,৯৯০ × ২৭ = ৫৩,৭৩০ টাকা
প্রতিষ্ঠান ‘খ’ (রেট ২৭.৫০ টাকা, ফি ১৫ রিঙ্গিত):
প্রেরিত অর্থ: ১,৯৮৫ রিঙ্গিত
মোট প্রাপ্তি: ১,৯৮৫ × ২৭.৫০ = ৫৪,৫৮৭.৫০ টাকা
সিদ্ধান্ত: বড় লেনদেনে রেটের ৫০ পয়সা পার্থক্যে ৮৫৭.৫০ টাকা বেশি লাভ হয়। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
৮. সরকারি নগদ প্রণোদনার সারসংক্ষেপ (Incentive Summary)
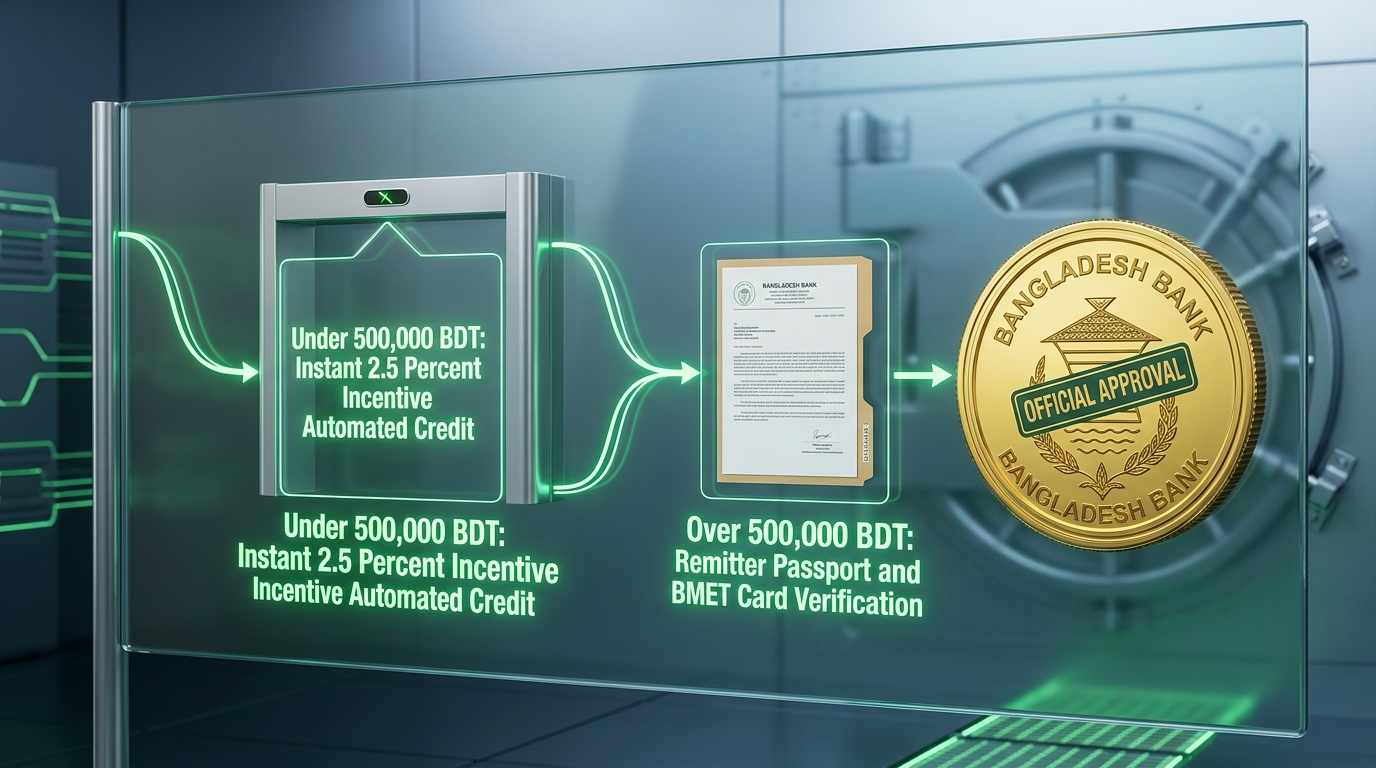
বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স প্রেরণে সরকারি নগদ প্রণোদনা একটি বিশেষ সুবিধা। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন। অনুমোদিত ব্যাংক বা বৈধ মানি এক্সচেঞ্জের মাধ্যমে টাকা পাঠালে প্রযোজ্য বোনাস মূল টাকার সাথে যুক্ত হয়। এই অর্থ থেকে ব্যাংক বা কোনো মধ্যস্বত্বভোগী কোনো সার্ভিস চার্জ বা ভ্যাট কাটতে পারে না। প্রণোদনার বিস্তারিত হালনাগাদ জানতে আমাদের ডেডিকেটেড রেমিট্যান্স প্রণোদনা নীতিমালা গাইড দেখুন।
৯. রেমিট্যান্সের নথিপত্র ও ঘোষণাপত্র সংক্রান্ত সারসংক্ষেপ (Documentation Summary)
রেমিট্যান্স প্রেরণে বিভিন্ন অংকের লেনদেনের জন্য নথিপত্র ও ঘোষণাপত্রের বিধান প্রযোজ্য হতে পারে। প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন। সাধারণত সাধারণ প্রবাসীদের পারিবারিক খরচের রেমিট্যান্সে প্রেরকের বৈধ পাসপোর্ট ও কর্মসংস্থান পরিচয়ই মূল ভিত্তি হিসেবে বিবেচিত হয়। কোনো নির্দিষ্ট সীমার ক্ষেত্রে অতিরিক্ত নথিপত্র বা ফর্ম দাখিলের প্রয়োজনীয়তা রয়েছে কিনা, তা সংশ্লিষ্ট ব্যাংকে জেনে নেওয়া উত্তম।
১০. প্রবাসী বৈদেশিক মুদ্রা একাউন্ট ও বন্ড সারসংক্ষেপ (RFCD, NFCD & WEDB)
প্রবাসী বাংলাদেশিরা চাইলে উপার্জিত বৈদেশিক মুদ্রা সরাসরি ডলার বা ইউরো হিসেবে দেশে সংরক্ষণ করতে পারেন:
- RFCD ও NFCD একাউন্ট: প্রবাসে থাকাকালে বা দেশে ফিরে আরএফসিডি ও এনএফসিডি হিসাব খুলে আকর্ষণীয় বৈদেশিক মুদ্রা সুদ পাওয়া যায় এবং প্রয়োজনে বিদেশে পুনরায় স্থানান্তর করা যায়।
- ওয়েজ আর্নার ডেভেলপমেন্ট বন্ড (WEDB):** সরকারের জাতীয় সঞ্চয় অধিদপ্তরের অধীন পরিচালিত ৫ বছর মেয়াদি জনপ্রিয় বন্ড, যা আকর্ষণীয় মুনাফার পাশাপাশি মৃত্যুঝুঁকি আর্থিক সুবিধা প্রদান করে।
১১. টাকা পাঠানোর আগে ও পরে পূর্ণাঙ্গ চেকলিস্ট
১২. সমস্যা হলে কী করবেন: ধাপে ধাপে প্রতিকার ও এসকেলেশন অর্ডার
টাকা পাঠানো সত্ত্বেও যদি প্রাপক তা সময়মতো না পান বা কোনো জটিলতা দেখা দেয়, তবে ঘাবড়ে না গিয়ে নিচের আনুষ্ঠানিক এসকেলেশন ধাপগুলো অনুসরণ করুন:
-
ধাপ ১: প্রেরক প্রতিষ্ঠানের সাথে যোগাযোগ (Money Transfer Provider)
টাকা পাঠানোর রসিদ নিয়ে যে এক্সচেঞ্জ হাউস বা অ্যাপে টাকা পাঠিয়েছেন, তাদের হেল্পডেস্কে ট্রানজেকশন স্ট্যাটাস চেক করুন। তাদের সিস্টেমে টাকাটি ‘Sent’ দেখাচ্ছে নাকি ‘Pending’ তা জানুন। -
ধাপ ২: সুইফট ইউইটিআর (SWIFT UETR) কোড দিয়ে ব্যাংক অনুসন্ধান
রসিদের ইউনিক এন্ড-টু-এন্ড ট্রানজেকশন রেফারেন্স (UETR) কোডটি নিয়ে প্রাপক বাংলাদেশে সংশ্লিষ্ট ব্যাংকের সেন্ট্রাল রেমিট্যান্স হেল্পডেস্কে যোগাযোগ করবেন। কর্মকর্তারা তাৎক্ষণিকভাবে বলতে পারবেন টাকাটি বিইএফটিএন ক্লিয়ারিং হাউসে আছে নাকি ব্রাঞ্চে আটকে আছে। -
ধাপ ৩: আনুষ্ঠানিক সংশোধনী আবেদন (Amendment Request)
যদি একাউন্ট নম্বর বা নামের বানানে ভুল থাকে, তবে প্রেরককে এক্সচেঞ্জ হাউসে গিয়ে নাম/একাউন্ট সংশোধনের আবেদন করতে হবে। সাধারণত ২৪-৪৮ ঘণ্টার মধ্যে এটি নিষ্পত্তি হয়। -
ধাপ ৪: আন্তর্জাতিক স্যাংশন স্ক্রিনিং ও ফলস পজিটিভ নিষ্পত্তি (Sanction Compliance)
মানি লন্ডারিং প্রতিরোধ স্ক্রিনিংয়ের কারণে যদি সাধারণ নামের মিল থাকার ফলে ফান্ড হোল্ড হয়, তবে প্রেরক নিজের বৈধ পাসপোর্ট, কাজের ভিসা ও আয়ের প্রমাণ এক্সচেঞ্জ হাউসে দাখিল করবেন। এক্সচেঞ্জ হাউস সুইফট মেসেজে তা নিশ্চিত করলে ১-৩ কার্যদিবসে টাকা ছাড় হবে। -
ধাপ ৫: ব্যাংকের নিজস্ব অভিযোগ সেল (Bank Customer Complaint Cell)
ব্যাংকের স্থানীয় শাখায় সমাধান না পেলে সংশ্লিষ্ট ব্যাংকের প্রধান কার্যালয়ের ‘Customer Complaint Cell’-এ আনুষ্ঠানিক লিখিত অভিযোগ দায়ের করুন। -
ধাপ ৬: বাংলাদেশ ব্যাংক কাস্টমার ইন্টারেস্ট প্রটেকশন সেন্টার (CIPC / FICSD)
যদি ব্যাংক যুক্তিসঙ্গত সময়ে অভিযোগ সমাধান না করে, তবে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে সরাসরি অভিযোগ জানানো যায়:- হটলাইন: ১৬২৩৬ (16236) — সরকারি কার্যদিবসে সকাল ১০টা থেকে সন্ধ্যা ৬টা।
- ইমেইল:
bb.cipc@bb.org.bd - ডাকযোগে ঠিকানা: জেনারেল ম্যানেজার, ফাইন্যান্সিয়াল ইন্টিগ্রিটি অ্যান্ড কাস্টমার সার্ভিসেস ডিপার্টমেন্ট (FICSD), বাংলাদেশ ব্যাংক, প্রধান কার্যালয়, ২য় সংলগ্ন ভবন (১৮তম তলা), মতিঝিল, ঢাকা-১০০০।
১৩. নিরাপত্তা, সাইবার ঝুঁকি ও প্রতারণা প্রতিরোধ
রেমিট্যান্সের সাথে প্রবাসীর সারা জীবনের কষ্টার্জিত সঞ্চয় জড়িত। আর্থিক সুরক্ষায় নিচের বিষয়গুলো কঠোরভাবে মেনে চলুন:
- ভুয়া এজেন্টের ফাঁদ: সামাজিক যোগাযোগ মাধ্যম বা মেসেঞ্জারে যারা “ব্যাংকের চেয়ে ৫ টাকা বেশি রেট” দেওয়ার লোভ দেখায়, তারা প্রত্যেকেই অবৈধ হুন্ডি বা অনলাইন প্রতারক চক্রের অংশ। এদের অর্থ দিলে মূল টাকাই খোয়া যাওয়ার শতভাগ ঝুঁকি থাকে। অবৈধ চ্যানেলের আইনি ঝুঁকি জানতে পড়ুন আমাদের হুন্ডি সতর্কতা বিশ্লেষণ।
- পিন ও ওটিপি (OTP) জালিয়াতি: ব্যাংকের কর্মকর্তা পরিচয় দিয়ে কেউ ফোন করে যদি আপনার কার্ডের পিন, বিকাশ পিন বা ওটিপি চায়, তবে সঙ্গে সঙ্গে কল কেটে দিন। ব্যাংক কখনো গ্রাহকের পিন জানতে চায় না। takaratetoday বা কোনো ব্যাংক কখনো গ্রাহকের একাউন্ট নম্বর বা ওটিপি জানতে চাইবে না।
- ফিশিং লিংক ও ফেক অ্যাপ: অপরিচিত কোনো লিংকে ক্লিক করে আপনার ব্যাংকিং ইউজারনেম ও পাসওয়ার্ড প্রবেশ করাবেন না। শুধুমাত্র গুগল প্লে স্টোর বা অ্যাপল অ্যাপ স্টোরের অফিসিয়াল ব্যাংকিং অ্যাপ ব্যবহার করুন।
১৪. সাধারণ ১২টি মারাত্মক ভুল এবং তা এড়ানোর উপায়
- এনআইডি ও পাসপোর্টের বানানের অমিল উপেক্ষা করা: রসিদে একটি বর্ণের ভুল থাকলেও ক্যাশ পিকআপ আটকে যায়। নাম লেখার সময় আইডি কার্ড দেখে হুবহু টাইপ করুন।
- ভুল ব্যাংকের রাউটিং নম্বর প্রদান: এক ব্যাংকের একাউন্টে অন্য ব্যাংকের রাউটিং কোড দিলে টাকা কয়েকদিন বিইএফটিএন নেটওয়ার্কে ঘুরে শেষ পর্যন্ত রিজেক্ট হয়ে ফেরত আসে।
- ডরম্যান্ট অ্যাকাউন্টে টাকা পাঠানো: অন্তত ৬ মাস বা ১ বছর লেনদেন না হওয়া সুপ্ত একাউন্টে বড় অংকের রেমিট্যান্স পাঠালে তা স্বয়ংক্রিয়ভাবে হোল্ড হয়ে যায়। আগে সামান্য কিছু টাকা জমা দিয়ে সচল করুন।
- ছুটির দিনের সময়সীমা না মানা: বৃহস্পতিবার বিকেলে বিইএফটিএন করলে শুক্রবার ও শনিবার ছুটির কারণে রবিবার দুপুরের আগে টাকা জমা হয় না। জরুরি হলে এনপিএসবি বেছে নিন।
- সোশ্যাল মিডিয়ায় রসিদের ছবি পোস্ট করা: ফেসবুক বা ইমোতে পিন নম্বর সংবলিত রসিদ পোস্ট করলে প্রতারক চক্র জাল পরিচয়পত্র দিয়ে কাউন্টার থেকে টাকা তুলে নিতে পারে।
- হিডেন ফি সম্পর্কে অসচেতন থাকা: শুধু আকর্ষক রেট দেখে পাঠানো কিন্তু ব্যাংক বা এক্সচেঞ্জ হাউস কী পরিমাণ সার্ভিস চার্জ কাটছে তা না জানা।
- জরুরি মুহূর্তে ধীরগতির চ্যানেল বেছে নেওয়া: চিকিৎসার টাকার মতো জীবন-মরণ ক্ষেত্রে দ্রুততম এনপিএসবি বা ওয়ালেটের বদলে সাধারণ ধীরগতির বিইএফটিএন সিলেক্ট করা।
- বড় অংক পাঠাতে নথিপত্র রেডি না রাখা: বড় অংকে পাসপোর্ট বা বিএমইটি কার্ডের কপি প্রস্তুত না রাখলে প্রণোদনা বা ক্লিয়ারিং আটকে যেতে পারে; প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন।
- ক্যাশ পিকআপের সময়সীমা অতিক্রম করা: ৩০ থেকে ৪৫ দিনের নির্ধারিত সময়সীমার মধ্যে ব্যাংক কাউন্টার থেকে টাকা না তুললে অর্থ স্বয়ংক্রিয়ভাবে বিদেশে রিফান্ড হয়ে যায়।
- মুদ্রার ওঠানামার সময় না বোঝা: শুক্রবার আন্তর্জাতিক ফরেক্স মার্কেট বন্ধের আগের উচ্চ স্প্রেড বা বিভ্রান্তিকর রেটে হুট করে বড় অংক পাঠিয়ে দেওয়া।
- অপ্রশিক্ষিত মধ্যস্বত্বভোগীর হাতে টাকা দেওয়া: নিজের নামে এক্সচেঞ্জ হাউসে একাউন্ট না খুলে অচেনা সহকর্মীর মাধ্যমে টাকা পাঠানো, যার ফলে কোনো রসিদ বা আইনি প্রমাণ নিজের কাছে থাকে না।
- প্রাপকের কাছে রসিদ নিশ্চিত না করা: টাকা পাঠানোর পর প্রাপক টাকা পাওয়ার আগ পর্যন্ত রসিদ ফেলে দেওয়া বা ছিঁড়ে ফেলা। রসিদটি ডিজিটাল ছবি তুলে ক্লাউডে রাখুন।
১৫. বহুল প্রচলিত ৬টি ভুল ধারণা বনাম আসল সত্য (Myths vs Reality)
-
ভুল ধারণা ১: “সরকারি ব্যাংকে পাঠালেই রেমিট্যান্সের রেট সবসময় বেশি পাওয়া যায়।”
আসল সত্য: বাফেদা ও এবিবির মুক্ত বাজার নীতি অনুযায়ী বেসরকারি ও ইসলামি ব্যাংকগুলো অনেক সময় নিজস্ব তারল্য চাহিদার কারণে রাষ্ট্রায়ত্ত ব্যাংকের চেয়েও বেশি রেট অফার করে। -
ভুল ধারণা ২: “রেমিট্যান্সের টাকার ওপর বাংলাদেশে ভবিষ্যতে আয়কর কাটা হবে।”
আসল সত্য: বাংলাদেশ আয়কর আইন অনুযায়ী বৈধ ব্যাংকিং চ্যানেলে প্রেরিত প্রবাসী আয় সম্পূর্ণ করমুক্ত। -
ভুল ধারণা ৩: “সাধারণ প্রবাসীদের টাকা পাঠালেই বাধ্যতামূলক জটিল ঘোষণাপত্র পূরণ করতে হয়।”
আসল সত্য: সাধারণ পারিবারিক ভরণপোষণের রেমিট্যান্সে অতিরিক্ত জটিল কাগজপত্রের ঝামেলা থাকে না; প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন। -
ভুল ধারণা ৪: “ব্যাংক অ্যাকাউন্ট ছাড়া বিদেশে থেকে বাংলাদেশে টাকা পাঠানো যায় না।”
আসল সত্য: যেকোনো ব্যক্তি জাতীয় পরিচয়পত্র দেখিয়ে স্পট ক্যাশ পিকআপ অথবা সরাসরি বিকাশ/নগদ ওয়ালেটে তাৎক্ষণিক টাকা গ্রহণ করতে পারেন। -
ভুল ধারণা ৫: “কোনো কোনো ব্যাংক সরকারের প্রযোজ্য প্রণোদনা দেয় না।”
আসল সত্য: বাংলাদেশ ব্যাংকের অনুমোদিত চ্যানেলে সরকারি প্রণোদনার নিয়ম সমভাবে প্রযোজ্য; তবে প্রণোদনা ও ডকুমেন্টের চলমান নিয়ম বাংলাদেশ ব্যাংক বা আপনার ব্যাংকের অফিসিয়াল পেজে দেখে নিন। -
ভুল ধারণা ৬: “টাকা ভুল অ্যাকাউন্টে চলে গেলে তা আর কখনোই ফেরত পাওয়া সম্ভব নয়।”
আসল সত্য: আন্তর্জাতিক সুইফট মেসেজিং ও বাংলাদেশ ব্যাংকের বিইএফটিএন রিভার্সাল প্রক্রিয়ার মাধ্যমে আইনি নিয়মে ভুল ট্রান্সফার সংশোধন বা রিফান্ড সম্ভব।
১৬. ব্যাংকিং শব্দকোষ (Glossary of Essential Terms)
- SWIFT (সুইফট): সোসাইটি ফর ওয়ার্ল্ডওয়াইড ইন্টারব্যাংক ফাইন্যান্সিয়াল টেলিকমিউনিকেশন—বিশ্বজুড়ে ব্যাংকগুলোর মধ্যে নিরাপদ অর্থ লেনদেনের আন্তর্জাতিক মেসেজিং নেটওয়ার্ক।
- AD Bank (অনুমোদিত ডিলার ব্যাংক): বাংলাদেশ ব্যাংক কর্তৃক অনুমোদিত বাণিজ্যিক ব্যাংকের নির্দিষ্ট শাখা, যা আইনগতভাবে বৈদেশিক মুদ্রা লেনদেন ও রেমিট্যান্স গ্রহণের ক্ষমতা রাখে।
- Exchange House (মানি এক্সচেঞ্জ হাউস): বিদেশের কেন্দ্রীয় ব্যাংক দ্বারা নিয়ন্ত্রিত অনুমোদিত আর্থিক প্রতিষ্ঠান, যা বাংলাদেশি ব্যাংকগুলোর সাথে ড্রয়িং চুক্তির মাধ্যমে অর্থ স্থানান্তর করে।
- RFCD (রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট): প্রবাসফেরত বা বিদেশ ভ্রমণকারী বাংলাদেশিদের জন্য দেশে পরিচালিত বৈদেশিক মুদ্রা আমানত হিসাব।
- NFCD (নন-রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট): অনিবাসী প্রবাসীদের জন্য দেশে বৈদেশিক মুদ্রায় পরিচালিত বিশেষ মেয়াদি আমানত হিসাব।
- Nostro Account (নস্ট্রো অ্যাকাউন্ট): বাংলাদেশি কোনো ব্যাংকের বিদেশের কোনো আন্তর্জাতিক ব্যাংকে বৈদেশিক মুদ্রায় পরিচালিত হিসাব।
- Vostro Account (ভস্ট্রো অ্যাকাউন্ট): বিদেশি কোনো ব্যাংকের বাংলাদেশের কোনো ব্যাংকে পরিচালিত হিসাব।
- Correspondent Bank (করেসপন্ডেন্ট ব্যাংক): যে আন্তর্জাতিক ব্যাংক দুটি দেশের ব্যাংকের মধ্যে সংযোগকারী মাধ্যম হিসেবে ফান্ড সেটেলমেন্ট সম্পন্ন করে।
- Routing Number (রাউটিং নম্বর): বাংলাদেশের প্রতিটি নির্দিষ্ট ব্যাংক শাখার পরিচিতিমূলক ৯ ডিজিটের অনন্য ডিজিটাল কোড।
- BEFTN (বিইএফটিএন): বাংলাদেশ ইলেকট্রনিক ফান্ডস ট্রান্সফার নেটওয়ার্ক—এক ব্যাংক থেকে অন্য ব্যাংকের অ্যাকাউন্টে স্বয়ংক্রিয় ব্যাচভিত্তিক টাকা স্থানান্তরের সরকারি ব্যবস্থা।
- RTGS (আরটিজিএস): রিয়েল টাইম গ্রস সেটেলমেন্ট—বড় অংকের অর্থ (সাধারণত ১ লাখ টাকার বেশি) তাৎক্ষণিকভাবে এক ব্যাংক থেকে অন্য ব্যাংকে স্থানান্তরের চ্যানেল।
- NPSB (এনপিএসবি): ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ—এটিএম বুথ, পিওএস এবং ইন্টারনেট ব্যাংকিংয়ে তাৎক্ষণিক আন্তঃব্যাংক লেনদেনের ন্যাশনাল নেটওয়ার্ক।
- MTCN / PIN (গোপন রেফারেন্স নম্বর): মানি ট্রান্সফার কন্ট্রোল নম্বর বা গোপন পিন কোড, যা স্পট ক্যাশ পিকআপের সময় কাউন্টারে দেখাতে হয়।
- UETR (ইউইটিআর কোড): ইউনিক এন্ড-টু-এন্ড ট্রানজেকশন রেফারেন্স—আন্তর্জাতিক সুইফট পেমেন্ট ট্র্যাক করার ৩০ থেকে ৩৬ ডিজিটের বৈশ্বিক ট্র্যাকিং আইডি।
- KYC (নো ইওর কাস্টমার): গ্রাহকের পরিচিতি নিশ্চিত করার আন্তর্জাতিক ব্যাংকিং নিয়মনীতি (এনআইডি, পাসপোর্ট ও ঠিকানা যাচাই)।
১৭. প্রায়শই জিজ্ঞাসিত গুরুত্বপূর্ণ প্রশ্নাবলী (FAQ)
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
▾
১৮. সংক্ষিপ্ত তথ্যসূত্র (Official Sources Opened This Session)
- বাংলাদেশ ব্যাংক অফিসিয়াল সার্কুলার তালিকা
- ইসলামী ব্যাংক বাংলাদেশ পিএলসি অফিসিয়াল রেমিট্যান্স সার্ভিসেস
- সোনালী ব্যাংক পিএলসি অফিসিয়াল রেমিট্যান্স পোর্টাল