কুয়েত থেকে বাংলাদেশে বৈধ উপায়ে রেমিট্যান্স পাঠানোর সবচেয়ে নিরাপদ ও নিয়ন্ত্রিত মাধ্যম হলো কুয়েতের কেন্দ্রীয় ব্যাংক অনুমোদিত লাইসেন্সপ্রাপ্ত এক্সচেঞ্জ হাউসগুলোর ডিজিটাল মোবাইল অ্যাপ (যেমন: আল মুজাইনি, বিইসি, লুলু এক্সচেঞ্জ, আল মুল্লা) এবং তাদের অনুমোদিত শাখা কাউন্টার। বৈধ ব্যাংকিং চ্যানেল ও অনুমোদিত মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (বিকাশ, নগদ, রকেট) ওয়ালেটে প্রেরিত অর্থের ওপর বাংলাদেশ সরকার নির্ধারিত ২.৫% নগদ আর্থিক প্রণোদনা স্বয়ংক্রিয়ভাবে যোগ হয়। সেন্ট্রাল ব্যাংক অব কুয়েতের সাধারণ নিয়ন্ত্রক কাঠামোর আওতায় প্রতিটি আর্থিক প্রতিষ্ঠান তাদের নিজস্ব ব্যবসায়িক নীতি অনুযায়ী সেবা ফি এবং বৈদেশিক মুদ্রার স্প্রেড নির্ধারণ করে থাকে। এই কারণে কোনো নির্দিষ্ট ফি স্থায়ী নয়; অর্থ পাঠানোর মুহূর্তে সংশ্লিষ্ট প্রোভাইডারের অ্যাপ স্ক্রিন বা শাখা কাউন্টারে প্রদর্শিত রেট ও সার্ভিস চার্জই চূড়ান্ত হিসেবে গণ্য হয়।
এই গাইডে পরিবেশিত তথ্যাবলি কুয়েত প্রবাসী বাংলাদেশি রেমিট্যান্স প্রেরকদের সচেতনতা বৃদ্ধি এবং সাধারণ নির্দেশনার উদ্দেশ্যে সংকলিত। takaratetoday.com কোনো বাণিজ্যিক ব্যাংক, মানি এক্সচেঞ্জ হাউস বা সরকারি নিয়ন্ত্রক সংস্থা নয়। আন্তর্জাতিক বৈদেশিক মুদ্রা বাজার এবং স্থানীয় ব্যাংকিং ব্যবস্থার তারল্যের ওপর ভিত্তি করে মুদ্রার বিনিময় হার দিনে একাধিকবার পরিবর্তিত হতে পারে। কোনো প্রতিষ্ঠান কর্তৃক প্রদত্ত সেবা চার্জ অপরিবর্তনীয় নয়। যেকোনো আর্থিক লেনদেন সম্পাদন করার পূর্বে সংশ্লিষ্ট এক্সচেঞ্জ হাউস বা ব্যাংকের অফিসিয়াল মোবাইল অ্যাপ্লিকেশন অথবা শাখা কাউন্টারে সেদিনের প্রযোজ্য বিনিময় হার এবং সেবা ফি যাচাই করে নিন।
১ কুয়েতি দিনার (KWD) =
???.??
টাকা (BDT)
সরকারি ২.৫% প্রণোদনাসহ কার্যকর রেট (আনুমানিক):
???.?? টাকা
দ্রুত হিসাবের জন্য দিনার টু টাকা লাইভ কনভার্সন সারণী
নিচের সারণীতে কোনো টাইপ করা বা স্থির বিনিময় হার ব্যবহার করা হয়নি। প্রতিটি ঘরে সাইটের লাইভ ডেটা শর্টকোড সংযুক্ত রয়েছে, যা আন্তর্জাতিক মুদ্রা ফিড থেকে রিয়েল-টাইমে মান প্রদর্শন করে:
| প্রেরিত দিনার (KWD) | মূল টাকার অংক (লাইভ রেট) | সরকারি ২.৫% প্রণোদনা (BDT) | বাংলাদেশে মোট প্রাপ্ত অর্থ (BDT) |
|---|---|---|---|
| ১ KWD | ???.?? টাকা | ?.?? টাকা | ???.?? টাকা |
| ১০ KWD | ?,???.?? টাকা | ??.?? টাকা | ?,???.?? টাকা |
| ৫০ KWD | ??,???.?? টাকা | ???.?? টাকা | ??,???.?? টাকা |
| ১০০ KWD | ??,???.?? টাকা | ???.?? টাকা | ??,???.?? টাকা |
| ৫০০ KWD | ???,???.?? টাকা | ?,???.?? টাকা | ???,???.?? টাকা |
| ১,০০০ KWD | ???,???.?? টাকা | ?,???.?? টাকা | ???,???.?? টাকা |
ধরা যাক, শুধুমাত্র গাণিতিক উদাহরণ বোঝার সুবিধার্থে যদি কোনো দিন কাল্পনিক বিনিময় হার প্রতি এককে ৪০০ টাকা হয় (এটি কোনো বাস্তব বা স্থায়ী রেট নয়, কেবল উদাহরণ), তবে ১০০ দিনার পাঠালে মূল টাকা হবে ৪০,০০০ টাকা। এর সাথে ২.৫% সরকারি প্রণোদনা হিসেবে যোগ হবে ১,০০০ টাকা। ফলে সর্বমোট প্রাপ্তি দাঁড়াবে ৪১,০০০ টাকা। প্রকৃত লেনদেনে উপরের লাইভ উইজেটের হার প্রযোজ্য হবে।
- ১. দিনার টু টাকা লাইভ কনভার্সন সারণী
- ২. কুয়েত দিনারের বিনিময় হার নির্ধারণের পেছনের নিয়ম
- ৩. কুয়েত থেকে টাকা পাঠানোর প্রধান ৩টি চ্যানেল
- ৪. শীর্ষ এক্সচেঞ্জ হাউসসমূহের তুলনামূলক প্রাতিষ্ঠানিক রূপরেখা
- ৫. ধাপে ধাপে রেমিট্যান্স পাঠানোর পূর্ণাঙ্গ প্রক্রিয়া
- ৬. সরকারি ২.৫% নগদ প্রণোদনার প্রাতিষ্ঠানিক রূপরেখা
- ৭. প্রয়োজনীয় কাগজপত্র ও আইনি রেমিট্যান্স প্রবিধান
- ৮. হুন্ডি ও অননুমোদিত চ্যানেলের ঝুঁকি ও আইনি বাস্তবতা
- ৯. রেমিট্যান্সে সাধারণ ভুলত্রুটি এবং প্রতিকারের উপায়
- ১০. গ্রাহক সুরক্ষা ও অভিযোগ নিষ্পত্তির প্রাতিষ্ঠানিক মাধ্যম
- ১১. প্রবাসীদের বহুল জিজ্ঞাসিত প্রশ্নোত্তর (FAQ)
- ১২. তথ্যসূত্র ও যাচাইকরণ সারণী
কুয়েত দিনারের বিনিময় হার নির্ধারণের পেছনের কেন্দ্রীয় ব্যাংকিং প্রটোকল
কুয়েতি দিনার (KWD) বিশ্বের সর্বোচ্চ মূল্যের জাতীয় মুদ্রা। বিশ্ববাজারে এই মুদ্রার বিনিময় হার এবং বাংলাদেশি টাকার বিপরীতে এর দৈনিক রূপান্তর দুটি প্রধান অর্থনৈতিক কাঠামোর সমন্বয়ে পরিচালিত হয়:
১. সেন্ট্রাল ব্যাংক অব কুয়েতের আনডিসক্লোজড কারেন্সি বাস্কেট নীতি: উপসাগরীয় অঞ্চলের অধিকাংশ দেশ (যেমন সৌদি আরব, কাতার বা সংযুক্ত আরব আমিরাত) তাদের মুদ্রাকে কঠোরভাবে মার্কিন ডলারের সাথে নির্দিষ্ট পেগ (Peg) করে রেখেছে। কিন্তু কুয়েতের কেন্দ্রীয় ব্যাংক Central Bank of Kuwait (CBK) একটি বিশেষায়িত নীতি অনুসরণ করে। কুয়েত দিনার মার্কিন ডলারের একক ওঠানামার ওপর সম্পূর্ণ নির্ভরশীল নয়। বরং কুয়েতের প্রধান আন্তর্জাতিক বাণিজ্যিক ও অর্থনৈতিক অংশীদার দেশগুলোর মুদ্রার একটি অপ্রকাশিত মুদ্রা বাস্কেটের (Undisclosed Currency Basket) সাথে দিনারের মান সমন্বয় করা হয়। এর ফলে আন্তর্জাতিক বাজারে ডলার দুর্বল বা শক্তিশালী হলেও দিনারের অভ্যন্তরীণ ক্রয়ক্ষমতা এবং বৈশ্বিক স্থিতিশীলতা তুলনামূলকভাবে সুরক্ষিত থাকে।
২. বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা করিডোর ও ক্রলিং পেগ মেকানিজম: বাংলাদেশ ব্যাংক আন্তঃব্যাংক বৈদেশিক মুদ্রা বাজারে ক্রলিং পেগ ব্যান্ড (Crawling Peg Band) এবং মধ্যবর্তী করিডোর ব্যবস্থা প্রবর্তন করেছে। এর ফলে খোলা বাজার এবং ব্যাংকিং চ্যানেলের মধ্যে অস্বাভাবিক ব্যবধান কমে আসে। কুয়েতে অবস্থিত অনুমোদিত এক্সচেঞ্জ হাউসগুলো বাংলাদেশ ব্যাংকের নির্ধারিত গাইডলাইন, আন্তর্জাতিক ফরেক্স সেন্টারের ডলার-দিনার অনুপাত এবং স্থানীয় ব্যাংকিং ব্যবস্থার রিয়েল-টাইম তারল্যের ওপর ভিত্তি করে প্রতি কার্যদিবসে বাংলাদেশি টাকার ক্রয়-বিক্রয় দর নির্ধারণ করে।
কুয়েত থেকে রেমিট্যান্স পাঠানোর ৩টি প্রধান চ্যানেল
(সতর্কতা: নিচের বিবরণীগুলো সাধারণ নির্দেশনামূলক গাইড — অর্থ প্রেরণের পূর্বে প্রোভাইডারের অ্যাপ বা শাখায় চূড়ান্ত নিয়ম নিশ্চিত করুন / General guidance, confirm in the provider’s app)
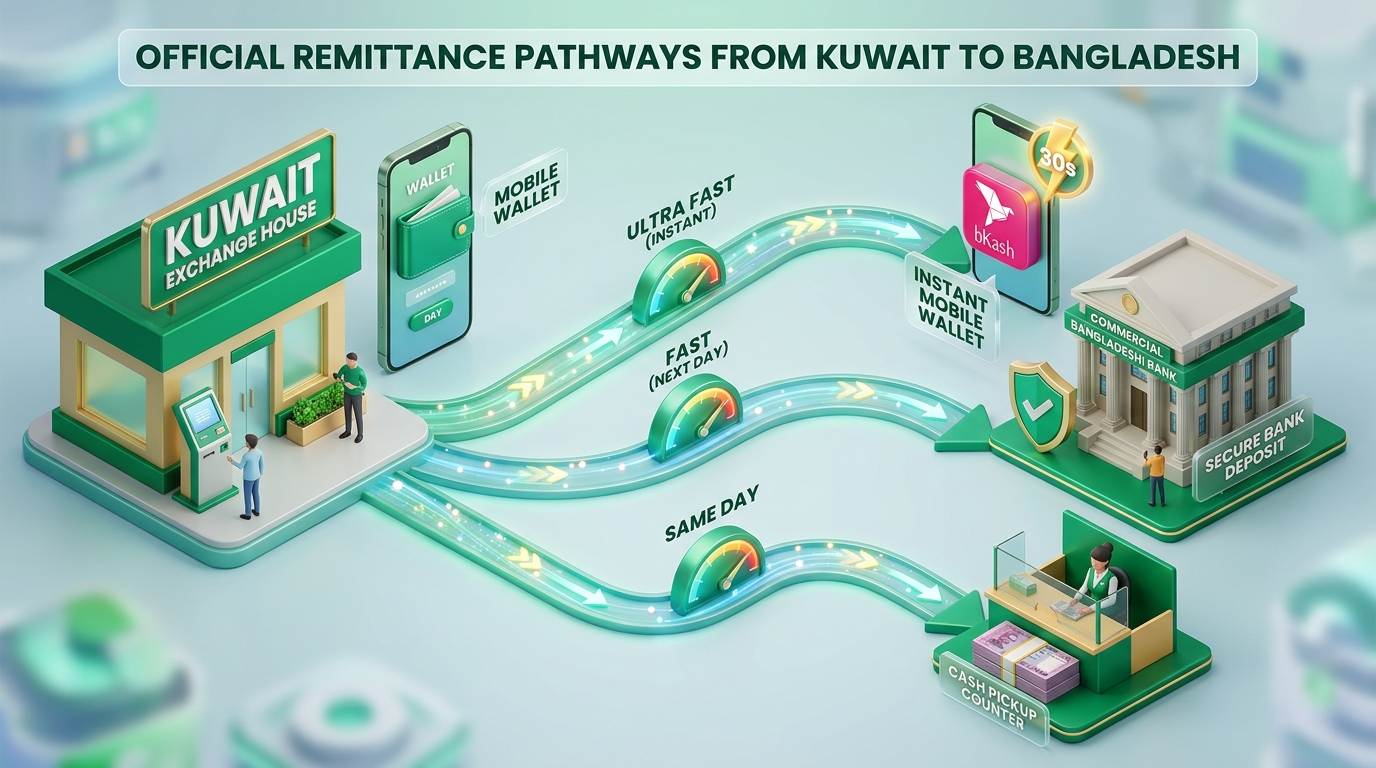
কুয়েতে বসবাসরত তিন লক্ষাধিক প্রবাসী মূলত তিনটি ভিন্ন প্রাতিষ্ঠানিক মাধ্যমে বৈধ পথে দেশে অর্থ পাঠিয়ে থাকেন:
মাধ্যম ১: অনুমোদিত এক্সচেঞ্জ হাউসের ডিজিটাল মোবাইল অ্যাপ্লিকেশন
বর্তমানে প্রযুক্তিবান্ধব প্রবাসীদের মধ্যে সবচেয়ে জনপ্রিয় মাধ্যম হলো লাইসেন্সপ্রাপ্ত এক্সচেঞ্জ হাউসগুলোর নিজস্ব মোবাইল অ্যাপ। কুয়েতের আর্থিক নেটওয়ার্ক K-Net (Shared Electronic Banking Services Company) এর সাথে সংযুক্ত থাকায় প্রবাসীরা তাদের স্থানীয় ব্যাংক অ্যাকাউন্ট বা এটিএম কার্ড ব্যবহার করে কয়েক মুহূর্তেই রেমিট্যান্স পরিশোধ করতে পারেন।
- প্রধান সুবিধাসমূহ: সপ্তাহের সাত দিন চব্বিশ ঘণ্টা বাসা বা কর্মস্থল থেকে নিরাপদে অর্থ প্রেরণ, নগদ অর্থ বহনের ঝুঁকিহীনতা, মোবাইল স্ক্রিনেই রিয়েল-টাইম রেট ও চার্জের পূর্ণ স্বচ্ছতা এবং তাৎক্ষণিক ট্র্যাকিং নম্বর লাভ।
- জনপ্রিয় মোবাইল অ্যাপস: আল মুজাইনি ডিজিটাল অ্যাপ (Al Muzaini App), বিইসি অনলাইন কুয়েত (BEC Online Kuwait), লুলু মানি কুয়েত (Lulu Money App), আল মুল্লা এক্সচেঞ্জ অ্যাপ (Al Mulla Exchange App)।
- ফি সংক্রান্ত নিয়মাবলী: কোনো এক্সচেঞ্জ হাউসেই ট্রান্সফার ফি আইনত স্থায়ী থাকে না। অফার, প্রমোশন কোড কিংবা চ্যানেলের ভিন্নতার কারণে ফি হ্রাস পেতে পারে। লেনদেন নিশ্চিত করার পূর্বে অ্যাপের স্ক্রিনে প্রদর্শিত চূড়ান্ত চার্জ দেখে নিন।
মাধ্যম ২: এক্সচেঞ্জ হাউসের শাখা কাউন্টার (Physical Branch Network)
যাঁরা স্মার্টফোন ব্যবহারে অভ্যস্ত নন অথবা সরাসরি নগদ অর্থে বেতন পান, তাঁরা এক্সচেঞ্জ হাউসের স্থানীয় শাখা কাউন্টারে সশরীরে উপস্থিত হয়ে রেমিট্যান্স সম্পন্ন করেন।
- গুরুত্বপূর্ণ প্রবাসী হাবসমূহ: কুয়েতের হাসাবিয়া (Jleeb Al-Shuyoukh / Abbasia), সালমিয়া (Salmiya), ফাহাহিল (Fahaheel), মিরগাব (Mirqab), শুয়াইখ (Shuwaikh) এবং ফারওয়ানিয়া (Farwaniya)।
- প্রধান সুবিধাসমূহ: সরাসরি ক্যাশ কাউন্টারে মুদ্রা জমা দিয়ে ব্যাংক কর্মকর্তা বা ক্যাশিয়ারের মাধ্যমে ফর্ম পূরণ, তাৎক্ষণিক সিলমোহরযুক্ত প্রিন্টেড রশিদ গ্রহণ এবং নগদ উত্তোলনের জন্য সিকিউরিটি পিন (Cash Pickup MTCN) সংগ্রহ।
মাধ্যম ৩: বাণিজ্যিক ব্যাংক টু ব্যাংক সরাসরি ওয়্যার ট্রান্সফার (SWIFT Wire Transfer)
কুয়েতের বাণিজ্যিক ব্যাংকসমূহ (যেমন: National Bank of Kuwait – NBK, Kuwait Finance House – KFH, Gulf Bank, Commercial Bank of Kuwait, Burgan Bank) থেকে সরাসরি বাংলাদেশের যেকোনো বাণিজ্যিক ব্যাংকের অ্যাকাউন্টে সুইফট বার্তার মাধ্যমে তহবিল স্থানান্তর।
- উপযোগিতা: বড় অংকের পারিবারিক সঞ্চয় স্থানান্তর, প্রবাসী বন্ড ক্রয়, শিল্প বিনিয়োগ কিংবা ফ্ল্যাট-জমি ক্রয়ের ক্ষেত্রে প্রাতিষ্ঠানিক ডকুমেন্টেশন হিসেবে ব্যাংক টু ব্যাংক ওয়্যার ট্রান্সফার অত্যন্ত বিশ্বস্ত দলিল হিসেবে বিবেচিত হয়। তবে এ ক্ষেত্রে আন্তর্জাতিক ব্যাংকিং ক্লিয়ারিং চ্যানেল ও করেসপন্ডেন্ট ব্যাংকের মধ্যস্থতা ফি প্রযোজ্য হতে পারে।
শীর্ষ এক্সচেঞ্জ হাউসসমূহের তুলনামূলক প্রাতিষ্ঠানিক রূপরেখা
(সতর্কতা: নিচের তালিকাটি সাধারণ নির্দেশনামূলক রূপরেখা — প্রতিষ্ঠানভেদে ফি ও সার্ভিস পরিবর্তনশীল, প্রেরণের আগে সংশ্লিষ্ট অ্যাপে যাচাই করুন / General guidance, confirm in the provider’s app)
কুয়েতের লাইসেন্সপ্রাপ্ত এক্সচেঞ্জ কোম্পানিগুলো সেন্ট্রাল ব্যাংক অব কুয়েতের রেগুলেটরি কাঠামোর অধীনে পরিচালিত হয়। নিচে প্রধান প্রোভাইডারদের সাধারণ প্রাতিষ্ঠানিক সেবার একটি নিরপেক্ষ চিত্র তুলে ধরা হলো:
| প্রোভাইডারের নাম | সার্ভিস ফি সংক্রান্ত প্রাতিষ্ঠানিক নিয়ম | সাধারণ পেআউট চ্যানেল | রেগুলেটরি স্ট্যাটাস | সাধারণ সেবা ও উপস্থিতি |
|---|---|---|---|---|
| Al Muzaini Exchange (আল মুজাইনি) | স্থির কোনো ফি নেই; লেনদেনের সময় অ্যাপ বা কাউন্টারে প্রদর্শিত ফি প্রযোজ্য | বাংলাদেশের সকল ব্যাংক অ্যাকাউন্ট, বিকাশ, ক্যাশ ওভার কাউন্টার | কুয়েতের কেন্দ্রীয় ব্যাংক অনুমোদিত নিবন্ধিত এক্সচেঞ্জ কোম্পানি | কুয়েতজুড়ে শাখা নেটওয়ার্ক ও বাংলা ভাষাভাষী কাস্টমার সাপোর্ট |
| BEC Kuwait (বাহরাইন এক্সচেঞ্জ কোম্পানি) | নির্দিষ্ট কোনো স্থায়ী ফি নেই; চ্যানেল ও দেশভেদে ভিন্ন হয় | সরাসরি ব্যাংক ক্রেডিট, বিকাশ ওয়ালেট, ক্যাশ পেআউট | কুয়েতের কেন্দ্রীয় ব্যাংক অনুমোদিত মানি এক্সচেঞ্জ | EzRemit আন্তর্জাতিক পেমেন্ট পার্টনারশিপের মাধ্যমে দীর্ঘদিনের পরিচিতি |
| Lulu Exchange Kuwait (লুলু মানি) | ডিজিটাল অ্যাপে লেনদেন নিশ্চিতের পূর্বে ফি প্রদর্শিত হয় | ব্যাংক ট্রান্সফার, এমএফএস ওয়ালেট | কুয়েতের কেন্দ্রীয় ব্যাংক অনুমোদিত মানি এক্সচেঞ্জ | আধুনিক অ্যাপ ইন্টারফেস ও ডিজিটাল পেমেন্ট ট্র্যাকিং |
| Al Mulla Exchange (আল মুল্লা) | লেনদেনের সময় স্ক্রিনে প্রযোজ্য চার্জ দেখানো হয় | সরাসরি ব্যাংক এনপিএসবি রাউটিং, মোবাইল ওয়ালেট | কুয়েতের কেন্দ্রীয় ব্যাংক অনুমোদিত মানি এক্সচেঞ্জ | কুয়েতের স্থানীয় আর্থিক প্রতিষ্ঠান ও ডিজিটাল কেওয়াইসি ভেরিফিকেশন |
| Kuwait Finance House (KFH) | বাণিজ্যিক ব্যাংকের আন্তর্জাতিক ওয়্যার শিডিউল অব চার্জেস অনুযায়ী | সরাসরি ব্যাংক অ্যাকাউন্ট টু অ্যাকাউন্ট সুইফট নেটওয়ার্ক | সেন্ট্রাল ব্যাংক অব কুয়েত দ্বারা নিয়ন্ত্রিত বাণিজ্যিক ব্যাংক | বৃহৎ অঙ্কের আনুষ্ঠানিক রেমিট্যান্সের জন্য উচ্চ প্রাতিষ্ঠানিক নিরাপত্তা |
ধাপে ধাপে রেমিট্যান্স পাঠানোর পূর্ণাঙ্গ গাইড
(সাধারণ ব্যবহারিক নির্দেশিকা — প্রোভাইডারভেদে ইন্টারফেস বা প্রক্রিয়া কিছুটা ভিন্ন হতে পারে, অ্যাপের নির্দেশাবলী অনুসরণ করুন / General guidance, confirm in the provider’s app)
গাইড ১: মোবাইল অ্যাপসের মাধ্যমে সরাসরি বিকাশে টাকা পাঠানোর পদ্ধতি
- অফিসিয়াল অ্যাপে প্রবেশ: আপনার এক্সচেঞ্জ হাউসের অনুমোদিত অ্যাপটি চালু করে আপনার সক্রিয় কুয়েত সিভিল আইডি ও পিন কোড দিয়ে লগইন করুন।
- বেনিফিশিয়ারি যুক্তকরণ (Add Beneficiary): রেমিট্যান্স মেনু থেকে ‘Add Beneficiary’ নির্বাচন করুন এবং গন্তব্য দেশ হিসেবে ‘Bangladesh’ নির্বাচন করুন।
- পেআউট মাধ্যম হিসেবে মোবাইল ওয়ালেট নির্বাচন: সেবার ধরন থেকে ‘Mobile Financial Service (MFS)’ বা ‘bKash’ নির্বাচন করুন।
- প্রাপকের সঠিক তথ্য এন্ট্রি: প্রাপকের পূর্ণ নাম (প্রাপকের বিকাশ অ্যাকাউন্টে নিবন্ধিত জাতীয় পরিচয়পত্রের সাথে হুবহু মিলিয়ে) এবং ১১ ডিজিটের সঠিক বিকাশ মোবাইল নম্বর প্রদান করুন।
- টাকার অংক প্রদান ও রিয়েল-টাইম অডিট: আপনি কত কুয়েতি দিনার পাঠাতে চান তা লিখুন। অ্যাপের ক্যালকুলেটর স্বয়ংক্রিয়ভাবে আজকের এক্সচেঞ্জ রেট, প্রযোজ্য সার্ভিস চার্জ এবং প্রাপক সর্বমোট কত বাংলাদেশি টাকা পাবেন তা প্রদর্শন করবে।
- K-Net গেটওয়েতে কার্ডের মাধ্যমে পেমেন্ট: পেমেন্ট অপশন হিসেবে কুয়েতের ডেবিট কার্ড (K-Net) নির্বাচন করুন। কে-নেট পেজে আপনার কার্ডের নম্বর, মেয়াদোত্তীর্ণের তারিখ এবং এটিএম পিন প্রদান করে সাবমিট করুন।
- ট্রানজেকশন রিসিট ও ট্র্যাকিং: লেনদেন সফল হলে স্ক্রিনে একটি রেফারেন্স বা ট্র্যাকিং নম্বর আসবে এবং আপনার নিবন্ধিত মোবাইল নম্বরে এসএমএস পৌঁছাবে। এই নম্বরটি সংরক্ষণ করুন।
গাইড ২: শাখা কাউন্টার থেকে ব্যাংক অ্যাকাউন্টে রেমিট্যান্স পাঠানোর পদ্ধতি
- শাখা নির্বাচন ও উপস্থিতি: আপনার নিকটস্থ অনুমোদিত এক্সচেঞ্জ হাউসের শাখায় আপনার মূল ও সক্রিয় সিভিল আইডি কার্ড সাথে নিয়ে যান।
- প্রাপকের ব্যাংক সংক্রান্ত তথ্য প্রদান: কাউন্টারে থাকা রেমিট্যান্স অফিসারকে প্রাপকের পূর্ণ নাম, বাংলাদেশের ব্যাংকের নাম, সংশ্লিষ্ট ব্রাঞ্চের নাম, রাউটিং নম্বর এবং নির্ভুল ব্যাংক অ্যাকাউন্ট নম্বর প্রদান করুন।
- খসড়া রশিদ পুঙ্খানুপুঙ্খ যাচাই: ক্যাশিয়ার দিনার গ্রহণ করার পর একটি খসড়া প্রিন্টআউট আপনার সামনে দেবেন। সেখানে প্রাপকের নামের বানান, অ্যাকাউন্টের প্রতিটি ডিজিট, প্রযোজ্য বিনিময় হার এবং সার্ভিস চার্জ ভালোভাবে মিলিয়ে দেখে তবেই স্বাক্ষর করুন।
- চূড়ান্ত রিসিট সংগ্রহ: লেনদেন সম্পন্ন হলে অফিসিয়াল সিলযুক্ত মূল রিসিটটি গ্রহণ করুন। অর্থ অ্যাকাউন্টে জমা না হওয়া পর্যন্ত এই রিসিটটি নিরাপদে সংরক্ষণ করুন।
গাইড ৩: নগদ উত্তোলন (Cash Pickup) পদ্ধতিতে রেমিট্যান্স পাঠানোর পদ্ধতি
- প্রাপকের জাতীয় পরিচয়পত্রের নাম ব্যবহার: কাউন্টারে প্রাপকের হুবহু এনআইডি কার্ডের নাম এবং চালু মোবাইল নম্বর এন্ট্রি করান। নামের একটি অক্ষরের অমিল হলেও ব্যাংক শাখা থেকে টাকা উত্তোলন করা সম্ভব হয় না।
- সিকিউরিটি পিন বা রেফারেন্স কোড লাভ: লেনদেন শেষে এক্সচেঞ্জ হাউস থেকে একটি নির্দিষ্ট গোপন নম্বর (যেমন EzRemit বা প্রোভাইডারের নিজস্ব রেফারেন্স কোড) প্রদান করা হবে।
- প্রাপকের কাছে তথ্য প্রেরণ: প্রাপককে প্রেরকের পূর্ণ নাম, প্রেরিত টাকার পরিমাণ এবং গোপন কোডটি জানান।
- ব্যাংক কাউন্টার থেকে উত্তোলন: প্রাপক তাঁর মূল জাতীয় পরিচয়পত্রের ফটোকপি এবং গোপন কোডটি নিয়ে বাংলাদেশের নির্দিষ্ট ব্যাংকের যেকোনো অনলাইন শাখায় উপস্থিত হয়ে সরাসরি ক্যাশ টাকা উত্তোলন করতে পারবেন।
সরকারি ২.৫% নগদ প্রণোদনার প্রাতিষ্ঠানিক রূপরেখা ও কার্যপদ্ধতি
বাংলাদেশ সরকার প্রবাসী রেমিট্যান্স যোদ্ধাদের প্রেরিত অর্থের মূল্যায়ন করতে এবং ব্যাংকিং চ্যানেলকে অগ্রাধিকার দিতে অভ্যন্তরীণ রেমিট্যান্সে ২.৫% নগদ আর্থিক প্রণোদনা প্রদান করে।
- স্বয়ংক্রিয় সংযোজন: বৈধ ও লাইসেন্সপ্রাপ্ত চ্যানেলে রেমিট্যান্স বাংলাদেশে পৌঁছানোর সাথে সাথে সংশ্লিষ্ট কমার্শিয়াল ব্যাংক বা মোবাইল ওয়ালেট অপারেটর মূল টাকার সাথে ২.৫% নগদ অর্থ যোগ করে প্রাপককে প্রদান করে। এর জন্য প্রেরক বা প্রাপককে কোনো অতিরিক্ত আবেদন করতে হয় না।
- সম্পূর্ণ করমুক্ত সুবিধা: বাংলাদেশ সরকারের প্রত্যক্ষ কর নীতিমালা এবং আয়কর আইন অনুযায়ী, ব্যাংকিং চ্যানেলে দেশে আসা বৈধ রেমিট্যান্স এবং এর সাথে প্রাপ্ত ২.৫% প্রণোদনা সম্পূর্ণ আয়করমুক্ত। এই আয়ের ওপর বাংলাদেশে কোনো প্রকার উৎসে কর বা ইনকাম ট্যাক্স কর্তন করা আইনত নিষিদ্ধ।
- সার্কুলার প্রবিধান ও ডকুমেন্টেশন প্রক্রিয়া: বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা নীতি বিভাগ (FEPD) সময়ে সময়ে ওয়েজ আর্নার্স রেমিট্যান্স প্রণোদনা সংক্রান্ত সার্কুলার ও নির্দেশনা জারি করে। সরকারি প্রবিধান অনুসারে সাধারণ পারিবারিক রেমিট্যান্সে কাগজপত্র জমার বাধ্যবাধকতা সহজ করা হয়েছে, যাতে প্রবাসীরা নির্বিঘ্নে প্রণোদনার সুবিধা পান। হালনাগাদ সার্কুলারের পূর্ণ তালিকা ও তারিখ দেখতে সরাসরি বাংলাদেশ ব্যাংক সার্কুলার ডিরেক্টরি ভিজিট করুন। তবে অস্বাভাবিক বা বৃহৎ অংকের সন্দেহজনক লেনদেনের ক্ষেত্রে মানি লন্ডারিং প্রতিরোধ আইনের আওতায় আয়ের উৎস যাচাই করা হতে পারে।
প্রয়োজনীয় কাগজপত্র ও আইনি রেমিট্যান্স প্রবিধান
(সাধারণ নির্দেশনামূলক চেকলিস্ট — লেনদেনের আগে প্রোভাইডারের নিজস্ব কেওয়াইসি প্রবিধান নিশ্চিত করুন / General guidance, confirm in the provider’s app)
কুয়েতে মানি এক্সচেঞ্জ হাউস ও ব্যাংকিং ব্যবস্থার সাধারণ কমপ্লায়েন্স নীতি অনুসারে অর্থ প্রেরণের জন্য নির্দিষ্ট নথিপত্র সচরাচর প্রয়োজন হয়:
- বৈধ সিভিল আইডি (Civil ID / Bitaqa Madaniya): কাউন্টারে লেনদেনের ক্ষেত্রে মূল প্লাস্টিক সিভিল আইডি কার্ড উপস্থাপন করা আবশ্যক। ডিজিটাল অ্যাপ ব্যবহারের ক্ষেত্রে কুয়েত সরকারের অফিসিয়াল ডিজিটাল আইডেন্টিটি অ্যাপ (Kuwait Mobile ID) এর মাধ্যমে সক্রিয় স্ট্যাটাস ভেরিফাই থাকতে হয়।
- বায়োমেট্রিক নিবন্ধন সম্পন্নকরণ: কুয়েত সরকারের সাধারণ প্রবিধান অনুযায়ী প্রবাসীদের বায়োমেট্রিক তথ্য সম্পন্ন থাকা বাঞ্ছনীয়; আইডেন্টিটি সংক্রান্ত জটিলতা থাকলে আর্থিক সেবা সাময়িকভাবে স্থগিত হতে পারে।
- আয়ের উৎস যাচাই (Source of Funds under KYC Rules): কুয়েতের এক্সচেঞ্জ কোম্পানিগুলো নো-ইউর-কাস্টমার (KYC) প্রোটোকল অনুসরণ করে। নিয়মিত মাসিক আয়ের তুলনায় অস্বাভাবিক বিপুল অংকের তহবিল প্রেরণ করতে গেলে কোম্পানির বেতন সনদ (Salary Certificate), নিয়োগ চুক্তিপত্র (Work Contract) কিংবা কুয়েতি ব্যাংকের অ্যাকাউন্ট স্টেটমেন্ট উপস্থাপনের নির্দেশ দেওয়া হতে পারে।
হুন্ডি ও অননুমোদিত চ্যানেলের ঝুঁকি ও আইনি বাস্তবতা
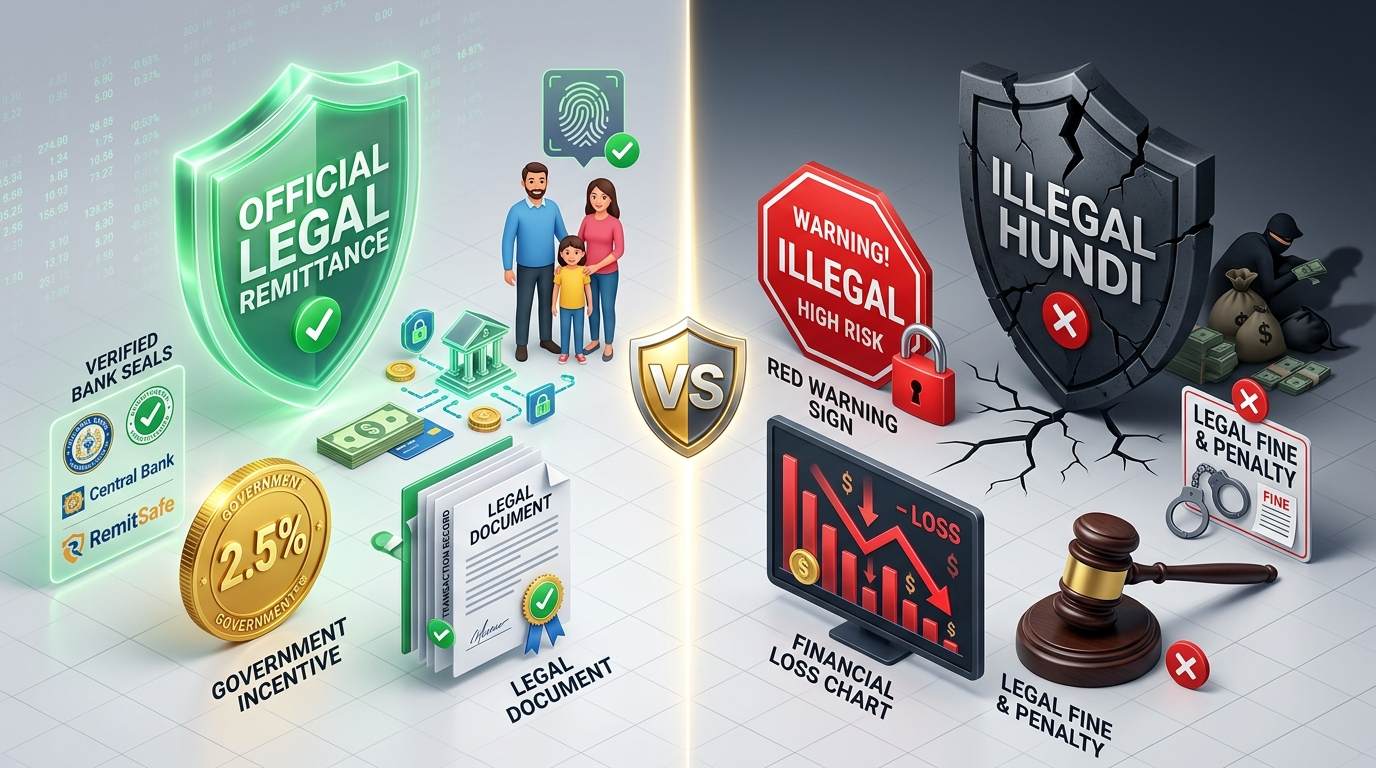
কুয়েতের হাসাবিয়া, জিলিব আল শুয়েখ বা বিভিন্ন ইন্ডাস্ট্রিয়াল এলাকায় কিছু অননুমোদিত ব্যক্তি প্রবাসীদের কিছুটা লোভনীয় দরের কথা বলে অবৈধ পথে টাকা পাঠাতে প্রলুব্ধ করে। এই প্রক্রিয়া সাধারণভাবে হুন্ডি বা হাওয়ালা নামে পরিচিত। আইনগত এবং ব্যক্তিগত দৃষ্টিকোণ থেকে এর ঝুঁকি অত্যন্ত ভয়াবহ:
⚠️ কুয়েতে অননুমোদিত মানি ট্রান্সফারের আইনি সতর্কতা
কুয়েত রাষ্ট্রের মানি লন্ডারিং ও অননুমোদিত অর্থ লেনদেন প্রতিরোধে প্রধান আইনি কাঠামো হলো Law No. 106 of 2013 (Fighting Money Laundering and Terrorism Financing)। কুয়েতের আর্থিক ব্যবস্থায় লাইসেন্সবিহীনভাবে অর্থ স্থানান্তর বা হুন্ডি নেটওয়ার্ক পরিচালনা একটি গুরুতর ফৌজদারি অপরাধ হিসেবে গণ্য হতে পারে। এই আইন পরবর্তীতে বিভিন্ন সময় হালনাগাদ ও সংশোধিত হয়েছে। লাইসেন্সবিহীন অর্থ লেনদেনের সঙ্গে যুক্ত ব্যক্তিরা কুয়েতি বিচার ব্যবস্থার আওতায় শাস্তির মুখোমুখি হতে পারেন।
বাংলাদেশি আইনের প্রয়োগ: বাংলাদেশ সরকারের মানি লন্ডারিং প্রতিরোধ আইন ২০১২ এবং বৈদেশিক মুদ্রা নিয়ন্ত্রণ আইন ১৯৪৭ অনুযায়ী লাইসেন্সবিহীন বা অননুমোদিত চ্যানেলে দেশে অর্থ প্রেরণ বা গ্রহণ করা আইনত দণ্ডনীয় অপরাধ। হুন্ডির মাধ্যমে লেনদেন করলে রেমিট্যান্সের কোনো বৈধ ব্যাংকিং দলিল থাকে না, ফলে ভবিষ্যতে দেশে জমি ক্রয় বা ব্যাংক ঋণ গ্রহণের ক্ষেত্রে সেই অর্থের বৈধ উৎস প্রমাণ করা অসম্ভব হয়ে পড়ে।
রেমিট্যান্সে সাধারণ ভুলত্রুটি এবং প্রতিকারের উপায় (Troubleshooting Guide)
(সাধারণ ব্যবহারিক নির্দেশিকা — প্রোভাইডারভেদে সমাধান প্রক্রিয়া ভিন্ন হতে পারে / General guidance, confirm in the provider’s app)
টাকা পাঠাতে গিয়ে প্রবাসীরা প্রায়ই কিছু সাধারণ জটিলতায় পড়েন। সঠিক প্রস্তুতি থাকলে এসব সমস্যা সহজেই এড়ানো সম্ভব:
সমস্যা ১: প্রাপকের নামের বানানে অমিল (Name Mismatch)
কারণ: প্রেরক হয়তো পাসপোর্টের ইংরেজি বানান অথবা জাতীয় পরিচয়পত্রের সাথে না মিলিয়ে নিজের মতো করে স্পেলিং লিখেছেন। বিশেষ করে ক্যাশ পিক-আপের ক্ষেত্রে নামের একটি অক্ষরের গরমিল থাকলেও ব্যাংক শাখা টাকা বিতরণ বন্ধ রাখে।
সমাধান: তাৎক্ষণিকভাবে যে এক্সচেঞ্জ হাউস বা অ্যাপের মাধ্যমে টাকা পাঠিয়েছেন, সেখানে একটি আনুষ্ঠানিক ‘Amendment Request’ বা সংশোধনী আবেদন দাখিল করতে হবে। এক্সচেঞ্জ হাউস তাদের মেসেজিং সিস্টেমের মাধ্যমে বাংলাদেশের অংশীদার ব্যাংককে সংশোধিত নামের অনুমোদন পাঠাবে।
সমস্যা ২: অ্যাকাউন্ট থেকে দিনার কেটেছে কিন্তু বাংলাদেশে অর্থ পৌঁছায়নি (Delayed Transfer)
কারণ: কুয়েতের শুক্রবার ও শনিবার সাপ্তাহিক ছুটি এবং বাংলাদেশের শুক্র ও শনিবারের ব্যাংকিং ছুটির কারণে আন্তর্জাতিক ক্লিয়ারিং প্রক্রিয়ায় সাময়িক বিরতি ঘটতে পারে। এছাড়া বাংলাদেশ ব্যাংকের ইলেকট্রনিক ফান্ড ট্রান্সফার (BEFTN) প্রক্রিয়ায় ছুটির দিনে আন্তঃব্যাংক লেনদেন সম্পন্ন হতে পরবর্তী কার্যদিবস পর্যন্ত সময় লাগতে পারে।
সমাধান: লেনদেনের ইউনিক রেফারেন্স বা ট্রানজেকশন ট্র্যাকিং নম্বরটি হাতে রাখুন। সাধারণ কার্যদিবসের স্বাভাবিক সময় অতিবাহিত হওয়ার পরও অর্থ জমা না হলে সংশ্লিষ্ট এক্সচেঞ্জ হাউসের কাস্টমার কেয়ারে যোগাযোগ করে স্ট্যাটাস অনুসন্ধান করুন। সেন্ট্রাল ব্যাংক অব কুয়েতের সাধারণ ভোক্তা সুরক্ষা নীতিমালা অনুযায়ী নির্ধারিত সময়সীমার মধ্যে ট্রান্সফার সম্পন্ন করতে ব্যর্থ হলে গ্রাহক তাঁর জমাকৃত অর্থ ফেরতের আবেদন করতে পারেন।
সমস্যা ৩: মোবাইল ওয়ালেটের লিমিট অতিক্রম (Wallet Limit Exceeded)
কারণ: প্রাপকের বিকাশ বা নগদ ব্যক্তিগত অ্যাকাউন্টে মাসিক বা দৈনিক রেমিট্যান্স গ্রহণের একটি নির্দিষ্ট সীমা (Wallet Transaction Limit) থাকে। প্রাপকের ওয়ালেটের সীমা পূর্ণ হয়ে থাকলে বিদেশি অর্থ সেখানে জমা হতে পারে না এবং ট্রানজেকশন রিভার্স হয়।
সমাধান: টাকা পাঠানোর আগে প্রাপকের সাথে কথা বলে তাঁর ওয়ালেটের ব্যালেন্স ও রিসিভিং লিমিট খালি আছে কিনা নিশ্চিত হয়ে নিন। সীমা অতিক্রমের সম্ভাবনা থাকলে সরাসরি ব্যাংক অ্যাকাউন্টে পাঠান।
গ্রাহক সুরক্ষা ও অভিযোগ নিষ্পত্তির প্রাতিষ্ঠানিক মাধ্যম
যদি কোনো অনুমোদিত এক্সচেঞ্জ হাউসের সেবায় সন্তুষ্ট না হন কিংবা আপনার প্রেরিত অর্থ নিয়ে কোনো দীর্ঘস্থায়ী জটিলতা দেখা দেয়, তবে প্রবাসীদের জন্য আইনি প্রতিকারের প্রাতিষ্ঠানিক কাঠামো বিদ্যমান রয়েছে:
- ১. এক্সচেঞ্জ কোম্পানির অভ্যন্তরীণ অভিযোগ সেল: সেন্ট্রাল ব্যাংক অব কুয়েতের সাধারণ তদারকি নির্দেশিকা অনুসারে প্রতিটি অনুমোদিত এক্সচেঞ্জ হাউসে গ্রাহক অভিযোগ সেল (Customer Complaints Unit) থাকে। প্রথমে তাদের কাছে লিখিত অভিযোগ দায়ের করে প্রাপ্তিস্বীকার রসিদ গ্রহণ করতে হয়।
- ২. সেন্ট্রাল ব্যাংক অব কুয়েত রেগুলেটরি যোগাযোগ: এক্সচেঞ্জ হাউস থেকে নির্ধারিত সময়ের মধ্যে সমাধান না পেলে সেন্ট্রাল ব্যাংক অব কুয়েতের অফিসিয়াল পোর্টালে (cbk.gov.kw) ভোক্তা সুরক্ষার সাধারণ নিয়ম অনুসারে যোগাযোগ করা যেতে পারে।
- ৩. বাংলাদেশ ব্যাংকের ফিন্যান্সিয়াল ইন্টিগ্রিটি বিভাগ: বাংলাদেশে অর্থ জমাদানে কোনো তফসিলি ব্যাংক অহেতুক কালক্ষেপণ করলে বাংলাদেশ ব্যাংকের Financial Integrity and Customer Services Department (FICSD) এর হটলাইন বা ইমেইলের মাধ্যমে প্রতিকার চাওয়া যায়।
প্রবাসীদের বহুল জিজ্ঞাসিত প্রশ্নোত্তর (FAQ)
তথ্যসূত্র ও যাচাইকরণ সারণী (Source Verification Table)
| আলোচিত বিষয় / দাবি | ব্যবহৃত অফিশিয়াল পৃষ্ঠা ও ভেরিফায়েড ইউআরএল | ভেরিফিকেশনের তারিখ |
|---|---|---|
| বাংলাদেশ ব্যাংকের রেমিট্যান্স প্রণোদনা ও বৈদেশিক মুদ্রা সার্কুলার তালিকা | বাংলাদেশ ব্যাংক সার্কুলার ডিরেক্টরি – https://www.bb.org.bd/en/index.php/mediaroom/circular | ১০ অক্টোবর ২০২৬ |
| কুয়েতের সেন্ট্রাল ব্যাংক সাধারণ রেগুলেশন ও তত্ত্বাবধান কাঠামো (সাধারণ রেফারেন্স) | Central Bank of Kuwait Home – https://www.cbk.gov.kw/en | ১০ অক্টোবর ২০২৬ |
| কুয়েত মানি লন্ডারিং ও অননুমোদিত অর্থ লেনদেন প্রতিরোধ আইন (Law No. 106 of 2013) | জাতিসংঘ এসকোয়া আরব লেজিসলেশন পোর্টাল – https://alp.unescwa.org/legislations/law-106-2013-fighting-money-laundering-and-terrorism-financing | ১০ অক্টোবর ২০২৬ |
| এক্সচেঞ্জ হাউসের নির্দিষ্ট ফি, সময়সীমা ও লাইভ রেট | কোনো একক স্থায়ী ফি কোনো উন্মুক্ত সাইটে অপরিবর্তনশীল নয়; লেনদেনের সময় সংশ্লিষ্ট প্রোভাইডারের লাইভ অ্যাপ থেকে যাচাই সাপেক্ষ | ১০ অক্টোবর ২০২৬ |