প্রবাসীদের রেমিট্যান্স কি আয়করমুক্ত? আয়কর আইন ২০২৩ ও এনবিআর নীতিমালা (সম্পূর্ণ ও নিখুঁত নির্দেশিকা ২০২৬)

বিশ্বের বিভিন্ন দেশে বসবাসরত প্রায় সোয়া এক কোটিরও বেশি প্রবাসী বাংলাদেশি রেমিট্যান্স যোদ্ধাদের মাথার ঘাম পায়ে ফেলা উপার্জনের অর্থ যখন বৈধ ব্যাংকিং চ্যানেলে দেশে আসে, তখন প্রায় প্রতিটি প্রবাসী পরিবারের মনে একটি বড় প্রশ্ন এবং অনিশ্চয়তা ঘুরপাক খায়—বিদেশের এই কষ্টার্জিত টাকার ওপর বাংলাদেশে কি কোনো আয়কর বা ট্যাক্স দিতে হবে? দেশে জমি, ফ্ল্যাট বা বাড়ি কিনলে কি ট্যাক্স অফিস থেকে কোনো আইনি নোটিশ আসতে পারে? কিংবা প্রবাসীদের কি বাধ্যতামূলকভাবে বাংলাদেশে আয়কর রিটার্ন (Income Tax Return) দাখিল করতে হয়? এই বিস্তারিত ও তথ্যবহুল গবেষণাধর্মী নির্দেশিকায় আমরা জাতীয় রাজস্ব বোর্ড (NBR) কর্তৃক কার্যকর আয়কর আইন ২০২৩ (Income Tax Act 2023), বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা পরিদর্শন নীতিমালা এবং সুপ্রিম কোর্টের নজির বিশ্লেষণ করে প্রবাসীদের রেমিট্যান্সের ওপর করমুক্তি, রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট সংগ্রহ, সম্পদ ঘোষণা এবং ট্যাক্স রিটার্ন ফরম পূরণের শতভাগ নির্ভুল পদ্ধতি তুলে ধরব।
📌 এই পূর্ণাঙ্গ আয়কর নির্দেশিকায় যা যা স্পষ্টভাবে উন্মোচন করা হয়েছে:
- আয়কর আইন ২০২৩ অনুযায়ী করমুক্তির সুস্পষ্ট আইনি ধারা: কেন রেমিট্যান্সের ওপর এক পয়সাও কর নেই।
- নিবাসী (Resident) বনাম অনিবাসী (Non-Resident) পার্থক্য: ১৮২ দিনের শারীরিক অবস্থানের আন্তর্জাতিক নিয়ম।
- রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট (ENC): প্রবাসীদের সবচেয়ে শক্তিশালী আইনি ঢাল কীভাবে ব্যাংক থেকে সংগ্রহ করবেন।
- রেমিট্যান্সের টাকায় জমি, ফ্ল্যাট ও বাড়ি কেনা: সাব-রেজিস্ট্রি অফিস ও এনবিআর কর পরিদর্শনের হাত থেকে বাঁচার উপায়।
- প্রবাসীদের কি ই-টিআইএন (e-TIN) ও রিটার্ন দাখিল বাধ্যতামূলক?: অনলাইনে শূন্য রিটার্ন দাখিলের ধাপে ধাপে পদ্ধতি।
- দেশে স্থানীয় ব্যবসা বা ভাড়ার আয়ের সাথে রেমিট্যান্সের সংমিশ্রণ: কোন আয়ে কর দিতে হবে আর কোনটিতে হবে না।
- পরিবারকে পাঠানো টাকার আইনি ব্যাখ্যা: স্ত্রী, মা-বাবা বা সন্তানের একাউন্টে টাকা ঢুকলে কি গিফট ট্যাক্স প্রযোজ্য?
- হুন্ডিতে আসা টাকার ভয়াবহ কর ঝুঁকি: মানি লন্ডারিং আইন ২০১২ অনুযায়ী কেন হুন্ডির টাকা কালো টাকা হিসেবে বাজেয়াপ্ত হয়।
- করমুক্ত সরকারি বন্ড স্কিম: ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড ও অফশোর ব্যাংকিং ফিক্সড ডিপোজিটের কর সুবিধা।
- সচরাচর জিজ্ঞাসিত ২০টি জটিল আয়কর প্রশ্নোত্তর (Deep Tax FAQ): প্রবাসীদের বাস্তব সংশয় নিরসন।
অধ্যায় ১: প্রবাসী রেমিট্যান্সের ওপর বাংলাদেশে কি কোনো আয়কর আছে? আয়কর আইন ২০২৩-এর সুস্পষ্ট আইনি ধারা
সরাসরি এবং সবচেয়ে স্পষ্ট উত্তর হলো: না, প্রবাসী বাংলাদেশিদের বৈধ ব্যাংকিং চ্যানেলে প্রেরিত রেমিট্যান্সের ওপর বাংলাদেশে কোনো প্রকার আয়কর, উৎসে কর (AIT) বা কোনো লুকানো কর নেই। এটি শতভাগ এবং নিঃশর্তভাবে করমুক্ত।
বাংলাদেশ সরকার এবং জাতীয় রাজস্ব বোর্ড (NBR) প্রবাসীদের প্রেরিত বৈদেশিক মুদ্রাকে জাতীয় অর্থনীতির সবচেয়ে গুরুত্বপূর্ণ স্তম্ভ হিসেবে স্বীকৃতি দেয়। পূর্ববর্তী ‘আয়কর অধ্যাদেশ ১৯৮৪’ (Income Tax Ordinance 1984) রহিত করে জাতীয় সংসদে পাস হওয়া নতুন আয়কর আইন ২০২৩ (Income Tax Act 2023)-এর আওতায় রেমিট্যান্সের এই করমুক্ত সুবিধা আরও সুসংহত এবং প্রাতিষ্ঠানিক রূপ পেয়েছে।
আয়কর আইন ২০২৩ এর ষষ্ঠ তফসিল (অংশ ক)-এর করমুক্তির বিধান
আয়কর আইন ২০২৩-এর ষষ্ঠ তফসিলের (Sixth Schedule) অংশ ১ অনুযায়ী করমুক্ত আয়ের সুস্পষ্ট তালিকায় স্পষ্টভাবে উল্লেখ রয়েছে যে:
“কোনো অনিবাসী বাংলাদেশি নাগরিক কর্তৃক বৈধ ব্যাংকিং চ্যানেলের মাধ্যমে বা বাংলাদেশ ব্যাংক কর্তৃক অনুমোদিত কোনো মানি এক্সচেঞ্জ বা মোবাইল ফিন্যান্সিয়াল সার্ভিস (MFS) নেটওয়ার্কের মাধ্যমে বাংলাদেশে প্রেরিত বৈদেশিক মুদ্রা বা রেমিট্যান্স হিসেবে প্রাপ্ত অর্থ করদাতার মোট আয়ের অন্তর্ভুক্ত হবে না এবং তা সম্পূর্ণভাবে আয়করমুক্ত থাকবে।”
এর অর্থ হলো—আপনি মধ্যপ্রাচ্যের সৌদি আরব প্রবাসীদের রেমিট্যান্স হাব, সংযুক্ত আরব আমিরাত, কাতার, কুয়েত, ওমান, বাহরাইন কিংবা ইউরোপ, যুক্তরাজ্য প্রবাসীদের করমুক্ত রেমিট্যান্স গাইড, যুক্তরাষ্ট্র, মালয়েশিয়া বা সিঙ্গাপুর থেকে বছরে ১ লক্ষ টাকা, ১০ লক্ষ টাকা, ৫০ লক্ষ টাকা কিংবা ৫ কোটি টাকা সমপরিমাণ রেমিট্যান্স বৈধ ব্যাংকিং চ্যানেলে পাঠালেও তার ওপর এক টাকাও সরকারি ট্যাক্স দিতে হবে না। উল্টো বাংলাদেশ সরকার রেমিট্যান্সের প্রতিটি পাই-পয়সার সাথে অতিরিক্ত প্রবাসী রেমিট্যান্সে ২.৫% সরকারি নগদ প্রণোদনা (Cash Incentive) সরাসরি বোনাস হিসেবে প্রদান করে। বিস্তারিত হিসাব দেখুন আমাদের লাইভ রেট ও ২.৫% প্রণোদনা গাইড-এ।
অধ্যায় ২: রেসিডেন্ট (নিবাসী) বনাম নন-রেসিডেন্ট (অনিবাসী): ১৮২ দিনের আন্তর্জাতিক গোল্ডেন রুল
আন্তর্জাতিক কর ব্যবস্থা এবং বাংলাদেশের আয়কর আইনের একটি অত্যন্ত গুরুত্বপূর্ণ মৌলিক নীতি হলো—আয়কর নির্ধারণের ক্ষেত্রে কোনো ব্যক্তির ‘নাগরিকত্ব’ (Citizenship) প্রধান বিবেচ্য নয়, বরং প্রধান বিবেচ্য হলো তার ‘আবাসিক মর্যাদা’ (Residential Status)।
আপনি বাংলাদেশের জন্মসূত্রে নাগরিক হলেও যদি বছরের অধিকাংশ সময় জীবিকার তাগিদে বিদেশে অবস্থান করেন, তবে আয়কর আইনের দৃষ্টিতে আপনি একজন ‘অনিবাসী’ বা নন-রেসিডেন্ট (Non-Resident Bangladeshi – NRB)।
আয়কর আইন ২০২৩-এর ধারা অনুযায়ী আবাসিক মর্যাদা নির্ধারণের শর্তাবলী
আয়কর আইন ২০২৩ অনুযায়ী কোনো ব্যক্তি একটি করবর্ষে (১ জুলাই থেকে ৩০ জুন) বাংলাদেশের নিবাসী (Resident) হবেন কিনা তা নির্ধারণ করতে দুটি সুনির্দিষ্ট মাপকাঠি প্রযোজ্য হয়:
- ১৮২ দিনের শারীরিক উপস্থিতি (Primary Condition): যদি কোনো ব্যক্তি সংশ্লিষ্ট আয়বর্ষে (Income Year) মোট ১৮২ দিন বা তার বেশি সময় শারীরিকভাবে বাংলাদেশে অবস্থান করেন, তবে তিনি কর আইনের দৃষ্টিতে ‘নিবাসী’ (Resident) হিসেবে গণ্য হবেন।
- ৪ বছরে ৩৬৫ দিন ও চলতি বছরে ৯০ দিন (Secondary Condition): যদি কোনো ব্যক্তি চলতি আয়বর্ষে কমপক্ষে ৯০ দিন বাংলাদেশে থাকেন এবং তার পূর্ববর্তী ৪ বছরে মোট ৩৬৫ দিন বা তার বেশি সময় বাংলাদেশে উপস্থিত থেকে থাকেন।
| আবাসিক মর্যাদা (Status) | বিদেশে অর্জিত আয়ের ওপর কর | বাংলাদেশে স্থানীয় আয়ের ওপর কর |
|---|---|---|
| অনিবাসী প্রবাসী (NRB) – ১৮২ দিনের কম দেশে অবস্থান | ১০০% সম্পূর্ণ করমুক্ত (Zero Tax) | যদি দেশে স্থানীয় ভাড়া বা ব্যবসা থাকে, তবে প্রযোজ্য হারে কর |
| নিবাসী বাংলাদেশি (Resident) – ১৮২ দিনের বেশি দেশে অবস্থান | বিশ্বব্যাপী আয়ের ওপর করযোগ্য (শর্তসাপেক্ষে রেয়াত) | সাধারণ করদাতার ন্যায় পূর্ণ কর প্রযোজ্য |
সুতরাং, যেসকল প্রবাসী ভাই-বোনরা বছরের অধিকাংশ সময় মধ্যপ্রাচ্য, ইউরোপ বা আমেরিকায় চাকরি বা ব্যবসা করছেন এবং বছরে হয়তো ১ বা ২ মাসের জন্য দেশে ছুটিতে আসেন, তারা আইন অনুযায়ী সম্পূর্ণ নন-রেসিডেন্ট (অনিবাসী)। ফলে তাদের বিদেশের আয়ের ওপর বাংলাদেশের কর বিভাগ কোনো প্রকার কর আরোপ করতে পারে না।
অধ্যায় ৩: রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট (Remittance Encashment Certificate – ENC): প্রবাসীদের আইনি সুরক্ষাবলয়
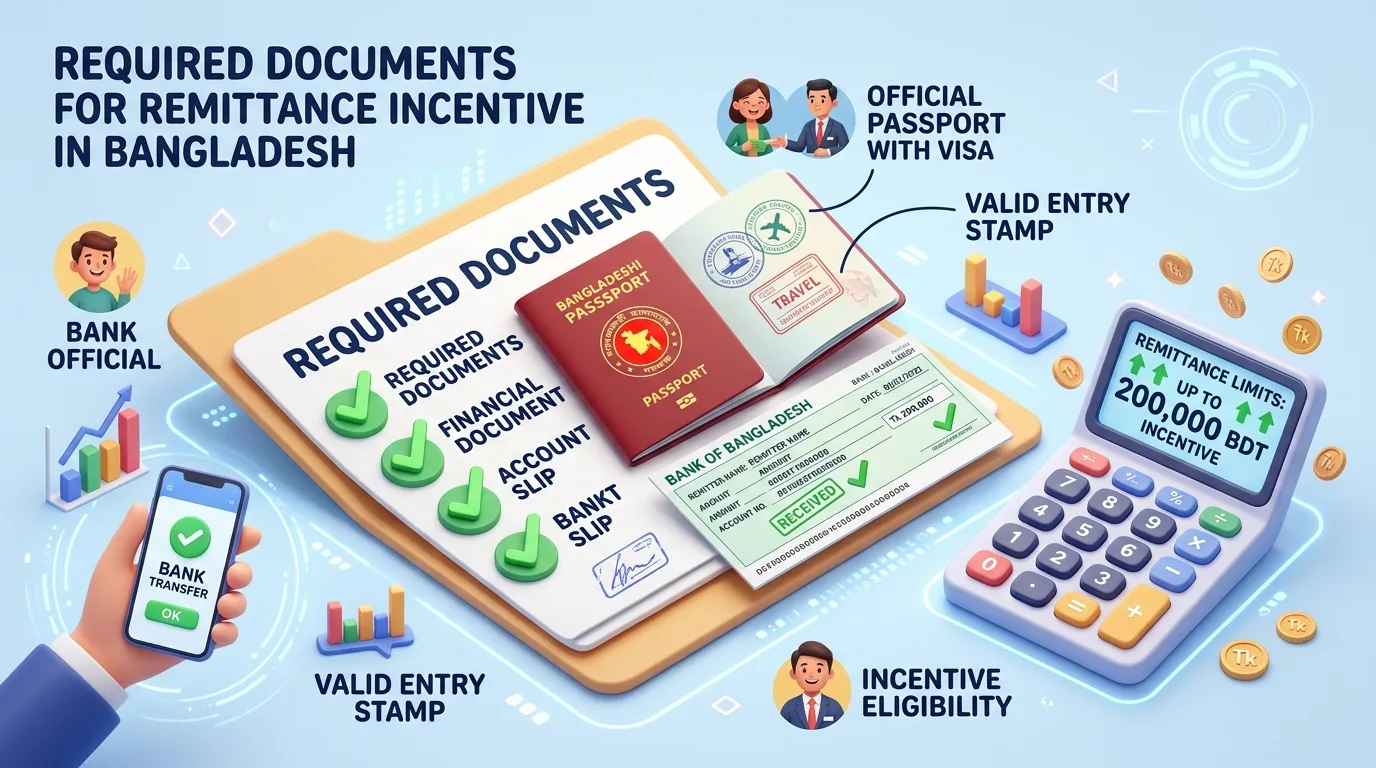
প্রবাসীরা প্রায়ই ভাবেন টাকা ব্যাংকে পাঠানো শেষ মানেই তাদের দায়িত্ব শেষ। কিন্তু ভবিষ্যৎ আর্থিক জীবনের সুরক্ষা, আয়কর ফাইলিং এবং দেশে বড় কোনো সম্পদ অর্জনের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ যে দলিলটি প্রয়োজন হয়, তার নাম ‘রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট’ (Remittance Encashment Certificate বা সংক্ষেপে ENC)।
রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট কী?
এনক্যাশমেন্ট সার্টিফিকেট হলো একটি তফসিলি ব্যাংক কর্তৃক অফিশিয়াল সিকিউরিটি প্যাডে মুদ্রিত বা ডিজিটাল কিউআর কোডযুক্ত একটি আইনগত প্রত্যয়নপত্র। এতে ব্যাংক সুস্পষ্টভাবে সত্যায়ন করে যে—“অমুক প্রবাসী ব্যক্তি বিদেশ থেকে অমুক ব্যাংকিং চ্যানেলের মাধ্যমে নির্দিষ্ট পরিমাণ বৈদেশিক মুদ্রা বৈধ পথে বাংলাদেশে পাঠিয়েছেন এবং তা এত টাকা সমপরিমাণ বাংলাদেশি মুদ্রায় রূপান্তর (Encash) হয়ে সংশ্লিষ্ট অ্যাকাউন্টে জমা হয়েছে।”
এই সার্টিফিকেটে কী কী গুরুত্বপূর্ণ তথ্য সংরক্ষিত থাকে?
- প্রেরকের পূর্ণাঙ্গ পরিচয়: প্রবাসীর নাম, পাসপোর্ট নম্বর, সংশ্লিষ্ট দেশের রেসিডেন্স কার্ড/ইকামা নম্বর এবং পেশা।
- প্রাপকের বিবরণ: বাংলাদেশে যে একাউন্টে বা ব্যক্তির নামে টাকা জমা হয়েছে তার নাম, ব্যাংক একাউন্ট নম্বর এবং এনআইডি নম্বর।
- বৈদেশিক মুদ্রার পরিমাণ: যে কারেন্সিতে রেমিট্যান্স পাঠানো হয়েছিল (যেমন: USD, SAR, AED, KWD, EUR, GBP)।
- বিনিময় হার (Exchange Rate): ট্রানজেকশনের দিন ব্যাংক কর্তৃক প্রদত্ত টিটি ক্লিন রেট।
- রূপান্তরিত মোট টাকার পরিমাণ: মূল বাংলাদেশি টাকা এবং আলাদা লাইনে প্রদর্শিত ২.৫% সরকারি প্রণোদনার অর্থ।
- আন্তর্জাতিক ব্যাংকিং ট্র্যাকিং কোড: আন্তর্জাতিক সুইফট মেসেজ রেফারেন্স (SWIFT MT103) বা ট্র্যাকিং নম্বর।
কীভাবে ব্যাংক থেকে এই সার্টিফিকেট সংগ্রহ করবেন?
আপনি যে ব্যাংকের অ্যাকাউন্টে রেমিট্যান্স গ্রহণ করেছেন (যেমন ইসলামী ব্যাংক বাংলাদেশ পিএলসি, সোনালী ব্যাংক, ডাচ-বাংলা ব্যাংক, ব্র্যাক ব্যাংক, সিটি ব্যাংক ইত্যাদি), সেই শাখার রেমিট্যান্স হেল্পডেস্কে গিয়ে ট্রানজেকশনের তারিখ ও একাউন্ট নম্বর উল্লেখ করে একটি আবেদন করলেই ব্যাংক প্রিন্ট কপি সরবরাহ করে। অনেক আধুনিক ব্যাংক এখন তাদের ইন্টারনেট ব্যাংকিং পোর্টাল বা মোবাইল অ্যাপ থেকেই সরাসরি e-Encashment Certificate পিডিএফ ফরম্যাটে ডাউনলোড করার সুবিধা দিচ্ছে।
যদি রেমিট্যান্স সরাসরি বিকাশ বা নগদে এসে থাকে, তবে সংশ্লিষ্ট পার্টনার কমার্শিয়াল ব্যাংক (যেমন বিকাশ রেমিট্যান্সের ক্লিয়ারিং ব্যাংক হিসেবে কাজ করে ব্র্যাক ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক ইত্যাদি) থেকে রেমিট্যান্স সার্টিফিকেট সংগ্রহ করা যায়। এছাড়া বিকাশ বা নগদ স্টেটমেন্টে যদি ‘Government Incentive 2.5%’ সহ ট্রানজেকশন আইডি সুস্পষ্ট থাকে, তবে সেটিও এনবিআরের কাছে প্রাথমিক প্রমাণ হিসেবে গ্রহণযোগ্য।
অধ্যায় ৪: রেমিট্যান্সের টাকায় সম্পদ অর্জন: জমি, ফ্ল্যাট, বাড়ি ও গাড়ি কেনার কর নীতিমালা
প্রবাসীদের সবচেয়ে বড় উদ্বেগের জায়গা হলো দেশে সম্পত্তি ক্রয়। অনেক প্রবাসী অভিযোগ করেন: “আমি বহু বছর মধ্যপ্রাচ্যে রক্ত পানি করে টাকা কামিয়েছি। দেশে যখন ৫০ লাখ বা ১ কোটি টাকা দিয়ে এক টুকরো জমি বা ফ্ল্যাট কিনতে গেলাম, তখন কি আয়কর অফিস থেকে তলব করা হবে? তারা কি বলতে পারে যে এই টাকা কোথা থেকে এলো?”
এই ভয়ের কোনো বাস্তব ভিত্তি নেই—যদি এবং কেবল যদি আপনার টাকাটি বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স হিসেবে দেশে এসে থাকে।
এনবিআরের দৃষ্টিতে ‘উৎস প্রদর্শন’ (Source of Fund Validation)
আয়কর আইন ২০২৩-এর বিধান অনুযায়ী সাব-রেজিস্ট্রি অফিসে জমি রেজিস্ট্রেশন করার সময় বা এনবিআর কর্তৃক সম্পদ যাচাইয়ের সময় করদাতাকে শুধুমাত্র সম্পদের অর্থায়নের উৎস প্রমাণ করতে হয়।
যদি কোনো প্রবাসী তার ব্যাংকের ‘রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট’ এবং ব্যাংক স্টেটমেন্ট উপস্থাপন করেন, তবে সহকারী কর কমিশনার (ACIT) বা ডেপুটি কর কমিশনার (DCT) সেই টাকার ওপর কোনো প্রশ্ন উত্থাপন করার আইনি এখতিয়ার রাখেন না। কারণ কর আইন অনুযায়ী বৈদেশিক রেমিট্যান্স হলো শতভাগ স্বীকৃত ও পবিত্র হোয়াইট মানি (Tax-Exempt White Money)।
⚠️ জমি কেনার সময় প্রবাসীদের যে মারাত্মক ভুল কখনোই করা যাবে না:
জমি বা ফ্ল্যাট কেনার সময় জমির বিক্রেতাকে কখনোই নগদ টাকায় (Cash Payment) মূল্য পরিশোধ করবেন না। রেমিট্যান্সের টাকা সরাসরি আপনার বা আপনার বিশ্বস্ত পরিবারের সদস্যের ব্যাংক অ্যাকাউন্টে রাখুন এবং সেখান থেকে জমির বিক্রেতার নামে ব্যাংক ড্রাফট (Bank Draft), পে-অর্ডার (Pay Order) বা একাউন্ট পেয়ী চেক (Account Payee Cheque)-এর মাধ্যমে লেনদেন সম্পন্ন করুন। এতে টাকার ব্যাংকিং ট্রেইল (Banking Trail) সম্পূর্ণ অক্ষুণ্ণ থাকে এবং কোনোদিনও আয়কর বিভাগ বা দুদক থেকে কোনো প্রশ্ন ওঠার সুযোগ থাকে না।
জমি রেজিস্ট্রেশন কর ও প্রবাসীদের জন্য সরকারি কর রেয়াত
বাংলাদেশে জমি ক্রয়ের সময় সাধারণ সরকারি রেজিস্ট্রেশন ফি, স্ট্যাম্প ডিউটি, স্থানীয় সরকার কর এবং ক্ষেত্রবিশেষে উৎসে কর (AIT) প্রদান করতে হয়। বৈধ রেমিট্যান্সধারীদের উৎসাহিত করতে সরকার বিভিন্ন সময় কর রেয়াত ও বিশেষ সুবিধা দিয়ে থাকে। তবে সবচেয়ে বড় সুবিধা হলো—সাধারণ করদাতাদের যেমন আয়ের অতিরিক্ত অর্থ প্রদর্শন করলে জরিমানা দিয়ে কালো টাকা সাদা করার বিধান মানতে হয়, প্রবাসীদের রেমিট্যান্সের টাকায় জমি কিনলে তার ওপর কোনো জরিমানা বা অতিরিক্ত পেনাল্টির প্রশ্নই আসে না।
অধ্যায় ৫: প্রবাসীদের কি বাংলাদেশে আয়কর রিটার্ন (Income Tax Return) দাখিল করা বাধ্যতামূলক?
এটি একটি অত্যন্ত সংবেদনশীল এবং সবচেয়ে বেশি জিজ্ঞাসিত প্রশ্ন। অনেকেই মনে করেন: “আমি তো বিদেশে থাকি, আমার তো কোনো করযোগ্য আয় নেই, তাহলে আমি কেন রিটার্ন জমা দেব?” আবার অনেকে ভাবেন: “যদি একবার টিআইএন (TIN) খুলে ফেলি, তাহলে তো প্রতি বছর বাধ্যতামূলক ট্যাক্স দিতে হবে!”
আসুন আয়কর আইন ২০২৩-এর আলোকে এই বিষয়ে বিদ্যমান আইনি অবস্থান পরিষ্কারভাবে জেনে নিই:
১. কাদের জন্য রিটার্ন দাখিল বাধ্যতামূলক?
আয়কর আইন ২০২৩-এর ধারা ২৬৪ (পূর্বে ধারা ৭৫) অনুযায়ী ৪৩টিরও বেশি নির্দিষ্ট সেবা গ্রহণের জন্য আয়কর রিটার্ন দাখিলের প্রমাণপত্র (Proof of Submission of Return – PSR) জমা দেওয়া বাধ্যতামূলক করা হয়েছে। যেমন:
- ব্যাংক থেকে ৫ লক্ষ টাকার বেশি কোনো ঋণ গ্রহণ করতে চাইলে।
- যেকোনো বাণিজ্যিক ব্যাংকে সঞ্চয়ী বা মেয়াদি হিসাব খোলার সময় ক্রেডিট ব্যালেন্স ১০ লক্ষ টাকা অতিক্রম করলে।
- বাংলাদেশে কোনো সিটি কর্পোরেশন, পৌরসভা বা ক্যান্টনমেন্ট বোর্ড এলাকায় জমি, ফ্ল্যাট বা ভবন রেজিস্ট্রেশন করতে গেলে।
- দেশে নিজের নামে কোনো কোম্পানি, ট্রেড লাইসেন্স বা ব্যবসা পরিচালনা করতে চাইলে।
- যেকোনো মোটরগাড়ি (প্রাইভেট কার বা জিপ) ক্রয় বা ফিটনেস নবায়ন করতে চাইলে।
২. প্রবাসীদের জন্য রিটার্ন দাখিলের বিশেষ শিথিলতা ও বাস্তব পরামর্শ
যদি কোনো প্রবাসীর বাংলাদেশে কোনো টিআইএন সার্টিফিকেট না থাকে, দেশে কোনো করযোগ্য ব্যবসা বা সম্পদ না থাকে এবং তিনি কেবল পরিবারের ভরণপোষণের জন্য রেমিট্যান্স পাঠান, তবে তার জন্য আয়কর রিটার্ন দাখিল করা বাধ্যতামূলক নয়।
কিন্তু যদি কোনো প্রবাসী দেশে নিজের নামে জমি বা ফ্ল্যাট কেনেন, ব্যাংকে বড় অংকের ফিক্সড ডিপোজিট রাখেন অথবা ভবিষ্যতের আর্থিক স্বচ্ছতার কথা ভাবেন, তবে তার জন্য একটি ই-টিআইএন খুলে প্রতি বছর ‘শূন্য আয়কর রিটার্ন’ (Zero Tax Return) দাখিল করা অত্যন্ত বুদ্ধিমানের কাজ।
💡 অনলাইনে প্রবাসীদের ই-রিটার্ন দাখিলের সহজ ফর্মুলা:
এখন আর কোনো উকিল বা মুহুরি ধরে ট্যাক্স অফিসে যাওয়ার প্রয়োজন নেই। জাতীয় রাজস্ব বোর্ডের অফিসিয়াল ই-রিটার্ন পোর্টাল (etaxnbr.gov.bd)-এ প্রবাসী তার বায়োমেট্রিক সিম বা জাতীয় পরিচয়পত্র দিয়ে সরাসরি একাউন্ট খুলতে পারেন। সেখানে আয়ের উৎস হিসেবে ‘Remittance’ সিলেক্ট করে রেমিট্যান্সের মোট অংক লিখে দেবেন এবং করের পরিমাণ হবে ০.০০ টাকা (Zero Tax)। এরপর রিটার্ন সাবমিট করার সাথে সাথেই এনবিআরের কিউআর কোডযুক্ত অফিশিয়াল একনলেজমেন্ট স্লিপ ও পিএসআর সার্টিফিকেট ডাউনলোড করে নেওয়া যায়।
আইটি-১০বি (IT-10B) সম্পদ ও দায় বিবরণী ফরম পূরণের পুঙ্খানুপুঙ্খ নির্দেশিকা
বাংলাদেশে আয়কর রিটার্ন দাখিলের সময় সবচেয়ে গুরুত্বপূর্ণ অংশ হলো ফরম IT-10B (Statement of Assets and Liabilities)। অনেক প্রবাসী এই ফরমটি পূরণ করতে গিয়ে ভুল তথ্যের কারণে ভবিষ্যতে অডিটের মুখে পড়েন। নিচে ধাপে ধাপে সঠিক নির্দেশিকা দেওয়া হলো:
- আয়ের উৎস কলাম (Sources of Fund): ফরমের ‘Exempted / Tax-Free Remittance Income’ ঘরে বিগত অর্থবছরজুড়ে (১ জুলাই থেকে ৩০ জুন) ব্যাংক চ্যানেলে যত টাকা রেমিট্যান্স এসেছে তার সঠিক সর্বমোট অংক লিখতে হবে।
- ব্যাংক অ্যাকাউন্ট ব্যালেন্স কলাম (Cash at Bank): ৩০ জুনের দিন বাংলাদেশে আপনার রেমিট্যান্স ব্যাংক অ্যাকাউন্ট বা এফডিআরে যে সমাপনী ব্যালেন্স (Closing Balance) অবশিষ্ট ছিল, হুবহু সেই অংকটি উল্লেখ করতে হবে।
- স্থাবর সম্পত্তি ক্রয় কলাম (Non-Agricultural Land & Real Estate): যদি রেমিট্যান্সের টাকায় কোনো জমি বা ফ্ল্যাট কিনে থাকেন, তবে দলিলের উল্লেখিত মোট রেজিস্ট্রি মূল্য ও আনুষঙ্গিক খরচ মিলিয়ে যে প্রকৃত ব্যয় হয়েছে তা স্থাবর সম্পদের ঘরে দেখাতে হবে।
- পারিবারিক জীবনযাত্রার ব্যয় বিবরণী (Form IT-10BB): রেমিট্যান্সের টাকা থেকে দেশে পরিবারের খরচ বাবদ যে অর্থ ব্যয় হয়েছে (যেমন: চিকিৎসা, সন্তানদের পড়াশোনা, গৃহস্থালি ব্যয়), তা আনুমানিক বা প্রকৃত হিসাব অনুযায়ী পারিবারিক ব্যয় হিসেবে অন্তর্ভুক্ত করতে হবে।
- অর্থের সমতা বিধান (Net Wealth Reconciliation): পূর্ববর্তী বছরের মোট সম্পদ + চলতি বছরের রেমিট্যান্স আয় – পারিবারিক মোট ব্যয় = চলতি বছরের মোট নিট সম্পদ। এই গাণিতিক হিসাবটি মিলে গেলে আপনার ট্যাক্স ফাইলে একটি পয়সারও অমিল থাকবে না এবং এনবিআর সিস্টেম স্বয়ংক্রিয়ভাবে রিটার্নটি ক্লিয়ারেন্স দিয়ে দেবে।
অধ্যায় ৬: বাংলাদেশে স্থানীয় আয়ের সাথে রেমিট্যান্সের সংমিশ্রণ: কখন ট্যাক্স দিতে হবে?
অনেক প্রবাসী ভাইয়ের দেশে কিছু সম্পত্তি বা স্থানীয় আর্থিক উৎস থাকে। কর নির্ধারণের ক্ষেত্রে রেমিট্যান্স এবং স্থানীয় আয়ের মধ্যে সুস্পষ্ট পার্থক্য বজায় রাখা অত্যন্ত জরুরি:
সিনারিও ১: প্রবাসী শুধু রেমিট্যান্স পাঠান, দেশে অন্য কোনো উপার্জন নেই
এক্ষেত্রে করযোগ্য আয়ের পরিমাণ শূন্য (০)। বিদেশে উপার্জিত অর্থ সম্পূর্ণ করমুক্ত। কোনো কর দিতে হবে না।
সিনারিও ২: রেমিট্যান্সের টাকায় কেনা বাড়ি বা দোকান থেকে দেশে ভাড়া আয়
ধরে নিন, একজন প্রবাসী রেমিট্যান্সের টাকায় ঢাকায় একটি ফ্ল্যাট বা গ্রামে একটি বাণিজ্যিক দোকান কিনেছেন এবং সেটি ভাড়া দিয়েছেন। এখান থেকে প্রতি মাসে ২০,০০০ টাকা ভাড়া আসে (বছরে ২,৪০,০০০ টাকা)।
- বিদেশের রেমিট্যান্সের অংশটি যথারীতি সম্পূর্ণ করমুক্ত থাকবে।
- কিন্তু বাংলাদেশে বাড়ি বা দোকান থেকে প্রাপ্ত ভাড়াটি আয়কর আইন অনুযায়ী ‘গৃহ-সম্পত্তি হইতে আয়’ (Income from House Property) হিসেবে গণ্য হবে।
- যদি প্রবাসীর বাংলাদেশে মোট দেশীয় আয় সাধারণ করমুক্ত আয়ের সীমা (যেমন পুরুষ করদাতাদের জন্য বছরে ৩,৫০,০০০ টাকা এবং নারী করদাতাদের জন্য ৪,০০,০০০ টাকা) অতিক্রম করে, তবে শুধুমাত্র সেই অতিরিক্ত স্থানীয় ভাড়ার ওপর নির্ধারিত স্ল্যাব অনুযায়ী কর দিতে হবে। রেমিট্যান্সের ওপর এর কোনো প্রভাব পড়বে না।
সিনারিও ৩: পরিবারকে পাঠানো অর্থ—স্ত্রী বা মা-বাবার ওপর কি ‘গিফট ট্যাক্স’ হবে?
অনেকেই বিভ্রান্তিতে পড়েন যে প্রবাসীর পাঠানো টাকা যদি তার স্ত্রী বা পিতার ব্যক্তিগত ব্যাংক অ্যাকাউন্টে জমা হয়, তবে এনবিআর কি এটিকে ‘উপহার’ বা ‘অজ্ঞাত আয়’ ধরে কর ধার্য করবে?
আয়কর আইনের স্পষ্ট বিধান অনুযায়ী—পরিবারের নিকটাত্মীয়দের (যেমন স্বামী, স্ত্রী, পিতা, মাতা, সন্তান, ভাই, বোন) পারিবারিক ভরণপোষণ ও জীবনযাত্রার ব্যয়ের জন্য প্রেরিত অর্থ কোনো করযোগ্য আয় নয়। প্রাপক ব্যক্তি আয়কর ফাইলে এই অর্থকে ‘প্রবাসী আত্মীয়ের নিকট হইতে প্রাপ্ত রেমিট্যান্স’ হিসেবে প্রদর্শন করতে পারেন এবং এর বিপরীতে সংশ্লিষ্ট রেমিট্যান্স ভাউচার দাখিল করলেই তা সম্পূর্ণ করমুক্ত হিসেবে বিবেচিত হবে।
| আয়ের খাত / ট্রানজেকশনের ধরন | প্রযোজ্য করের হার (Tax Rate) | প্রয়োজনীয় আইনি নথি | এনবিআর অডিট ঝুঁকি |
|---|---|---|---|
| বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স | ০% (সম্পূর্ণ করমুক্ত) + ২.৫% বোনাস | রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট ও পাসপোর্ট | শূন্য (Zero Risk) |
| রেমিট্যান্সের টাকায় কেনা বাড়ি ভাড়া আয় | সাধারণ স্ল্যাব অনুযায়ী (৫% থেকে ২৫%) | ভাড়া চুক্তি ও ব্যাংক স্টেটমেন্ট | রিটার্নে প্রদর্শন করলে সাধারণ |
| ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ডের মুনাফা | ০% (সম্পূর্ণ করমুক্ত) | বন্ড সার্টিফিকেট ও মুনাফা স্লিপ | শূন্য (১০০% সুরক্ষিত) |
| অবৈধ হুন্ডিতে আসা টাকা | কালো টাকা হিসেবে বাজেয়াপ্ত ও জরিমানা | কোনো বৈধ রসিদ নেই | সর্বোচ্চ (BFIU মামলা ও জেল) |
অধ্যায় ৭: দ্বৈত কর পরিহার চুক্তি (DTAA) এবং আন্তর্জাতিক কর আইনে প্রবাসীদের সুরক্ষা
অনেক প্রবাসী বাংলাদেশি বিশেষ করে যাঁরা ইউরোপ, যুক্তরাজ্য, যুক্তরাষ্ট্র, কানাডা বা অস্ট্রেলিয়ায় পেশাজীবী, প্রকৌশলী, চিকিৎসক বা স্থায়ী অভিবাসী (Permanent Resident – PR) হিসেবে কর্মরত আছেন, তাঁদের একটি বড় শঙ্কা থাকে—একই উপার্জনের ওপর কি প্রবাসের দেশে এবং বাংলাদেশে দুইবার কর (Double Taxation) দিতে হবে?
এই সমস্যার স্থায়ী আইনি সমাধান হলো দ্বৈত কর পরিহার চুক্তি বা Double Taxation Avoidance Agreement (DTAA)। এটি দুটি সার্বভৌম রাষ্ট্রের মধ্যে সম্পাদিত একটি দ্বিপাক্ষিক আন্তর্জাতিক চুক্তি, যার মূল উদ্দেশ্য হলো কোনো নাগরিকের একই আয়ের ওপর যাতে একাধিকবার কর আরোপিত না হয় তা নিশ্চিত করা।
বাংলাদেশের সাথে বিশ্বের শীর্ষ দেশগুলোর DTAA চুক্তি
গণপ্রজাতন্ত্রী বাংলাদেশ সরকারের সাথে বর্তমানে বিশ্বের প্রায় ৪০টিরও বেশি গুরুত্বপূর্ণ অর্থনীতির দেশের পূর্ণাঙ্গ দ্বৈত কর পরিহার চুক্তি কার্যকর রয়েছে। এর মধ্যে উল্লেখযোগ্য কয়েকটি দেশ হলো:
- যুক্তরাজ্য (UK): চুক্তি অনুযায়ী যুক্তরাজ্যে অর্জিত আয় সেখানে কর প্রদান সাপেক্ষে বাংলাদেশে সম্পূর্ণ করমুক্ত এবং বাংলাদেশে পাঠানো রেমিট্যান্সের ওপর যুক্তরাজ্যের HMRC কোনো অতিরিক্ত চার্জ করে না।
- মার্কিন যুক্তরাষ্ট্র (USA): আইআরএস (IRS) ও এনবিআরের মধ্যকার চুক্তিতে প্রবাসী বাংলাদেশিদের দ্বৈত কর ঝুঁকি থেকে সুরক্ষা দেওয়া হয়েছে।
- কানাডা ও ইউরোপীয় ইউনিয়ন: ইতালি, জার্মানি, ফ্রান্স, নেদারল্যান্ডস, পোল্যান্ড ও নরওয়ের সাথে দ্বিপাক্ষিক ট্যাক্স ট্রিটি বলবৎ রয়েছে।
- মধ্যপ্রাচ্য ও এশিয়া: সৌদি আরব, সংযুক্ত আরব আমিরাত, কাতার, কুয়েত, ওমান, মালয়েশিয়া, সিঙ্গাপুর, জাপান, চীন ও দক্ষিণ কোরিয়া।
ট্যাক্স রেসিডেন্সি সার্টিফিকেট (Tax Residency Certificate – TRC) কী?
যদি আপনি বিদেশে বসবাসকারী হিসেবে সেদেশের কর বিভাগের আওতাভুক্ত হন, তবে সংশ্লিষ্ট দেশের রেভিনিউ ডিপার্টমেন্ট (যেমন ব্রিটেনের HMRC বা আমেরিকার IRS) থেকে একটি ট্যাক্স রেসিডেন্সি সার্টিফিকেট (TRC) সংগ্রহ করতে পারেন। এই সার্টিফিকেটটি প্রমাণ করে যে আপনি বিদেশের মাটিতে নিয়মিত করদাতা। বাংলাদেশে কোনো কারণে কর বিভাগ থেকে আপনার বিদেশের আয়ের স্ট্যাটাস নিয়ে ব্যাখ্যা চাওয়া হলে এই টিআরসি দাখিল করলে স্বয়ংক্রিয়ভাবে ডিটিএএ সুবিধার আওতায় আপনি শতভাগ কর অব্যাহতি পাবেন।
অধ্যায় ৮: হুন্ডি বনাম ব্যাংকিং চ্যানেলের কর পার্থক্য ও মানি লন্ডারিং তদন্ত (BFIU Enforcement)
কর আইনের সবচেয়ে বড় বিপদ তৈরি হয় যখন কোনো প্রবাসী না বুঝে হুন্ডির মাধ্যমে টাকা দেশে পাঠান। হুন্ডি ব্যবসায়ীরা বিদেশে নগদ টাকা গ্রহণ করে এবং বাংলাদেশে তাদের স্থানীয় এজেন্টের মাধ্যমে বিকাশ, নগদ বা স্থানীয় ব্যাংকে টাকা ট্রান্সফার করে দেয়।
উপরে উপরে মনে হতে পারে টাকা তো দেশে পৌঁছে গেছে, কিন্তু কর এবং আইনের দৃষ্টিতে এটি মারাত্মক বিপর্যয়ের সূচনা করে:
⚠️ হুন্ডিতে টাকা পাঠানোর কর ও আইনি বিপর্যয়:
- কোনো এনক্যাশমেন্ট সার্টিফিকেট পাওয়া যায় না: যেহেতু টাকা ব্যাংকিং চ্যানেলে আসেনি, তাই ব্যাংক আপনাকে কোনো রেমিট্যান্স সার্টিফিকেট দিতে পারবে না। ফলে কর অফিসে আপনি কোনো প্রমাণ দেখাতে পারবেন না।
- এনবিআরের কাছে এটি শতভাগ ‘কালো টাকা’: আয়কর আইনের দৃষ্টিতে এই টাকা বৈদেশিক রেমিট্যান্স হিসেবে গণ্য হয় না। কর কর্মকর্তারা এটিকে ‘অজ্ঞাত উৎস থেকে অর্জিত কালো টাকা’ (Unexplained Cash Credit) হিসেবে গণ্য করবেন এবং এর ওপর সর্বোচ্চ হারে কর ও অতিরিক্ত জরিমানা আরোপ করতে পারেন।
- BFIU কর্তৃক ব্যাংক একাউন্ট ফ্রিজ: বাংলাদেশ ফিন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (BFIU) যেসকল বিকাশ বা ব্যাংক একাউন্টে অস্বাভাবিক নগদ ক্যাশ-ইন শনাক্ত করে, সেগুলোকে মানি লন্ডারিং প্রতিরোধ আইন ২০১২ অনুযায়ী সাথে সাথে ফ্রিজ করে দেয়।
- সরকারি ২.৫% প্রণোদনা হারানো: হুন্ডিতে টাকা পাঠালে সরকারের ২.৫% নিশ্চিত বোনাস থেকে সম্পূর্ণ বঞ্চিত হতে হয়।
হুন্ডি সংক্রান্ত বিশদ আইনি দিকনির্দেশনা ও প্রতিরোধ গাইড পড়ুন আমাদের হুন্ডি প্রতিরোধ ও আইনি সতর্কতা ম্যানুয়াল-এ।
অধ্যায় ৯: প্রবাসীদের জন্য করমুক্ত ব্যাংকিং ও রাষ্ট্রীয় বন্ডে বিনিয়োগের সুযোগ
প্রবাসীরা তাদের কষ্টার্জিত রেমিট্যান্সের অর্থ দেশে অলস ফেলে না রেখে সম্পূর্ণ করমুক্তভাবে আকর্ষণীয় মুনাফাযুক্ত সরকারি সিকিউরিটিজে বিনিয়োগ করতে পারেন। বাংলাদেশ ব্যাংক ও জাতীয় সঞ্চয় অধিদপ্তর প্রবাসীদের জন্য নিম্নোক্ত বিশেষ স্কিমগুলো পরিচালনা করে:
১. ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড (WEDB)
৫ বছর মেয়াদি এই বন্ডে প্রবাসীদের জন্য স্তরভিত্তিক আকর্ষণীয় মুনাফা (১১% থেকে ১২% পর্যন্ত কার্যকর হার) রয়েছে। সবচেয়ে বড় সুবিধা হলো—এই বন্ডের মুনাফার ওপর কোনো উৎসে কর কাটা হয় না এবং মেয়াদ শেষে আসল ও মুনাফা সম্পূর্ণ করমুক্তভাবে উত্তোলন করা যায়।
২. ইউএস ডলার প্রিমিয়াম বন্ড ও ইনভেস্টমেন্ট বন্ড
মার্কিন ডলারে সরাসরি বিনিয়োগের জন্য ৩ বছর মেয়াদি এই বন্ড দুটি অত্যন্ত আকর্ষণীয়। এই বন্ডের মূলধন ডলারে সংরক্ষিত থাকে এবং অর্জিত মুনাফা সম্পূর্ণ করমুক্ত।
৩. অফশোর ব্যাংকিং ফিক্সড ডিপোজিট (OB-FDR)
বাংলাদেশ ব্যাংকের অনুমোদিত অফশোর ব্যাংকিং ইউনিটে প্রবাসীরা সরাসরি বিদেশি মুদ্রায় (USD, EUR, GBP) ৩ মাস থেকে ৫ বছর মেয়াদে আমানত রাখতে পারেন। এতে আন্তর্জাতিক বেঞ্চমার্ক অনুযায়ী ৭% থেকে ৮.৫% পর্যন্ত সুদ পাওয়া যায় এবং অর্জিত আয় সম্পূর্ণ করমুক্ত এবং যেকোনো সময় প্রবাসে ফিরিয়ে নেওয়ার শতভাগ আইনি নিশ্চয়তা রয়েছে।
অধ্যায় ১০: প্রবাসী করদাতাদের জন্য ৭-দফা গোল্ডেন ট্যাক্স চেকলিস্ট
বাংলাদেশে আপনার উপার্জিত অর্থ ও অর্জিত সম্পদকে আজীবন সম্পূর্ণ ঝামেলামুক্ত রাখতে নিয়মিত এই ৭টি রুটিন অনুসরণ করুন:
অধ্যায় ১১: সচরাচর জিজ্ঞাসিত ২৫টি জটিল ও বাস্তবধর্মী আয়কর প্রশ্নোত্তর (Deep Tax FAQ)
১. রেমিট্যান্সের টাকার ওপর কি ব্যাংক সরাসরি কোনো ট্যাক্স কেটে রাখে?
না, একদমই নয়। ব্যাংক আপনার রেমিট্যান্সের মূল টাকা থেকে কোনো আয়কর বা উৎসে কর কাটতে পারে না। বরং সরকার ঘোষিত ২.৫% নগদ প্রণোদনা স্বয়ংক্রিয়ভাবে মূল টাকার সাথে অতিরিক্ত যোগ করে দেয়।
২. রেমিট্যান্সের টাকায় ফ্ল্যাট কিনলে কি ট্যাক্স ফাইলিংয়ে দেখাতে হবে?
হ্যাঁ, আপনি যদি নিজের নামে কোনো ফ্ল্যাট কেনেন, তবে আয়কর রিটার্নের সম্পদ বিবরণী (IT-10B) ফরমে ফ্ল্যাটের মূল্য প্রদর্শন করতে হবে এবং অর্থায়নের উৎস হিসেবে ‘Foreign Remittance’ উল্লেখ করে ব্যাংকের এনক্যাশমেন্ট সার্টিফিকেট যুক্ত করতে হবে। এতে ফ্ল্যাটটি সম্পূর্ণ বৈধ সম্পদ হিসেবে রেজিস্টার্ড হবে।
৩. প্রবাসীরা কি বিদেশে বসে অনলাইনে ই-টিআইএন খুলতে পারেন?
হ্যাঁ, জাতীয় রাজস্ব বোর্ডের অফিশিয়াল পোর্টাল (incometax.gov.bd)-এ গিয়ে প্রবাসী তার জাতীয় পরিচয়পত্র (NID) নম্বর ও মোবাইল নম্বর দিয়ে মাত্র ৫ মিনিটে সম্পূর্ণ ফ্রিতে ই-টিআইএন সার্টিফিকেট তৈরি করতে পারেন।
৪. রেমিট্যান্সের টাকা ব্যাংকে স্থায়ী আমানত (FDR) রাখলে মুনাফায় কি ট্যাক্স কাটে?
রেমিট্যান্সের মূল টাকা সম্পূর্ণ করমুক্ত হলেও তা যদি সাধারণ টাকায় কনভার্ট করে সাধারণ ব্যাংকিং এফডিআর করা হয়, তবে অর্জিত সুদের ওপর সাধারণ নিয়ম অনুযায়ী ১০% (টিআইএন থাকলে) বা ১৫% (টিআইএন না থাকলে) উৎসে কর কর্তন হয়। তবে অফশোর ব্যাংকিং ফিক্সড ডিপোজিট (USD/EUR) করলে মুনাফা সম্পূর্ণ করমুক্ত থাকে।
৫. প্রবাসীর স্ত্রী যদি রেমিট্যান্স দিয়ে জমি কেনেন, তবে করের নিয়ম কী?
প্রবাসীর স্ত্রী তার স্বামীর পাঠানো বৈধ রেমিট্যান্সের টাকায় জমি কিনতে পারেন। আয়কর ফাইলে তিনি আয়ের উৎস হিসেবে ‘স্বামীর নিকট হইতে প্রাপ্ত বৈধ রেমিট্যান্স’ প্রদর্শন করবেন এবং স্বামীর রেমিট্যান্স সার্টিফিকেট সংযুক্ত করবেন। এতে স্ত্রীর ওপর কোনো আলাদা কর বসবে না।
৬. এক বছরে সর্বোচ্চ কত টাকা করমুক্ত রেমিট্যান্স দেশে পাঠানো যায়?
বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী বৈধ উপার্জনের রেমিট্যান্স পাঠানোর কোনো সর্বোচ্চ সিলিং বা সীমা নেই। আপনি আপনার বৈধ আয়ের যেকোনো পরিমাণ অর্থ (এমনকি কোটি কোটি টাকাও) সম্পূর্ণ করমুক্তভাবে দেশে পাঠাতে পারেন।
৭. রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট কত বছর সংরক্ষণ করতে হয়?
আয়কর আইন অনুযায়ী কর সংক্রান্ত যেকোনো নথিপত্র করবর্ষ সমাপ্তির পর অন্তত ৬ বছর পর্যন্ত নিরাপদে সংরক্ষণ করা বাধ্যতামূলক। তবে জমি বা স্থাবর সম্পত্তি কেনার নথিপত্র আজীবন সংরক্ষণ করা বাঞ্ছনীয়।
৮. অনিবাসী বাংলাদেশি (NRB) হিসেবে বিদেশে উপার্জিত আয়ের ওপর কি ডাবল ট্যাক্স হবে?
না। বাংলাদেশের সাথে বিশ্বের প্রায় ৪০টিরও বেশি দেশের দ্বৈত কর পরিহার চুক্তি (Double Taxation Avoidance Agreement – DTAA) রয়েছে। এছাড়া বাংলাদেশের অভ্যন্তরীণ কর আইন অনুযায়ী অনিবাসীদের বিদেশের আয়ের ওপর বাংলাদেশ সরকার কোনো কর ধার্য করে না।
৯. বিদেশে নগদ ডলার হাতে এনে বিমানবন্দরে ডিক্লেয়ার করলে কি ট্যাক্স লাগে?
কোনো যাত্রী বিদেশ থেকে ফেরার সময় ১০,০০০ মার্কিন ডলার বা সমপরিমাণ বৈদেশিক মুদ্রা কোনো ডিক্লারেশন ছাড়াই সাথে আনতে পারেন। এর বেশি পরিমাণ আনলে কাস্টমসের এফএমজে (FMJ) ফরমে ডিক্লেয়ার করতে হয়। বৈধভাবে ডিক্লেয়ার করা বৈদেশিক মুদ্রার ওপর কোনো ট্যাক্স নেই এবং তা ব্যাংকে জমা দিয়ে রেমিট্যান্সের সুবিধা পাওয়া যায়।
১০. প্রবাসীরা কি দেশে জাতীয় সঞ্চয়পত্র কিনতে পারেন?
প্রবাসীদের জন্য সরকার বিশেষায়িত বন্ড (ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড, ইউএস ডলার বন্ড) পরিচালনা করে। সাধারণ সঞ্চয়পত্র (যেমন তিন মাস অন্তর মুনাফাভিত্তিক বা পরিবার সঞ্চয়পত্র) শুধুমাত্র বাংলাদেশে বসবাসকারী স্থায়ী বাসিন্দাদের জন্য নির্ধারিত।
১১. হুন্ডির মাধ্যমে টাকা দেশে আনলে এনবিআরের জরিমানা কত হতে পারে?
আয়কর আইন ২০২৩ অনুযায়ী অঘোষিত নগদ অর্থ শনাক্ত হলে প্রযোজ্য করের পাশাপাশি অতিরিক্ত ১০০% পর্যন্ত জরিমানা আরোপ হতে পারে। এছাড়া মানি লন্ডারিং আইনে অর্থ বাজেয়াপ্ত এবং সর্বোচ্চ ১২ বছর পর্যন্ত কারাদণ্ড হতে পারে।
১২. প্রবাসীর ব্যাংক একাউন্টে রেমিট্যান্স আসলে এক্সাইজ ডিউটি (Excise Duty) কি কাটে?
বছরের যেকোনো সময় ব্যাংক হিসাবে বছরের নির্দিষ্ট দিনে ব্যালেন্স নির্দিষ্ট সীমা (যেমন ৫ লক্ষ বা ১০ লক্ষ টাকার বেশি) অতিক্রম করলে সরকার কর্তৃক নির্ধারিত ব্যাংক এক্সাইজ ডিউটি আরোপিত হয়। এটি কর নয়, ব্যাংকিং নিয়ন্ত্রণ ফি। তবে রেমিট্যান্সের মূল টাকা থেকে কোনো বিশেষ আবগারি শুল্ক কর্তন হয় না।
১৩. বিকাশে রেমিট্যান্স আসলে ক্যাশ-আউটের ওপর কি কোনো ট্যাক্স আছে?
না, কোনো ট্যাক্স নেই। সাধারণ বিকাশ লেনদেনে যেমন ক্যাশ-আউট চার্জ প্রযোজ্য, রেমিট্যান্সের ক্ষেত্রে এজেন্ট পয়েন্টে সেই চার্জ ছাড়া কোনো প্রকার অতিরিক্ত ভ্যাট বা সরকারি ট্যাক্স দিতে হয় না।
১৪. বিদেশে বসবাসরত ফ্রিল্যান্সাররা কি রেমিট্যান্স করমুক্ত সুবিধা পান?
বাংলাদেশে বসবাসকারী সফটওয়্যার ও আইটি সেবা রপ্তানিকারকদের জন্য সরকারি গেজেট অনুযায়ী নির্দিষ্ট সময় পর্যন্ত আয়কর অব্যাহতির সুবিধা কার্যকর রয়েছে। আর বিদেশে বসবাসরত ফ্রিল্যান্সাররা অনিবাসী হিসেবে সম্পূর্ণ করমুক্ত।
১৫. প্রবাস জীবন শেষে স্থায়ীভাবে দেশে ফিরে আসার পর বিদেশের জমানো টাকার কর কী হবে?
স্থায়ীভাবে দেশে ফেরার সময় প্রবাসীরা তাদের সমস্ত বৈদেশিক মুদ্রা ব্যাংকিং চ্যানেলে বা রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (RFCD) একাউন্টে আনতে পারেন। দেশে ফেরার আগের উপার্জিত সমস্ত অর্থ সম্পূর্ণ করমুক্ত হোয়াইট মানি হিসেবে গণ্য হবে।
১৬. প্রবাসীদের ব্যাংক অ্যাকাউন্টে কি নমিনি থাকা বাধ্যতামূলক?
হ্যাঁ, বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী যেকোনো ব্যাংক বা এমএফএস অ্যাকাউন্টে বৈধ নমিনি থাকা বাধ্যতামূলক। নমিনি মনোনীত থাকলে প্রবাসীর অবর্তমানে আইনি উত্তরাধিকারীরা কোনো বিলম্ব ছাড়াই জমানো অর্থ উত্তোলন করতে পারেন।
১৭. বিদেশে কর্মরত অবস্থায় প্রবাসীদের পাসপোর্ট হারালে রেমিট্যান্সের ডকুমেন্টস কীভাবে প্রমাণ করবেন?
দূতাবাস কর্তৃক ইস্যুকৃত নতুন পাসপোর্টে পূর্ববর্তী পাসপোর্টের নম্বর উল্লেখ থাকে। এছাড়া জাতীয় পরিচয়পত্র (NID) এবং ব্যাংকিং সুইফট ট্র্যাকিং রেফারেন্স দিয়ে অতীতের যেকোনো লেনদেনের পূর্ণাঙ্গ রেকর্ড ব্যাংক থেকে পুনরুদ্ধার করা যায়।
১৮. প্রবাসীরা কি দেশে শেয়ার বাজারে করমুক্তভাবে বিনিয়োগ করতে পারেন?
হ্যাঁ, প্রবাসীরা নন-রেসিডেন্ট ইনভেস্টরস টাকা একাউন্ট (NITA)-এর মাধ্যমে পুঁজিবাজারে বিনিয়োগ করতে পারেন। শেয়ারে বিনিয়োগকৃত মূলধন এবং অর্জিত লভ্যাংশ করমুক্তভাবে ডলারে বিদেশে ফেরত নেওয়ার পূর্ণ আইনি নিশ্চয়তা রয়েছে।
১৯. আয়কর রিটার্নে কি রেমিট্যান্সের তথ্য গোপন করা উচিত?
কখনোই না! রেমিট্যান্স যেহেতু সম্পূর্ণ করমুক্ত, তাই এটি রিটার্নে প্রদর্শন করলে আপনার জন্য সবচেয়ে বড় লাভ। এটি প্রদর্শন করার মাধ্যমে আপনার ঘোষিত মোট সম্পদের পরিমাণ বাড়ে এবং ভবিষ্যতে কোনো সম্পত্তি কিনলে টাকার উৎস নিয়ে কোনো প্রশ্ন ওঠে না।
২০. আয়কর সংক্রান্ত জরুরি প্রয়োজনে প্রবাসীরা কার সাথে যোগাযোগ করবেন?
জাতীয় রাজস্ব বোর্ডের কর তথ্য সেবা কেন্দ্র ১৬৫৫৫ নম্বরে অথবা etaxhelp@nbr.gov.bd ইমেইলে যোগাযোগ করা যায়। এছাড়া বাংলাদেশ সুপ্রিম কোর্ট বা বার কাউন্সিলের অনুমোদিত আয়কর আইনজীবী (Income Tax Practitioner – ITP)-এর সহায়তা নেওয়া যায়।
২১. প্রবাসীদের ব্যাংক হিসাবে প্রেরিত রেমিট্যান্স দিয়ে সঞ্চয়পত্র কেনা সম্ভব কি না?
সাধারণ স্থানীয় সঞ্চয়পত্র অনিবাসীদের কেনার ক্ষেত্রে বিধিনিষেধ রয়েছে। তবে প্রবাসীরা তাদের রেমিট্যান্সের বিপরীতে সর্বোচ্চ আকর্ষণীয় মুনাফাযুক্ত সরকারি ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড (WEDB) এবং ইউএস ডলার বন্ড ক্রয় করতে পারেন, যার মুনাফা সাধারণ সঞ্চয়পত্রের চেয়েও বেশি এবং সম্পূর্ণ করমুক্ত।
২২. বিদেশে অর্জিত বেতনের অর্থ কি সরাসরি ডলারে দেশে এনে এফসি একাউন্টে রাখা যায় এবং এর কর কী?
হ্যাঁ, প্রবাসীরা দেশে তাদের নামে নন-রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (NFCD) অথবা রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (RFCD) অ্যাকাউন্ট খুলে সরাসরি মার্কিন ডলার, ইউরো বা পাউন্ড হিসেবে জমা রাখতে পারেন। এই একাউন্টে জমাকৃত অর্থের ওপর বাংলাদেশ ব্যাংক কোনো আয়কর ধার্য করে না এবং প্রয়োজনে যেকোনো সময় ডলারে বিদেশে ফেরত নেওয়া যায়।
২৩. রেমিট্যান্সের টাকায় ব্যবসা শুরু করলে বাণিজ্যিকভাবে কী কী কর রেয়াত পাওয়া যায়?
প্রবাসীরা দেশে এসে এগ্রো-ফার্মিং, তথ্যপ্রযুক্তি, হালকা প্রকৌশল বা প্রক্রিয়াজাত খাদ্য উৎপাদনে বিনিয়োগ করলে সরকার ৫ থেকে ১০ বছর মেয়াদে ট্যাক্স হলিডে (Tax Holiday) এবং আমদানিকৃত যন্ত্রপাতিতে শুল্ক ছাড় প্রদান করে থাকে।
২৪. বিদেশে কোম্পানির শেয়ার বিক্রি থেকে অর্জিত ক্যাপিটাল গেইনস দেশে আনলে কি কর দিতে হবে?
অনিবাসী হিসেবে বিদেশে আপনার কোনো বাণিজ্যিক শেয়ার বা সম্পত্তি বিক্রির মূলধন ব্যাংকিং চ্যানেলে রেমিট্যান্স আকারে বাংলাদেশে পাঠালে তা করমুক্ত বৈদেশিক আয় হিসেবে গণ্য হবে এবং এর ওপর বাংলাদেশে কোনো ক্যাপিটাল গেইনস ট্যাক্স প্রযোজ্য হবে না।
২৫. পরিবারের সদস্যদের নামে সম্পত্তি কিনলে কি বেনামি সম্পত্তি আইন অনুযায়ী কোনো ঝুঁকি থাকে?
বেনামি লেনদেন (নিষেধ) আইন অনুযায়ী স্বামী-স্ত্রী ও পিতা-মাতার মধ্যকার স্বাভাবিক পারিবারিক সম্পত্তি ক্রয়ে ছাড় রয়েছে। তবে আইনিভাবে শতভাগ নিরাপদ থাকতে প্রবাসীর নিজের নামেই সম্পত্তি কেনা অথবা যৌথ নামে (Joint Ownership) কেনা সবচেয়ে বুদ্ধিমানের কাজ।
অধ্যায় ১২: দায়িত্বশীল আইনি ডিসক্লেইমার ও সম্পাদকীয় প্রতিশ্রুতি
বৈদেশিক মুদ্রা ও জাতীয় আয়কর নীতিমালা একটি পরিবর্তনশীল অর্থনৈতিক বিষয়। এই গাইডে উল্লেখিত সকল তথ্য জাতীয় রাজস্ব বোর্ড (NBR) কর্তৃক জারিকৃত আয়কর আইন ২০২৩, বাংলাদেশ ব্যাংকের ফরেন এক্সচেঞ্জ সার্কুলার এবং সরকারের সাম্প্রতিক অর্থবিল অনুযায়ী সর্বোচ্চ সতর্কতা ও আইনি যাচাইয়ের মাধ্যমে সংকলিত হয়েছে।
Taka Rate Today (takaratetoday.com) দেশের প্রতিটি প্রবাসী রেমিট্যান্স যোদ্ধার ঘাম ঝরানো উপার্জনের পূর্ণাঙ্গ আর্থিক নিরাপত্তা এবং আইনি সুরক্ষায় তথ্য দিয়ে সহায়তা করতে অঙ্গীকারাবদ্ধ। যেকোনো বড় ধরনের বাণিজ্যিক বিনিয়োগ, সম্পত্তি রেজিস্ট্রি বা জটিল কর মামলার ক্ষেত্রে রেজিস্টার্ড আয়কর আইনজীবী (Advocate / ITP) অথবা সংশ্লিষ্ট কর সার্কেলের উপ-কর কমিশনারের প্রত্যক্ষ পরামর্শ গ্রহণ করার অনুরোধ করা হলো।
🇧🇩 বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স পাঠান — শতভাগ করমুক্ত থাকুন
আপনার পাঠানো বৈধ রেমিট্যান্সে দেশের রিজার্ভ গড়ে ওঠে আর আপনার অর্জিত সম্পদ পায় রাষ্ট্রীয় আইনি নিশ্চয়তা।