প্রবাসী রেমিট্যান্সে ২.৫% সরকারি নগদ প্রণোদনা পাওয়ার নিয়ম ২০২৬: সম্পূর্ণ হিসাব, ব্যাংকিং গাইড ও নীতিমালা
বিশ্বের বিভিন্ন দেশে বসবাসরত প্রায় দেড় কোটিরও বেশি প্রবাসী বাংলাদেশি রেমিট্যান্স যোদ্ধাদের মাথার ঘাম পায়ে ফেলা কষ্টার্জিত উপার্জনকে বৈধ ব্যাংকিং চ্যানেলে উৎসাহিত করতে বাংলাদেশ সরকার ও বাংলাদেশ ব্যাংক অফিশিয়ালি ২.৫% নগদ প্রণোদনা (Cash Incentive / Remittance Bonus) প্রদান করছে। আপনি মধ্যপ্রাচ্যের সৌদি আরব, সংযুক্ত আরব আমিরাত, কাতার, কুয়েত, ওমান, বাহরাইন কিংবা ইউরোপ, যুক্তরাজ্য, যুক্তরাষ্ট্র, মালয়েশিয়া বা সিঙ্গাপুর থেকে যেকোনো বৈধ ব্যাংকিং মাধ্যম বা অনুমোদিত মোবাইল অ্যাপ (যেমন: আল রাজি তাহউইল, আল আনসারি, ট্যাপট্যাপ সেন্ড, রেমিটলি, ডিবিএস) ব্যবহার করে রেমিট্যান্স পাঠালে স্বয়ংক্রিয়ভাবে মূল টাকার সাথে অতিরিক্ত ২.৫ শতাংশ টাকা বোনাস হিসেবে সরাসরি প্রাপকের একাউন্টে যুক্ত হয়। এই পূর্ণাঙ্গ ও গবেষণাধর্মী মাস্টার গাইডে আমরা সরকারি প্রণোদনা পাওয়ার সাম্প্রতিকতম নীতিমালা, ৫ লাখ টাকার বেশি পাঠালে নথিপত্র জমার নিয়ম, বিকাশ ও ব্যাংকে জমা হওয়ার মেকানিজম এবং প্রতিটি মুদ্রার নিখুঁত গাণিতিক হিসাব পুঙ্খানুপুঙ্খভাবে উন্মোচন করব।
📌 এই পূর্ণাঙ্গ প্রণোদনা মেগা-গাইডে যা যা বিস্তারিতভাবে ব্যাখ্যা করা হয়েছে:
- সরকারি নগদ প্রণোদনার ঐতিহাসিক পটভূমি ও উদ্দেশ্য: কেন সরকার প্রতি ১০০ টাকায় ২.৫০ টাকা ভর্তুকি দিচ্ছে।
- প্রণোদনা হিসাবের নিখুঁত গাণিতিক ফর্মুলা: মূল টাকা, বোনাস ও কার্যকর এক্সচেঞ্জ রেটের হিসাব।
- ৫ লক্ষ টাকার নথিপত্র বিধিমালা: কখন স্বয়ংক্রিয় ক্রেডিট হয় আর কখন পাসপোর্ট-ভিসা জমা দিতে হয়।
- তফসিলি ব্যাংকগুলোর অভ্যন্তরীণ ছাড় প্রক্রিয়া: সোনালী, ইসলামী ব্যাংক ও ব্র্যাক ব্যাংকের মেকানিজম এবং অতিরিক্ত বোনাস।
- বিকাশ, নগদ ও রকেট ওয়ালেটে ইনস্ট্যান্ট প্রণোদনা: মোবাইল ব্যাংকিংয়ে ক্যাশ-আউট সুবিধা ও লিমিট।
- শীর্ষ ১০টি অভিবাসী করিডোরে প্রণোদনার বাস্তব প্রয়োগ: রিয়াল, দেরহাম, দিনার ও পাউন্ডের কেস স্টাডি।
- রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট ও করমুক্তি: আয়কর আইন ২০২৩ অনুযায়ী জমি-ফ্ল্যাট ক্রয়ে প্রণোদনার ভূমিকা।
- হুন্ডির ফাঁদে প্রণোদনা হারানোর মহাবিপর্যয়: গাণিতিকভাবে কেন বৈধ ব্যাংকিংয়েই বেশি টাকা পাওয়া যায়।
- প্রবাসী রেমিট্যান্স যোদ্ধাদের জন্য ১০-দফা চেকলিস্ট: প্রতিটি পয়সার নিরাপত্তা নিশ্চিত করার রুটিন।
- সচরাচর জিজ্ঞাসিত ৩০টি জটিল ও বাস্তবধর্মী প্রশ্নোত্তর (Deep 30 FAQ): সকল বিভ্রান্তি ও প্রশ্নের প্রামাণিক সমাধান।
অধ্যায় ১: সরকারি ২.৫% নগদ প্রণোদনার পটভূমি, রাষ্ট্রীয় উদ্দেশ্য ও আইনি ফ্রেমওয়ার্ক
বাংলাদেশ সরকারের অর্থ মন্ত্রণালয়ের অর্থ বিভাগ এবং বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা পরিদর্শন ও নীতি বিভাগ (FEPD) যৌথভাবে এই নগদ প্রণোদনা কর্মসূচি পরিচালনা করে।
১. প্রণোদনার সূচনা ও ঐতিহাসিক বিবর্তন
২০১৯-২০ অর্থবছরের জাতীয় বাজেটে প্রবাসীদের জন্য প্রথমবারের মতো ২% নগদ প্রণোদনা প্রবর্তন করা হয়। পরবর্তী সময়ে প্রবাসীদের ঐতিহাসিক অবদান এবং আন্তর্জাতিক বাজারে ডলার সংকটের মুখে বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী করতে ১ জানুয়ারি ২০২২ থেকে এটিকে বাড়িয়ে ২.৫% (আড়াই শতাংশে) উন্নীত করা হয়। সরকার জাতীয় বাজেটে প্রতি বছর এই প্রণোদনা বাবদ হাজার হাজার কোটি টাকার বিশেষ আর্থিক ভর্তুকি বরাদ্দ রাখে।
২. কেন সরকার রেমিট্যান্সে প্রণোদনা দিচ্ছে?
- অবৈধ হুন্ডি বা হাওয়ালা প্রতিরোধ: হুন্ডি চক্র অবৈধভাবে মুদ্রা পাচার করে। ব্যাংকিং চ্যানেলে অতিরিক্ত ২.৫% বোনাস দেওয়ায় প্রবাসীরা বৈধ চ্যানেলে টাকা পাঠাতে সরাসরি আর্থিকভাবে লাভবান হন।
- কেন্দ্রীয় ব্যাংকের বৈদেশিক মুদ্রার রিজার্ভ বৃদ্ধি: ব্যাংকিং চ্যানেলে রেমিট্যান্স আসলে সরাসরি বাংলাদেশ ব্যাংকের ফরেন এক্সচেঞ্জ রিজার্ভ বৃদ্ধি পায়, যা দিয়ে দেশের জ্বালানি তেল, খাদ্য ও শিল্পের কাঁচামাল আমদানি ব্যয় নির্বাহ করা হয়।
- প্রবাসী পরিবারের সামাজিক ক্ষমতায়ন: পরিবারগুলো অতিরিক্ত ২.৫% টাকা পেয়ে তাদের পরিবারের স্বাস্থ্য, পুষ্টি ও সন্তানদের পড়াশোনায় বাড়তি বিনিয়োগ করতে পারে।
৩. কেন্দ্রীয় ব্যাংকের রি-ইমবার্সমেন্ট মেকানিজম (Reimbursement Mechanism)
প্রবাসী যখন বিদেশে টাকা জমা দেন, বাণিজ্যিক ব্যাংকগুলো তাদের নিজস্ব তহবিল থেকে তাৎক্ষণিকভাবে গ্রাহকের একাউন্টে বা বিকাশ ওয়ালেটে ২.৫% অতিরিক্ত অর্থ জমা করে দেয়। পরবর্তীতে সংশ্লিষ্ট ব্যাংক বাংলাদেশ ব্যাংকের অ্যাকাউন্টস অ্যান্ড বাজেটিং ডিপার্টমেন্টে ক্লেইম সাবমিট করে এবং কেন্দ্রীয় ব্যাংক সরকারি ট্রেজারি থেকে বাণিজ্যিক ব্যাংকগুলোকে সেই অর্থ পরিশোধ করে। ফলে প্রবাসীদের বোনাস পাওয়ার ক্ষেত্রে কোনো কালক্ষেপণ হয় না।
অধ্যায় ২: নগদ প্রণোদনার গাণিতিক সূত্র ও শতভাগ নিখুঁত রূপান্তর হিসাব
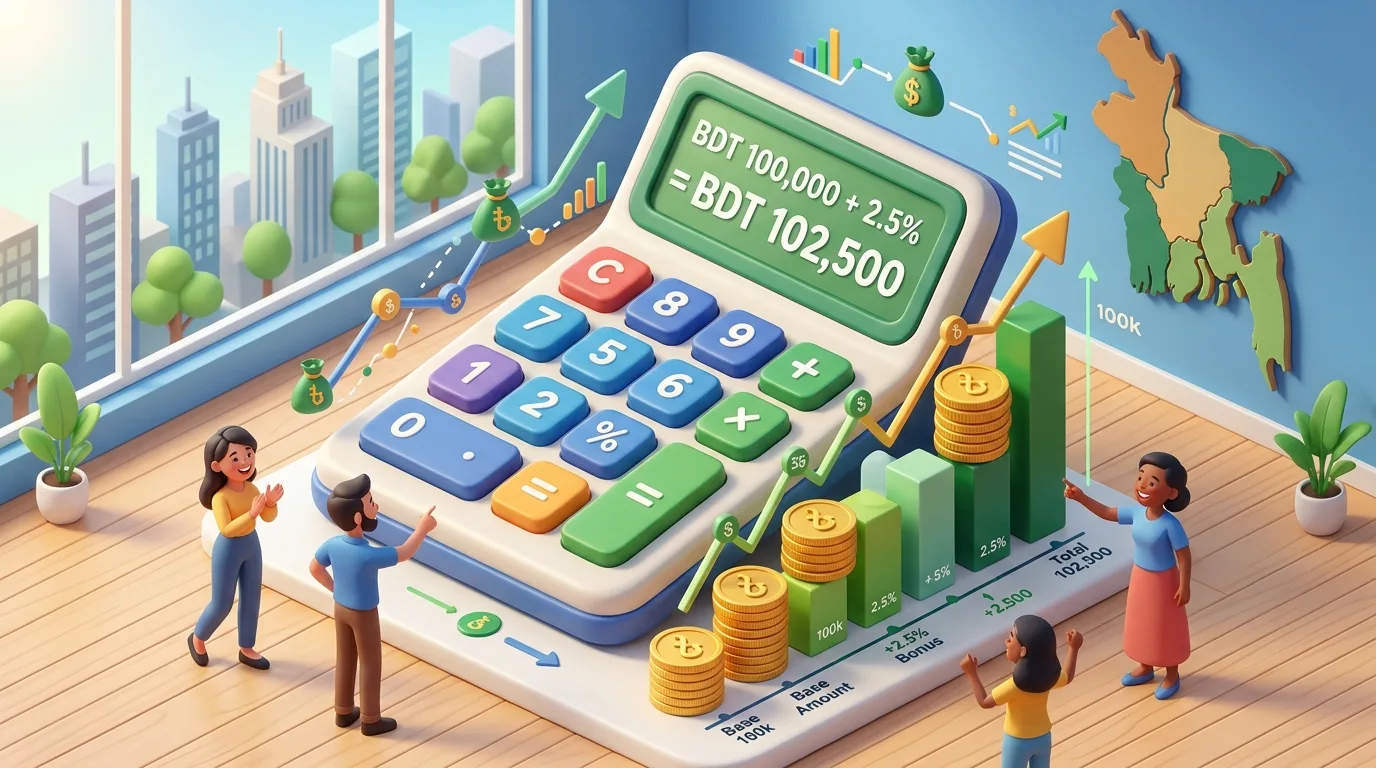
অনেকেই প্রণোদনার হিসাব নিয়ে কিছুটা জটিলতায় পড়েন। হিসাবটি অত্যন্ত সহজ এবং সম্পূর্ণ গাণিতিক।
📐 প্রণোদনা হিসাবের মৌলিক গাণিতিক সূত্র:
১. মূল বাংলাদেশি টাকা = (বৈদেশিক মুদ্রার পরিমাণ) × (প্রযোজ্য ব্যাংকিং টিটি ক্লিন এক্সচেঞ্জ রেট)
২. সরকারি ২.৫% প্রণোদনা = মূল টাকা × ০.০২৫
৩. প্রবাসীর পরিবার সর্বমোট পাবে = মূল টাকা + সরকারি প্রণোদনা
৪. কার্যকর এক্সচেঞ্জ রেট (Effective Rate) = সর্বমোট প্রাপ্ত টাকা ÷ মূল বৈদেশিক মুদ্রার পরিমাণ
টাকার অঙ্কে প্রণোদনার স্ল্যাবভিত্তিক হিসাব
| মূল রেমিট্যান্সের পরিমাণ (টাকায়) | সরকারি ২.৫% নগদ প্রণোদনা | পরিবার সর্বমোট ক্যাশ পাবে | প্রয়োজনীয় শর্ত |
|---|---|---|---|
| ১০,০০০.০০ ৳ | + ২৫০.০০ ৳ | ১০,২৫০.০০ ৳ | তাৎক্ষণিক অটো-ক্রেডিট |
| ৫০,০০০.০০ ৳ | + ১,২৫০.০০ ৳ | ৫১,২৫০.০০ ৳ | তাৎক্ষণিক অটো-ক্রেডিট |
| ১,০০,০০০.০০ ৳ (১ লাখ) | + ২,৫০০.০০ ৳ | ১,০২,৫০০.০০ ৳ | তাৎক্ষণিক অটো-ক্রেডিট |
| ৩,০০,০০০.০০ ৳ (৩ লাখ) | + ৭,৫০০.০০ ৳ | ৩,০৭,৫০০.০০ ৳ | তাৎক্ষণিক অটো-ক্রেডিট |
| ৫,০০,০০০.০০ ৳ (৫ লাখ) | + ১২,৫০০.০০ ৳ | ৫,১২,৫০০.০০ ৳ | কাগজপত্র ছাড়া সর্বোচ্চ সীমা |
| ১০,০০,০০০.০০ ৳ (১০ লাখ) | + ২৫,০০০.০০ ৳ | ১০,২৫,০০০.০০ ৳ | পাসপোর্ট ও ভিসা যাচাই সাপেক্ষে |
| ৫০,০০,০০০.০০ ৳ (৫০ লাখ) | + ১,২৫,০০০.০০ ৳ | ৫১,২৫,০০০.০০ ৳ | নথিপত্র যাচাই সাপেক্ষে (৫ দিন) |
অধ্যায় ৩: ৫ লক্ষ টাকার সিলিং ও প্রয়োজনীয় নথিপত্রের সম্পূর্ণ গাইড
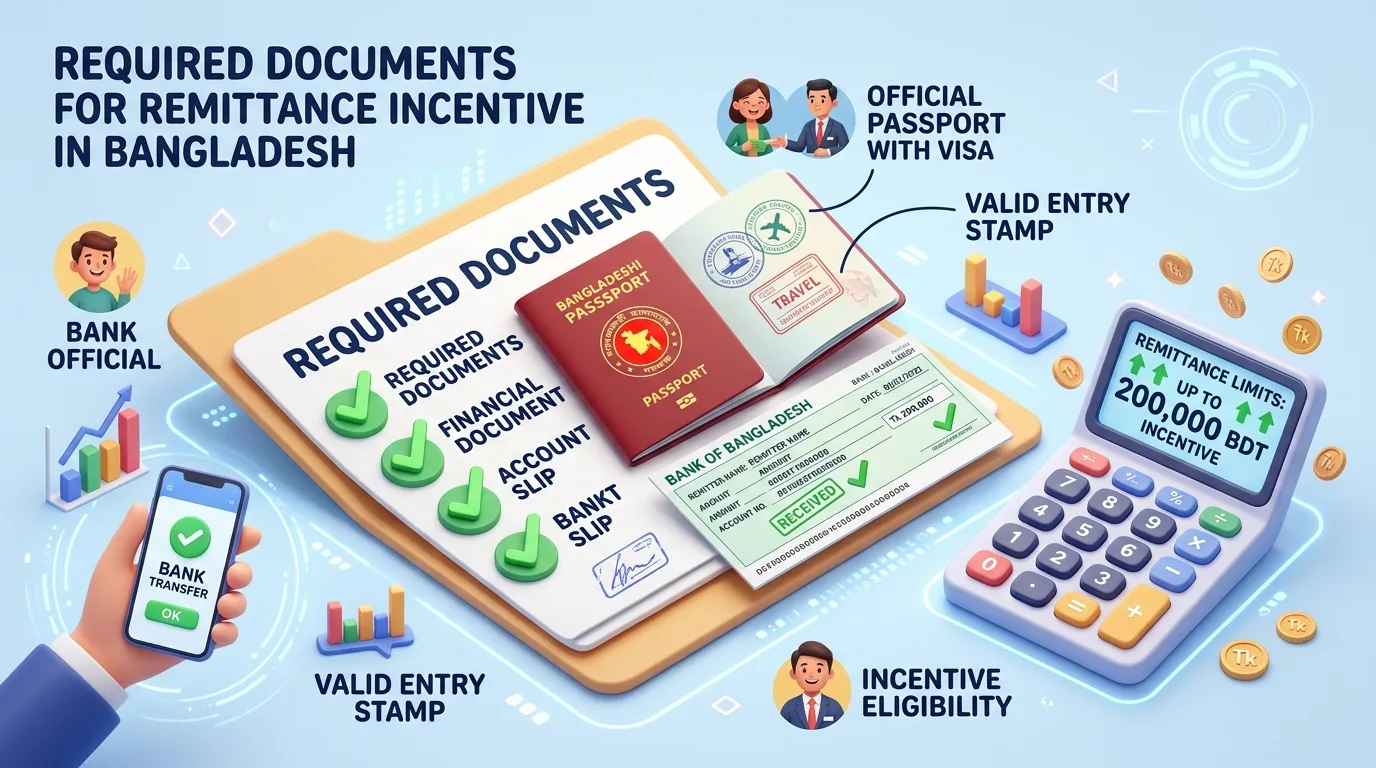
বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা পরিদর্শন বিভাগের গাইডলাইন অনুযায়ী রেমিট্যান্সের অংকের ওপর ভিত্তি করে প্রণোদনা পাওয়ার প্রক্রিয়া দুটি ক্যাটাগরিতে বিভক্ত:
ক্যাটাগরি ১: ৫,০০,০০০ (পাঁচ লক্ষ) টাকা পর্যন্ত রেমিট্যান্স
যদি কোনো একক লেনদেনে টাকার অংক ৫ লক্ষ টাকা বা তার কম হয়:
- কোনো নথিপত্র লাগবে না: প্রেরক বা প্রাপককে কোনো ধরনের পাসপোর্ট, ভিসা বা অতিরিক্ত কাগজপত্র জমা দিতে হবে না।
- তাৎক্ষণিক জমা (Instant Credit): মূল টাকা জমা হওয়ার সাথে সাথেই স্বয়ংক্রিয়ভাবে ২.৫% বোনাস যোগ হয়ে যাবে।
ক্যাটাগরি ২: ৫,০০,০০০ (পাঁচ লক্ষ) টাকার বেশি রেমিট্যান্স
যদি কোনো একক ট্রানজেকশনে প্রেরিত অর্থ ৫ লক্ষ টাকা অতিক্রম করে (যেমন ১০ লাখ, ২০ লাখ বা ৫০ লাখ টাকা):
- মূল টাকাটি যথারীতি প্রাপকের একাউন্টে তাৎক্ষণিক জমা হয়ে যাবে। কিন্তু ২.৫% সরকারি প্রণোদনার অংশটি ব্যাংক সাময়িকভাবে আলাদা প্রক্রিয়াকরণে রাখবে।
- প্রণোদনার অর্থ ছাড় করার জন্য প্রাপক বা প্রেরককে ৫ কার্যদিবসের মধ্যে নিম্নোক্ত ৪টি নথির কপি সংশ্লিষ্ট ব্যাংকে জমা দিতে হবে:
📋 প্রয়োজনীয় ৪টি প্রধান ডকুমেন্ট:
- প্রেরকের পাসপোর্ট কপি: প্রবাসীর মেশিন রিডেবল পাসপোর্ট (MRP) বা ই-পাসপোর্টের প্রথম পৃষ্ঠার স্পষ্ট ফটোকপি।
- বৈধ ভিসা / রেসিডেন্স পারমিট: সংশ্লিষ্ট দেশের বৈধ ভিসা, আকামা বা রেসিডেন্স পারমিটের কপি।
- উপার্জনের প্রমাণপত্র: বিদেশের নিয়োগদাতার প্রত্যয়নপত্র, বেতন বিবরণী (Pay Slip) অথবা প্রবাসীর নিজস্ব ব্যবসা প্রতিষ্ঠানের লাইসেন্স কপি।
- রেমিট্যান্স ট্রান্সফার রসিদ: বিদেশে যে এক্সচেঞ্জ হাউস বা ব্যাংক থেকে টাকা পাঠানো হয়েছে তার অফিসিয়াল মানি রিসিপ্ট কপি।
ব্যাংক এসব নথিপত্র যাচাই করে সর্বোচ্চ ৫ কার্যদিবসের মধ্যে ২.৫% সরকারি প্রণোদনার টাকা একাউন্টে যোগ করে দেয়।
অধ্যায় ৪: তফসিলি ব্যাংকগুলোতে প্রণোদনা ছাড়ের অভ্যন্তরীণ মেকানিজম ও ব্যাংকের অতিরিক্ত বোনাস
বাংলাদেশে রেমিট্যান্স প্রেরণের ক্ষেত্রে বাংলাদেশ ব্যাংকের লাইসেন্সপ্রাপ্ত ৬১টি তফসিলি বাণিজ্যিক ব্যাংক অগ্রণী ভূমিকা পালন করে। সরকার প্রদত্ত ২.৫% প্রণোদনা প্রতিটি অনুমোদিত তফসিলি ব্যাংকের মাধ্যমে সরাসরি গ্রাহকের ব্যাংক হিসাবে ছাড় করা হয়। তবে প্রতিযোগিতা ও রেমিট্যান্স প্রবাহ বৃদ্ধির লক্ষ্যে অনেক বাণিজ্যিক ব্যাংক সরকারি ২.৫% এর সাথে নিজস্ব তহবিল থেকে অতিরিক্ত ০.৫% থেকে ২.০% পর্যন্ত বিশেষ ব্যাংক বোনাস প্রদান করে থাকে। ফলে একজন প্রবাসী নির্দিষ্ট ব্যাংকের মাধ্যমে টাকা পাঠালে সর্বমোট ৩.০% থেকে ৪.৫% পর্যন্ত বোনাস পেতে পারেন।
১. শীর্ষ বাণিজ্যিক ব্যাংকসমূহের প্রণোদনা ও রেমিট্যান্স সার্ভিস পর্যালোচনা
🏦 ইসলামী ব্যাংক বাংলাদেশ পিএলসি (IBBL) রেমিট্যান্স গাইড
বাংলাদেশের রেমিট্যান্স আহরণের একক সর্ববৃহৎ প্রতিষ্ঠান হলো ইসলামী ব্যাংক বাংলাদেশ পিএলসি। দেশের মোট সংগৃহীত রেমিট্যান্সের প্রায় ২৭% থেকে ৩০% একাই হ্যান্ডেল করে এই ব্যাংকটি।
- প্রণোদনা হার: সরকারি ২.৫% নিশ্চিত + উৎসব ও বিশেষ ক্যাম্পেইনে অতিরিক্ত ব্যাংক বোনাস।
- অ্যাকাউন্ট ক্রেডিট স্পিড: ব্যাংকের গ্রাহকদের ক্ষেত্রে স্বয়ংক্রিয়ভাবে রিয়েল-টাইমে মূল টাকা ও প্রণোদনা একসঙ্গে অ্যাকাউন্টে জমা হয়।
- সেলফিন (CellFin) সাপোর্ট: প্রবাসীদের স্বজনরা সেলফিন ডিজিটাল ওয়ালেটের মাধ্যমে ঘরে বসেই রেমিট্যান্স ব্যালেন্স দেখতে পারেন ও বিনা খরচে অন্য ব্যাংকে এনপিএসবি (NPSB) বা আরটিজিএস (RTGS) করতে পারেন।
- ওভার-দ্য-কাউন্টার ক্যাশ: সিক্রেট পিন নম্বরের মাধ্যমে যেকোনো ব্রাঞ্চ বা উপশাখা থেকে তাৎক্ষণিক স্পট ক্যাশ গ্রহণ করা যায়।
🏛️ সোনালী ব্যাংক পিএলসি (Sonali Bank)
রাষ্ট্রায়ত্ত সর্ববৃহৎ ব্যাংক হিসেবে সোনালী ব্যাংক সরকারের ট্রেজারি অপারেশনের প্রধান মাধ্যম। প্রত্যন্ত পল্লী অঞ্চলে যার বিস্তৃত ১,২২৫টিরও বেশি শাখা রয়েছে।
- প্রণোদনা হার: সরকারি ২.৫% সরাসরি অর্থ মন্ত্রণালয় থেকে সমন্বিত হয়। কোনো লুকায়িত চার্জ কর্তন নেই।
- সোনালী ই-সেবা অ্যাপ: প্রবাসী অ্যাপ ও সোনালী ই-ওয়ালেটের মাধ্যমে প্রবাসী অ্যাকাউন্ট খোলা ও রেমিট্যান্স ট্র্যাক করার সুবিধা।
- বিদেশি সহযোগী শাখা: সোনালী ব্যাংক (ইউকে) লিমিটেড যুক্তরাজ্যে প্রবাসীদের বিশ্বস্ত সরাসরি রেমিট্যান্স করিডোর হিসেবে কাজ করে।
- সুবিধা: সরকারি কর্মকর্তা, পেনশনভোগী ও গ্রামীণ বয়োবৃদ্ধ পরিবারের জন্য সোনালী ব্যাংকের শাখা নেটওয়ার্ক অতুলনীয়।
🌾 অগ্রণী ব্যাংক পিএলসি (Agrani Bank)
অগ্রণী ব্যাংকের বিদেশে নিজস্ব একাধিক রেমিট্যান্স হাউজ রয়েছে, বিশেষ করে সিঙ্গাপুরে ‘অগ্রণী এক্সচেঞ্জ হাউজ’ এবং মালয়েশিয়ায় তাদের শক্ত নেটওয়ার্ক বিদ্যমান।
- প্রণোদনা হার: সরকারি ২.৫% সম্পূর্ণ অক্ষুণ্ণ রেখে গ্রাহককে পে-অর্ডার বা সরাসরি অ্যাকাউন্টে ডিপোজিট করা হয়।
- সিঙ্গাপুর ও মালয়েশিয়া করিডোর: অগ্রণী এক্সচেঞ্জ থেকে সরাসরি রিয়েল-টাইমে বাংলাদেশে টাকা পাঠানো যায় যেখানে কোনো মধ্যস্থতাকারী ফি কাটে না।
- এজেন্ট ব্যাংকিং: দেশের প্রতিটি ইউনিয়নে অগ্রণী দুয়ার ব্যাংকিংয়ের মাধ্যমে প্রত্যন্ত অঞ্চলের প্রাপকরা তাৎক্ষণিক প্রণোদনাসহ টাকা হাতে পান।
🌟 ব্র্যাক ব্যাংক পিএলসি (BRAC Bank)
প্রযুক্তিগত উৎকর্ষ ও প্রবাসী ব্যাংকিংয়ে ব্র্যাক ব্যাংক দেশের অন্যতম সেরা প্রাইভেট কমার্শিয়াল ব্যাংক।
- বিকাশ ক্লিয়ারিং গেটওয়ে: বাংলাদেশের সবচেয়ে বড় মোবাইল ওয়ালেট বিকাশের যাবতীয় আন্তর্জাতিক ইনওয়ার্ড রেমিট্যান্স ব্র্যাক ব্যাংকের এক্সচেঞ্জ গেটওয়ে দিয়ে সেটেলমেন্ট হয়।
- আস্থা অ্যাপ (Astha App): আস্থা অ্যাপের মাধ্যমে প্রবাসী গ্রাহক সরাসরি নিজের বা পরিবারের অ্যাকাউন্টে প্রণোদনা ক্রেডিট নোটিফিকেশন পান।
- প্রবাসীদের জন্য বিশেষ এফডি: বৈধ রেমিট্যান্সের টাকায় আকর্ষণীয় মুনাফায় প্রবাসী মেয়াদী আমানত ও এনআরবি বন্ডে বিনিয়োগ সুবিধা।
🚀 ডাচ-বাংলা ব্যাংক পিএলসি (DBBL)
রকেট মোবাইল ব্যাংকিং, নেক্সাস ডেবিট কার্ড এবং দেশের সর্ববৃহৎ এটিএম বুথ নেটওয়ার্কের কারণে ডাচ-বাংলা ব্যাংক অত্যন্ত জনপ্রিয়।
- প্রণোদনা ও এটিএম সুবিধা: অ্যাকাউন্টে রেমিট্যান্স ও প্রণোদনা জমার সাথে সাথে নেক্সাস পে ডেবিট কার্ড দিয়ে ২৪ ঘণ্টা যেকোনো এটিএম বুথ থেকে বিনামূল্যে টাকা তোলা যায়।
- রকেট রেমিট্যান্স সেটেলমেন্ট: রকেট ওয়ালেটে টাকা আসলে স্বয়ংক্রিয়ভাবে ২.৫% প্রণোদনা ব্যালেন্সের সাথে যোগ হয়ে যায়।
- ফাস্ট ট্র্যাক (Fast Track): দেশের প্রতিটি গুরুত্বপূর্ণ এলাকায় ফাস্ট ট্র্যাক বুথে প্রবাসী সেবার ডেডিকেটেড সাপোর্ট পাওয়া যায়।
🏙️ দি সিটি ব্যাংক পিএলসি (City Bank)
সিটি ব্যাংকের রয়েছে আধুনিক সিটিটাচ (Citytouch) ডিজিটাল ব্যাংকিং ও আন্তর্জাতিক মানি ট্রান্সফার কোম্পানিগুলোর সাথে সরাসরি এপিআই ইন্টিগ্রেশন।
- সিটি রেমিট (Cityremit): সরাসরি ইউএসএ ও মধ্যপ্রাচ্যের এক্সচেঞ্জগুলো থেকে সরাসরি সেকেন্ডের মধ্যে অ্যাকাউন্টে টাকা পাঠিয়ে দেয়।
- আমেরিকান এক্সপ্রেস কার্ড সুবিধা: রেমিট্যান্স প্রেরকদের জন্য বিশেষ ক্রেডিট কার্ড ও সঞ্চয়ী প্রকল্পের অফার।
- প্রণোদনা অডিট: প্রতিটি রেমিট্যান্সের সাথে বাংলাদেশ ব্যাংকের নির্দেশিত প্রণোদনা স্লিপ ডিজিটালভাবে ইমেইলে প্রদান করা হয়।
২. ব্যাংক প্রণোদনা সেটেলমেন্টের ধাপে ধাপে প্রক্রিয়া (Step-by-Step Settlement Flow)
অনেকেই জানতে চান, প্রবাস থেকে টাকা পাঠানোর পর কীভাবে ব্যাংকের মাধ্যমে প্রাপকের কাছে ২.৫% টাকা পৌঁছায়। এর সম্পূর্ণ ব্যাকএন্ড আর্কিটেকচার নিচে বিশদভাবে তুলে ধরা হলো:
- ধাপ ১ (রেমিট্যান্স ইনিশিয়েশন): প্রবাসী ব্যক্তি বিদেশের যেকোনো অনুমোদিত ব্যাংক, এক্সচেঞ্জ হাউজ বা মোবাইল অ্যাপে গিয়ে রেমিট্যান্স জমা দেন। সে সময় ব্যাংক বা অ্যাপ থেকে তাকে একটি ৮ বা ১০ ডিজিটের গোপন পিন নম্বর (MTCN / Reference PIN) প্রদান করা হয়।
- ধাপ ২ (সুইফট বা এপিআই ট্রান্সমিশন): বিদেশি ব্যাংক আন্তর্জাতিক সুইফট নেটওয়ার্ক (SWIFT) বা সিকিউর এপিআই (API) টানেলের মাধ্যমে বাংলাদেশের সংশ্লিষ্ট স্থানীয় ব্যাংকের নস্ট্রো অ্যাকাউন্টে (Nostro Account) বৈদেশিক মুদ্রা (USD/EUR/SAR ইত্যাদি) জমা করে বার্তা পাঠায়।
- ধাপ ৩ (কারেন্সি কনভার্সন ও টাকা ক্রেডিট): দেশীয় ব্যাংক当天কার অফিসিয়াল আন্তঃব্যাংক বা অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশ (ABB) এবং বাফেদা (BAFEDA) নির্ধারিত রেমিট্যান্স এক্সচেঞ্জ রেট অনুযায়ী সমপরিমাণ বাংলাদেশী টাকায় রূপান্তর করে।
- ধাপ ৪ (প্রণোদনা ক্যালকুলেশন ও ক্রেডিট): ব্যাংক সফ্টওয়্যারের স্বয়ংক্রিয় অ্যালগরিদম কনভার্ট হওয়া টাকার উপর সরাসরি ২.৫% প্রণোদনা গণনা করে। উদাহরণস্বরূপ, ১,০০,০০০ টাকা কনভার্ট হলে অতিরিক্ত ২,৫০০ টাকা স্বয়ংক্রিয়ভাবে মূল টাকার সাথে যুক্ত হয়ে সর্বমোট ১,০২,৫০০ টাকা গ্রাহকের ব্যাংক অ্যাকাউন্টে জমা হয়।
- ধাপ ৫ (এসএমএস ও ট্র্যাকিং ভেরিফিকেশন): প্রাপকের নিবন্ধিত মোবাইল ফোনে সাথে সাথে দুটি বা একটি সমন্বিত এসএমএস চলে আসে, যেখানে স্পষ্টভাবে উল্লেখ থাকে মূল রেমিট্যান্স কত টাকা এবং সরকার প্রদত্ত নগদ প্রণোদনা কত টাকা।
- ধাপ ৬ (বাংলাদেশ ব্যাংক থেকে রি-ইমবার্সমেন্ট ক্লেইম): বাণিজ্যিক ব্যাংকগুলো নিজস্ব তহবিল থেকে গ্রাহককে তাৎক্ষণিক প্রণোদনা দিয়ে দেয়। পরবর্তীতে প্রতি পাক্ষিক বা মাসে ব্যাংক বাংলাদেশ ব্যাংকের অ্যাকাউন্টস অ্যান্ড বাজেটিং ডিপার্টমেন্টের কাছে এই অর্থ দাবিপত্র পেশ করে সরকারের রেমিট্যান্স প্রণোদনা বাজেট থেকে অর্থ ছাড় করিয়ে নেয়।
অধ্যায় ৫: মোবাইল ফিন্যান্সিয়াল সার্ভিস (MFS) ওয়ালেটে প্রণোদনার নিয়ম (বিকাশ, নগদ, রকেট, উপায়)
বাংলাদেশের ব্যাংকিং ইতিহাসে মোবাইল ফিন্যান্সিয়াল সার্ভিস বা এমএফএস (MFS) রেমিট্যান্স বিতরণে এক যুগান্তকারী বিপ্লব সাধন করেছে। অতীতে প্রবাসীদের স্বজনদের ব্যাংকের শাখায় গিয়ে লাইনে দাঁড়িয়ে ফর্ম পূরণ করে টাকা তুলতে হতো, যা ছিল সময়সাপেক্ষ ও কষ্টসাধ্য। কিন্তু বর্তমান প্রযুক্তিবান্ধব যুগে বিকাশ, নগদ, রকেট এবং উপায়-এর মতো ওয়ালেটের কল্যাণে মধ্যপ্রাচ্য, ইউরোপ বা আমেরিকার যেকোনো প্রান্ত থেকে রেমিট্যান্স পাঠালে মাত্র কয়েক সেকেন্ডের মধ্যে দেশের প্রত্যন্ত গ্রামে থাকা পরিবারের সদস্যের মোবাইল অ্যাকাউন্টে সরকারি ২.৫% প্রণোদনাসহ মূল টাকা সরাসরি জমা হয়ে যায়।
১. বিকাশ (bKash) রেমিট্যান্স ও প্রণোদনা আর্কিটেকচার
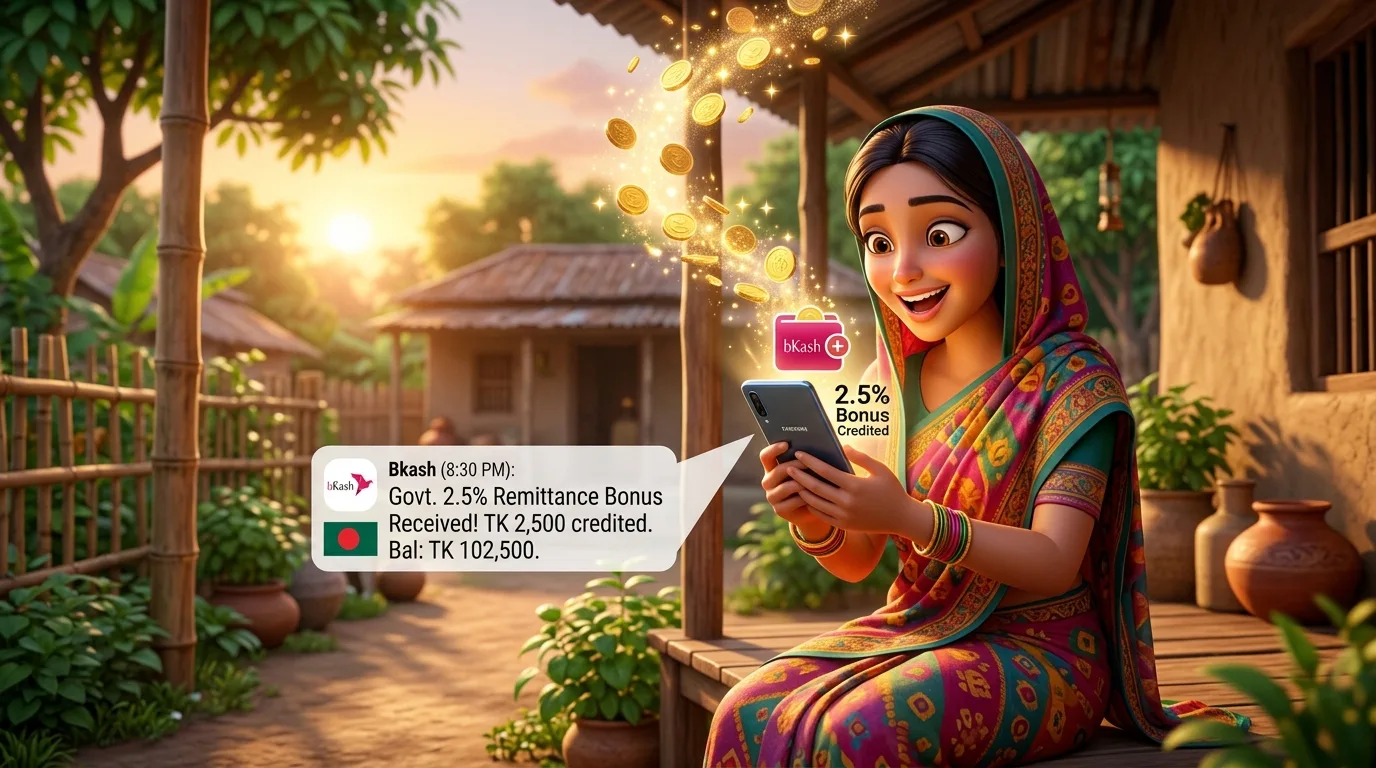
বিকাশ বর্তমানে বাংলাদেশের সর্ববৃহৎ এমএফএস নেটওয়ার্ক, যার রয়েছে ৮ কোটিরও বেশি নিবন্ধিত গ্রাহক এবং ৩ লাখেরও বেশি এজেন্ট পয়েন্ট। আন্তর্জাতিক শীর্ষস্থানীয় মানি ট্রান্সফার অপারেটর যেমন—Western Union, MoneyGram, Ria, TapTap Send, Remitly, WorldRemit, Al Ansari Exchange, STC Pay এবং Gulf Exchange-এর সাথে বিকাশের সরাসরি টেকনোলজিক্যাল টাই-আপ রয়েছে।
📱 বিকাশে রেমিট্যান্স জমার বাস্তব এসএমএস ফরম্যাট:
“You have received remittance of Tk 50,000.00 from [Sender Name] via Western Union. Govt. incentive Tk 1,250.00 has been added to your balance. Total received: Tk 51,250.00. TrxID: 9H7K2LM8P4. Current Balance: Tk 51,320.50.”
💡 গুরুত্বপূর্ণ লক্ষ্য করুন: বিকাশ স্বয়ংক্রিয়ভাবে সরকারি ২.৫% প্রণোদনা মূল রেমিট্যান্সের সাথে সাথে রিয়েল-টাইমে যোগ করে দেয়। কোনো আলাদা ফর্ম পূরণ বা এজেন্ট পয়েন্টে যাওয়ার প্রয়োজন হয় না।
২. নগদ (Nagad), রকেট (Rocket) ও উপায় (Upay) প্রণোদনা প্রক্রিয়া
ডাক বিভাগের ডিজিটাল আর্থিক সেবা ‘নগদ’ এবং ডাচ-বাংলা ব্যাংকের ‘রকেট’ রেমিট্যান্স বিতরণে উল্লেখযোগ্য অবদান রাখছে:
- নগদ (Nagad): নগদে রেমিট্যান্স গ্রহণের প্রধান আকর্ষণ হলো তাদের ন্যূনতম ক্যাশ-আউট চার্জ। বিভিন্ন সময়ে নগদ প্রবাসীদের রেমিট্যান্সে সরকারি ২.৫% এর সাথে অতিরিক্ত ১% নিজস্ব ক্যাশব্যাক বা বোনাস অফার করে থাকে। নগদের ক্যাশ আউট চার্জ হাজারে মাত্র ৯.৯৯ টাকা (অ্যাপ ব্যবহারে ভ্যাট ব্যতীত), যা প্রবাসীর পরিবারকে বাড়তি অর্থ সাশ্রয়ে সহায়তা করে।
- রকেট (Rocket): ডাচ-বাংলা ব্যাংকের শক্তিশালী কোর ব্যাংকিংয়ের সাথে সংযুক্ত থাকায় রকেটে টাকা এলে তা সরাসরি ব্যাংক ডিপোজিট হিসেবে গণ্য হয় এবং রকেট অ্যাকাউন্ট হোল্ডাররা যেকোনো ডিবিবিএল এটিএম বুথ থেকে হাজারে মাত্র ৯ টাকা খরচে টাকা তুলতে পারেন।
- উপায় (Upay): ইউসিবি (UCB) ব্যাংকের সাবসিডিয়ারি উপায় রেমিট্যান্স গ্রহণের ক্ষেত্রে ট্রাফিক জরিমানামুক্ত ও উন্নত নিরাপত্তা প্রটোকল অনুসরণ করে স্বয়ংক্রিয় প্রণোদনা প্রদান করে।
৩. এমএফএস রেমিট্যান্সের সীমা ও রেগুলেটরি লিমিট (MFS Limits 2026)
বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস ডিপার্টমেন্ট (PSD) কর্তৃক মোবাইল ব্যাংকিংয়ে রেমিট্যান্স গ্রহণের ক্ষেত্রে নির্দিষ্ট নীতিমালা ও সীমা নির্ধারণ করে দেওয়া হয়েছে:
| লেনদেনের ধরণ | একক লেনদেনের সর্বোচ্চ সীমা | দৈনিক সর্বোচ্চ গ্রহণের সীমা | মাসিক সর্বোচ্চ গ্রহণের সীমা | প্রণোদনা পাওয়ার শর্ত |
|---|---|---|---|---|
| বিকাশ (bKash) | ১,২৫,০০০ টাকা | ২,৫০,০০০ টাকা | ৪,৫০,০০০ টাকা | স্বয়ংক্রিয় ২.৫% ক্রেডিট |
| নগদ (Nagad) | ১,২৫,০০০ টাকা | ২,৫০,০০০ টাকা | ৪,৫০,০০০ টাকা | স্বয়ংক্রিয় ২.৫% ক্রেডিট |
| রকেট (Rocket) | ১,২৫,০০০ টাকা | ২,৫০,০০০ টাকা | ৪,৫০,০০০ টাকা | স্বয়ংক্রিয় ২.৫% ক্রেডিট |
| উপায় (Upay) | ১,২৫,০০০ টাকা | ২,০০,০০০ টাকা | ৪,০০,০০০ টাকা | স্বয়ংক্রিয় ২.৫% ক্রেডিট |
⚠️ বিশেষ দ্রষ্টব্য: যদি কোনো প্রবাসী একবারে ২,৫০,০০০ টাকার বেশি কিংবা ৫,০০,০০০ টাকার বেশি রেমিট্যান্স পাঠাতে চান, তবে তা সরাসরি কোনো বাণিজ্যিক ব্যাংক অ্যাকাউন্টে (যেমন সোনালী বা ইসলামী ব্যাংক) পাঠানো শ্রেয়। কারণ মোবাইল ওয়ালেটের ওয়ালেট ব্যালেন্স ক্যাপ রয়েছে। তবে ব্যাংক অ্যাকাউন্টে পাঠানো টাকার কোনো ঊর্ধ্বসীমা নেই এবং সেখানেও ২.৫% হারে আনলিমিটেড প্রণোদনা কার্যকর হয়।
অধ্যায় ৬: শীর্ষ ১০টি বৈশ্বিক অভিবাসী করিডোরে প্রণোদনার বাস্তব প্রয়োগ ও এক্সচেঞ্জ হাউসের সম্পূর্ণ গাইড
বিশ্বের নানা প্রান্তে অবস্থানরত প্রবাসীদের মুদ্রার মান, ব্যাংকিং ব্যবস্থা ও স্থানীয় আইন আলাদা। ফলে দেশভেদে রেমিট্যান্স পাঠানোর পদ্ধতি ও প্রণোদনা প্রাপ্তির গাণিতিক হিসাবে কিছুটা ভিন্নতা দেখা যায়। নিচে শীর্ষ ১০টি অভিবাসী দেশের প্রবাসীদের জন্য সুনির্দিষ্ট এক্সচেঞ্জ হাউসের তালিকা, রেমিট্যান্স প্রেরণের নির্ভরযোগ্য অ্যাপ এবং সরাসরি মুদ্রা রূপান্তরের গাণিতিক উদাহরণ তুলে ধরা হলো:
🇸🇦 ১. সৌদি আরব (Saudi Arabia) — সৌদি রিয়াল (SAR) করিডোর
সৌদি আরবে প্রায় ৩০ লক্ষাধিক বাংলাদেশি কর্মী কর্মরত আছেন, যারা দেশের রেমিট্যান্সের সিংহভাগ জোগান দেন। সৌদি সেন্ট্রাল ব্যাংক (SAMA) অনুমোদিত ব্যাংক ও ডিজিটাল মানি ট্রান্সফার অ্যাপের মাধ্যমে টাকা পাঠালে সরাসরি ২.৫% নগদ প্রণোদনা পাওয়া যায়।
• তাহউইল আল রাজি (Tahweel Al Rajhi)
• ইনজাজ (Enjaz – Bank Albilad)
• এসএনবি কুইকপে (SNB QuickPay)
• আলিনমা পে (AlinmaPay) ও আল ফাওজি (Al Fowzan)
• এসটিসি পে (STC Pay / Urpay)
• ফ্রেন্ডি পে (Friendi Pay)
• তিওয়াল (Tiqmo) ও মোবাইল পে (Mobily Pay)
• সরাসরি ইকামা দিয়ে কয়েক ক্লিকে বিকাশ ও ব্যাংক ট্রান্সফার
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ SAR = ৩২.৫০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ৩২.৫০ = ৩২,৫০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩২,৫০০ × ২.৫% = ৮১২.৫০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩২,৫০০ + ৮১২.৫০ = ৩৩,৩১২.৫০ টাকা (কার্যকর রেট দাঁড়ায় ৩৩.৩১ টাকা প্রতি রিয়াল!)
🇦🇪 ২. সংযুক্ত আরব আমিরাত (UAE – Dubai) — এইডি দেরহাম (AED) করিডোর
দুবাই, আবুধাবি, শারজাহসহ আমিরাতে কর্মরত ১৫ লাখ প্রবাসী কর্মী নিয়মিত বৈধ ব্যাংকিং নেটওয়ার্কে রেমিট্যান্স পাঠিয়ে প্রণোদনা ভোগ করছেন। সেন্ট্রাল ব্যাংক অব ইউএই (CBUAE) অনুমোদিত হাউসগুলো সরাসরি বাংলাদেশে টাকা পাঠায়।
• আল আনসারি এক্সচেঞ্জ (Al Ansari Exchange)
• লুলু ইন্টারন্যাশনাল এক্সচেঞ্জ (Lulu Exchange UAE)
• আল ফারদান এক্সচেঞ্জ (Al Fardan Exchange)
• হাবিব কমার্শিয়াল ব্যাংক ও জনতা ব্যাংক আবু ধাবি
• করিম পে (Careem Pay) ও করিম রেমিট
• বটিম রেমিট্যান্স (Botim Remit – PayBy)
• আল আনসারি অ্যাপ (Al Ansari App)
• জ্যাপ (e& money / Etisalat Wallet)
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ AED = ৩৩.২০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ৩৩.২০ = ৩৩,২০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩৩,২০০ × ২.৫% = ৮৩০.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩৩,২০০ + ৮৩০.০০ = ৩৪,০৩০.০০ টাকা (কার্যকর রেট দাঁড়ায় ৩৪.০৩ টাকা প্রতি দেরহাম!)
🇶🇦 ৩. কাতার (Qatar) — কাতারি রিয়াল (QAR) করিডোর
কাতারে প্রায় ৪ লক্ষাধিক বাংলাদেশি সুনামের সাথে কাজ করছেন। কাতার সেন্ট্রাল ব্যাংকের কড়া নিয়মে সকল অনুমোদিত এক্সচেঞ্জ হাউসে প্রতিটি রেমিট্যান্স লেনদেনের নিখুঁত রশিদ প্রদান করা হয়।
• গালফ এক্সচেঞ্জ (Gulf Exchange Qatar)
• আল জামান এক্সচেঞ্জ (Al Zaman Exchange)
• লুলু এক্সচেঞ্জ কাতার (Lulu Exchange)
• আল দার এক্সচেঞ্জ (Al Dar) ও হাবিব কাতার
• ওরিডো মানি (Ooredoo Money App)
• গালফ এক্সচেঞ্জ মোবাইল অ্যাপ
• কিউএনবি (QNB Mobile Banking)
• সরাসরি বিকাশ ও যেকোনো বাংলাদেশী ব্যাংক অ্যাকাউন্টে ইনস্ট্যান্ট ট্রান্সফার
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ QAR = ৩৩.৫০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ৩৩.৫০ = ৩৩,৫০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩৩,৫০০ × ২.৫% = ৮৩৭.৫০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩৩,৫০০ + ৮৩৭.৫০ = ৩৪,৩৩৭.৫০ টাকা (কার্যকর রেট দাঁড়ায় ৩৪.৩৪ টাকা প্রতি কাতারি রিয়াল!)
🇰🇼 ৪. কুয়েত (Kuwait) — কুয়েতি দিনার (KWD) করিডোর
কুয়েতি দিনার বিশ্বের সবচেয়ে মূল্যবান মুদ্রা। কুয়েত সেন্ট্রাল ব্যাংক অনুমোদিত ঐতিহ্যবাহী মানি এক্সচেঞ্জগুলোর মাধ্যমে পাঠানো অর্থ বাংলাদেশে স্বয়ংক্রিয়ভাবে ২.৫% প্রণোদনা লাভ করে।
• আল মুজাইনি এক্সচেঞ্জ (Al Muzaini Exchange)
• কুয়েত বাহরাইন ইন্টারন্যাশনাল এক্সচেঞ্জ (KBIE)
• আল মোল্লা এক্সচেঞ্জ (Al Mulla Exchange)
• সিটি এক্সপ্রেস ও লুলু এক্সচেঞ্জ কুয়েত
• আল মুজাইনি স্মার্ট অ্যাপ (Al Muzaini App)
• আল মোল্লা মোবাইল অ্যাপ (Al Mulla App)
• কুয়েত ফাইন্যান্স হাউস (KFH Online)
• কে-নেট (K-Net) ডেবিট কার্ড পেমেন্ট সুবিধা
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ KWD = ৩৯৮.০০ টাকা।
• মূল রেমিট্যান্স: ১০০ × ৩৯৮.০০ = ৩৯,৮০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩৯,৮০০ × ২.৫% = ৯৯৫.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩৯,৮০০ + ৯৯৫.০০ = ৪০,৭৯৫.০০ টাকা (কার্যকর রেট দাঁড়ায় ৪০৭.৯৫ টাকা প্রতি দিনার!)
🇴🇲 ৫. ওমান (Oman) — ওমানি রিয়াল (OMR) করিডোর
ওমানে কর্মরত প্রায় ৭ লক্ষ বাংলাদেশি নাগরিকের জন্য সেন্ট্রাল ব্যাংক অব ওমান (CBO) অনুমোদিত এক্সচেঞ্জগুলো থেকে সরাসরি ব্যাংকিং রেমিট্যান্স পাঠানো অত্যন্ত নিরাপদ ও দ্রুতগতির।
• ব্যাংক মাসকাট (Bank Muscat Remittance)
• লুলু এক্সচেঞ্জ ওমান (Lulu Exchange Oman)
• মোস্তফা সুলতান এক্সচেঞ্জ (Mustafa Sultan Exchange)
• গ্লোবাল মানি এক্সচেঞ্জ ও ওমান ইউএই এক্সচেঞ্জ
• ব্যাংক মাসকাট মোবাইল ব্যাংকিং অ্যাপ
• লুলু মানি ওমান অ্যাপ (Lulu Money App)
• ওমানটেল পে (Omantel Pay Wallet)
• সরাসরি এনপিএসবি কার্ড পেমেন্ট
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ OMR = ৩১৭.০০ টাকা।
• মূল রেমিট্যান্স: ১০০ × ৩১৭.০০ = ৩১,৭০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩১,৭০০ × ২.৫% = ৭৯২.৫০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩১,৭০০ + ৭৯২.৫০ = ৩২,৪৯২.৫০ টাকা (কার্যকর রেট দাঁড়ায় ৩২৪.৯২ টাকা প্রতি ওমানি রিয়াল!)
🇧🇭 ৬. বাহরাইন (Bahrain) — বাহরাইনি দিনার (BHD) করিডোর
বাহরাইনে দেড় লক্ষাধিক বাংলাদেশি কর্মরত আছেন। সেন্ট্রাল ব্যাংক অব বাহরাইন (CBB) কর্তৃক লাইসেন্সপ্রাপ্ত আধুনিক রেমিট্যান্স চ্যানেল ব্যবহার করে প্রবাসীরা প্রণোদনা নিশ্চিত করতে পারেন।
• বাহরাইন ফাইন্যান্সিং কোম্পানি (BFC Bahrain)
• এনইসি মানি এক্সচেঞ্জ (NEC Money Exchange)
• নুনু এক্সচেঞ্জ (Nonoo Exchange Company)
• লুলু এক্সচেঞ্জ বাহরাইন ও এরাব এক্সচেঞ্জ
• বেনিফিট পে (BenefitPay App)
• বিএফসি পে অ্যাপ (BFC Pay Mobile Wallet)
• এনইসি মানি অ্যাপ
• ২৪/৭ ইনস্ট্যান্ট বিকাশ ও রকেট ডিপোজিট
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ BHD = ৩২৪.০০ টাকা।
• মূল রেমিট্যান্স: ১০০ × ৩২৪.০০ = ৩২,৪০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৩২,৪০০ × ২.৫% = ৮১০.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৩২,৪০০ + ৮১০.০০ = ৩৩,২১০.০০ টাকা (কার্যকর রেট দাঁড়ায় ৩৩২.১০ টাকা প্রতি বাহরাইনি দিনার!)
🇲🇾 ৭. মালয়েশিয়া (Malaysia) — মালয়েশিয়ান রিঙ্গিত (MYR) করিডোর
দক্ষিণ-পূর্ব এশিয়ার অন্যতম বৃহত্তম শ্রমবাজার মালয়েশিয়ায় প্রায় ১০ লক্ষ বাংলাদেশি কর্মরত। ব্যাংক নেগারা মালয়েশিয়া (BNM) অনুমোদিত আন্তর্জাতিক রেমিট্যান্স প্রতিষ্ঠানগুলোর মাধ্যমে বৈধ পথে টাকা পাঠানো এখন অত্যন্ত সহজ।
• মার্চেন্ট্রেড এশিয়া (Merchantrade Asia)
• ভ্যালইউ (Valyou Remittance Malaysia)
• রিয়া মানি ট্রান্সফার ও ওয়েস্টার্ন ইউনিয়ন
• মেব্যাংক (Maybank2u) ও সিআইএমবি (CIMB Clicks)
• মার্চেন্ট্রেড মানি ই-ওয়ালেট (Merchantrade Money)
• ভ্যালইউ মোবাইল ওয়ালেট (Valyou App)
• টাচ এন গো ই-ওয়ালেট (Touch ‘n Go eWallet)
• সরাসরি যেকোনো মালয়েশিয়ান ডেবিট কার্ড সাপোর্ট
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ MYR = ২৭.৫০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ২৭.৫০ = ২৭,৫০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ২৭,৫০০ × ২.৫% = ৬৮৭.৫০ টাকা
• প্রাপকের মোট প্রাপ্তি: ২৭,৫০০ + ৬৮৭.৫০ = ২৮,১৮৭.৫০ টাকা (কার্যকর রেট দাঁড়ায় ২৮.১৯ টাকা প্রতি রিঙ্গিত!)
🇸🇬 ৮. সিঙ্গাপুর (Singapore) — সিঙ্গাপুর ডলার (SGD) করিডোর
সিঙ্গাপুরে কর্মরত বাংলাদেশি ইঞ্জিনিয়ার, টেকনিশিয়ান ও নির্মাণ শ্রমিকরা সবচেয়ে আধুনিক ডিজিটাল ফিনটেক সার্ভিসের সুবিধা ভোগ করেন। মনিটারি অথরিটি অব সিঙ্গাপুর (MAS) দ্বারা সকল লেনদেন শতভাগ নিরাপদ।
• মোস্তফা ফরেন এক্সচেঞ্জ (Mustafa Foreign Exchange)
• ডিবিএস রেমিট (DBS Remit – POSB Bank)
• অগ্রণী এক্সচেঞ্জ হাউস সিঙ্গাপুর (Agrani Remit)
• সিঙ্গাপুর পোস্ট (SingPost) ও উওবি (UOB Remit)
• সিংটেল ড্যাশ (Singtel Dash Remit)
• ডিবিএস ডিজিব্যাংক অ্যাপ (DBS Digibank)
• পে-নাও (PayNow) কিউআর কোড পেমেন্ট
• রিয়েল-টাইম বিকাশ ওয়ালেট ক্যাশ ক্রেডিট
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ SGD = ৯৩.০০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ৯৩.০০ = ৯৩,০০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৯৩,০০০ × ২.৫% = ২,৩২৫.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৯৩,০০০ + ২,৩২৫.০০ = ৯৫,৩২৫.০০ টাকা (কার্যকর রেট দাঁড়ায় ৯৫.৩৩ টাকা প্রতি সিঙ্গাপুর ডলার!)
🇬🇧 ৯. যুক্তরাজ্য (United Kingdom) — ব্রিটিশ পাউন্ড (GBP) করিডোর
যুক্তরাজ্যে বসবাসরত প্রায় ৮ লক্ষ ব্রিটিশ-বাংলাদেশি রেমিট্যান্স পাঠিয়ে দেশের অর্থনীতিতে ঐতিহ্যগতভাবে অবদান রেখে আসছেন। ইউকে ফাইন্যান্সিয়াল কনডাক্ট অথরিটি (FCA) অনুমোদিত চ্যানেলগুলোতে ২.৫% প্রণোদনা স্বয়ংক্রিয়ভাবে ক্রেডিট হয়।
• সোনালী ব্যাংক (ইউকে) লিমিটেড (Sonali Bank UK)
• লন্ডন রেমিট্যান্স এজেন্সি ও ব্র্যাক সাজান এক্সচেঞ্জ
• এইস মানি ট্রান্সফার (ACE Money Transfer)
• ন্যাশনাল ব্যাংক অব পাকিস্তান (NBP UK) ও হাবিব ব্যাংক
• ট্যাপট্যাপ সেন্ড ইউকে (Taptap Send UK)
• রেমিটলি ইউকে (Remitly UK)
• ওয়াইজ (Wise / TransferWise)
• ইউকে ডেবিট কার্ড ও ব্যাঙ্ক ফাস্টার পেমেন্টস (Faster Payments)
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ GBP = ১৫৮.০০ টাকা।
• মূল রেমিট্যান্স: ৫০০ × ১৫৮.০০ = ৭৯,০০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ৭৯,০০০ × ২.৫% = ১,৯৭৫.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ৭৯,০০০ + ১,৯৭৫.০০ = ৮০,৯৭৫.০০ টাকা (কার্যকর রেট দাঁড়ায় ১৬১.৯৫ টাকা প্রতি পাউন্ড!)
🇺🇸 ১০. মার্কিন যুক্তরাষ্ট্র ও ইউরোপ (USA & Eurozone) — ডলার (USD) ও ইউরো (EUR) করিডোর
যুক্তরাষ্ট্রের নিউইয়র্ক, টেক্সাস, ক্যালিফোর্নিয়াসহ বিভিন্ন রাজ্য এবং ইতালি, স্পেন, ফ্রান্স, জার্মানি প্রবাসী বাংলাদেশিরা বিপুল অঙ্কের বৈদেশিক মুদ্রা পাঠান। ইউএস ফেডারেল রিজার্ভ ও ইউরোপীয় কেন্দ্রীয় ব্যাংকের কঠোর মনিটরিংয়ে এই চ্যানেলের রেমিট্যান্স অত্যন্ত নিরাপদ।
• প্লেসিড এক্সপ্রেস (Placid Express USA)
• পোস্ট ইতালিয়ানে (Poste Italiane – Italy)
• জ্যাকসন হাইটস মানি এক্সচেঞ্জসমূহ
• জুম (Xoom – PayPal Service) ও রিয়া (Ria)
• রেমিটলি (Remitly App)
• ট্যাপট্যাপ সেন্ড ইউএস ও ইউরোপ (Taptap Send)
• ওয়েস্টার্ন ইউনিয়ন অ্যাপ
• এসিএইচ (ACH) ডিরেক্ট ডেবিট ও এসইপিএ (SEPA) ট্রান্সফার
ধরি, আজকের ব্যাংক রেমিট্যান্স রেট ১ USD = ১২২.০০ টাকা।
• মূল রেমিট্যান্স: ১,০০০ × ১২২.০০ = ১,২২,০০০ টাকা
• সরকারি ২.৫% নগদ প্রণোদনা: ১,২২,০০০ × ২.৫% = ৩,০৫০.০০ টাকা
• প্রাপকের মোট প্রাপ্তি: ১,২২,০০০ + ৩,০৫০.০০ = ১,২৫,০৫০.০০ টাকা (কার্যকর রেট দাঁড়ায় ১২৫.০৫ টাকা প্রতি ডলার!)
অধ্যায় ৭: রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট (REC) ও আয়কর আইন ২০২৩ এর সুবর্ণ যোগসূত্র
বাংলাদেশে রেমিট্যান্স পাঠানোর অন্যতম প্রধান আইনগত ও অর্থনৈতিক সুবিধা হলো জাতীয় রাজস্ব বোর্ড (NBR) কর্তৃক প্রদত্ত শতভাগ করমুক্তি সুবিধা। আয়কর আইন ২০২৩ (Income Tax Act 2023) এর করমুক্তি গাইড-এর ষষ্ঠ তফসিল (অংশ-১) অনুযায়ী, বিদেশে বসবাসরত কোনো অনিবাসী বাংলাদেশি (Non-Resident Bangladeshi – NRB) যদি বৈধ ব্যাংকিং চ্যানেলে বাংলাদেশে অর্থ প্রেরণ করেন, তবে সেই প্রেরিত সম্পূর্ণ অর্থ এবং সরকার প্রদত্ত ২.৫% নগদ প্রণোদনা সম্পূর্ণভাবে আয়করমুক্ত (100% Tax-Exempted)।
📜 রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট (REC / ENC) কী এবং কেন এটি প্রবাসীর সবচেয়ে বড় আইনি দলিল?
রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট বা প্রসিড রিয়ালাইজেশন সার্টিফিকেট (Proceed Realization Certificate – PRC) হলো এমন একটি অফিশিয়াল আইনি প্রত্যয়নপত্র, যা বাংলাদেশের যে বাণিজ্যিক ব্যাংকের মাধ্যমে রেমিট্যান্স ক্যাশ বা জমা হয়েছে, সেই ব্যাংক কর্তৃক গ্রাহককে প্রদান করা হয়। এই সার্টিফিকেটে স্পষ্টভাবে উল্লেখ থাকে:
- প্রেরকের নাম, বিদেশি পাসপোর্ট ও জাতীয় পরিচয়পত্র (NID) নম্বর।
- যে দেশ থেকে রেমিট্যান্স পাঠানো হয়েছে এবং সংশ্লিষ্ট বিদেশি এক্সচেঞ্জ হাউসের নাম।
- বৈদেশিক মুদ্রার পরিমাণ (USD, SAR, AED, GBP ইত্যাদি) এবং রূপান্তরকালীন অফিশিয়াল এক্সচেঞ্জ রেট।
- মোট সমপরিমাণ বাংলাদেশী টাকা এবং সরকার প্রদত্ত ২.৫% নগদ প্রণোদনার সুনির্দিষ্ট অংক।
- যে অ্যাকাউন্টে টাকা জমা হয়েছে তার হিসাব নম্বর ও জমা হওয়ার নির্ভুল তারিখ।
🏡 জমি, ফ্ল্যাট ক্রয় ও ব্যবসা প্রতিষ্ঠায় বৈধ রেমিট্যান্স ও প্রণোদনার ভূমিকা
বাংলাদেশে স্থাবর সম্পত্তি যেমন—জমি, বাড়ি, ফ্ল্যাট ক্রয় অথবা শিল্প ও ব্যবসায়িক বিনিয়োগের ক্ষেত্রে জাতীয় রাজস্ব বোর্ড (NBR) এবং দুর্নীতি দমন কমিশন (ACC) অর্থের উৎসের আইনগত বৈধতা যাচাই করে থাকে। প্রবাসীরা বৈধ পথে টাকা পাঠালে কীভাবে লাভবান হন তা নিচে উল্লেখ করা হলো:
- সম্পূর্ণ দায়মুক্ত সম্পত্তি রেজিস্ট্রি: আপনি যদি রেমিট্যান্সের টাকায় কোটি টাকার জমিও ক্রয় করেন এবং সাব-রেজিস্ট্রি অফিসে বা আয়কর ফাইলে রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট সংযুক্ত করেন, তবে আয়কর কমিশনার বা কোনো কর কর্মকর্তা অর্থের উৎস নিয়ে কোনো প্রশ্ন উত্থাপন করতে পারবেন না।
- ই-রিটার্নে রেমিট্যান্স ও প্রণোদনা প্রদর্শনের নিয়ম: অনলাইনে আয়কর রিটার্ন (e-Return) দাখিল করার সময় ‘Exempted Income’ (করমুক্ত আয়) হেড-এর অধীনে ‘Foreign Remittance received through official banking channel’ অপশনে মূল রেমিট্যান্স এবং প্রণোদনার অঙ্ক উল্লেখ করে ব্যাংক স্টেটমেন্ট ও সার্টিফিকেট অ্যাটাচ করে দিলেই তা প্রবাসীর নীট সম্পদ (Net Wealth) হিসেবে হোয়াইট মানিতে রূপান্তর হয়ে যায়।
- ভবিষ্যতে বিদেশে পুনঃপ্রত্যাবাসন সুবিধা: কোনো প্রবাসী যদি বাংলাদেশে পাঠানো রেমিট্যান্স দিয়ে সঞ্চয়পত্র বা স্থায়ী আমানত করেন, তবে নির্ধারিত শর্ত পূরণ সাপেক্ষে তিনি মুনাফাসহ অর্থ আবার বিদেশে নিয়ে যাওয়ার আইনি অনুমোদন লাভ করতে পারেন, যা হুন্ডির ক্ষেত্রে সম্পূর্ণ অসম্ভব।
অধ্যায় ৮: হুন্ডির ক্ষতিকর প্রভাব বনাম বৈধ ব্যাংকিং প্রণোদনার অর্থনৈতিক নিরাপত্তা
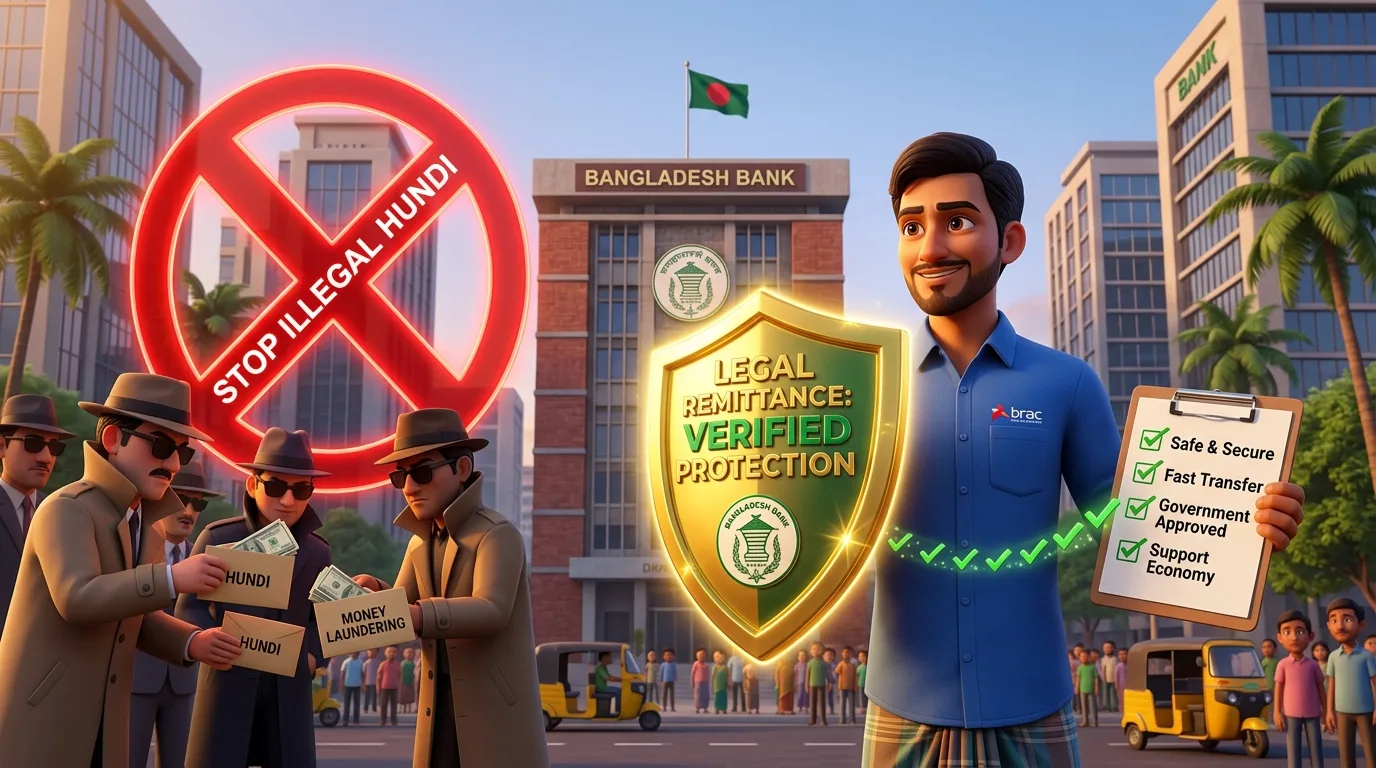
অনেক সময় দেখা যায়, কিছু অসাধু দালাল চক্র বিদেশে প্রবাসীদের সামান্য বাড়তি টাকার (যেমন প্রতি ডলারে বা রিয়ালে ৫০ পয়সা বা ১ টাকা বেশি) লোভ দেখিয়ে অবৈধ হুন্ডি বনাম বৈধ রেমিট্যান্সের ঝুঁকি ম্যানুয়াল টাকা পাঠাতে প্ররোচিত করে। কিন্তু এই সামান্য আপাত লাভের পেছনে লুকিয়ে থাকে প্রবাসীর সারাজীবনের উপার্জনকে ধ্বংস করে দেওয়ার মতো মারাত্মক আইনি ও আর্থিক ঝুঁকি। নিচে একটি তুলনামূলক ছকের মাধ্যমে পার্থক্যগুলো তুলে ধরা হলো:
| তুলনামূলক বিষয় | বৈধ ব্যাংকিং চ্যানেল (সরাসরি প্রণোদনা) | অবৈধ হুন্ডি / কালোবাজারি চ্যানেল |
|---|---|---|
| সরকারি নগদ প্রণোদনা | ✅ নিশ্চিত ২.৫% ক্যাশ বোনাস | ❌ কোনো প্রণোদনা নেই (০%) |
| অর্থের শতভাগ নিরাপত্তা | ✅ কেন্দ্রীয় ব্যাংক ও রাষ্ট্রীয় গ্যারান্টি | ❌ দালাল পালিয়ে গেলে সম্পূর্ণ অর্থ হারানোর ঝুঁকি |
| জাতীয় রাজস্ব বোর্ডে করমুক্তি | ✅ এনক্যাশমেন্ট সার্টিফিকেট দিয়ে শতভাগ করমুক্ত | ❌ কালো টাকা হিসেবে গণ্য, বড় অঙ্কের জরিমানা ও ট্যাক্স |
| জমি, বাড়ি ও ফ্ল্যাট কেনা | ✅ যেকোনো মূল্যের সম্পত্তি নির্দ্বিধায় ক্রয়যোগ্য | ❌ দুদকের তদন্ত ও স্থাবর সম্পত্তি বাজেয়াপ্তের ঝুঁকি |
| আইনি বিচার ও ফৌজদারি দায় | ✅ সম্পূর্ণ সুরক্ষিত ও রেমিট্যান্স যোদ্ধা মর্যাদা | ❌ মানিলন্ডারিং প্রতিরোধ আইন ২০১২ অনুযায়ী কারাদণ্ড |
| সিআইপি (CIP) ও রাষ্ট্রীয় সুবিধা | ✅ ভিআইপি লাউঞ্জ, প্রবাসী কোটা ও সিআইপি কার্ড লাভ | ❌ সকল রাষ্ট্রীয় সুবিধা ও সুরক্ষা থেকে বঞ্চিত |
অধ্যায় ৯: প্রবাসী রেমিট্যান্স যোদ্ধাদের জন্য ১২-দফা গোল্ডেন প্রণোদনা চেকলিস্ট ও সমস্যা সমাধান
বৈধ চ্যানেলে রেমিট্যান্স পাঠিয়ে শতভাগ ঝামেলামুক্তভাবে সরকার নির্ধারিত ২.৫% নগদ প্রণোদনা ও ব্যাংকের অতিরিক্ত বোনাস নিশ্চিত করতে প্রতিটি প্রবাসীর নিচে বর্ণিত ১২-দফা বাস্তব চেকলিস্ট অনুসরণ করা অপরিহার্য:
- সঠিক ব্যাংক অ্যাকাউন্ট ও রাউটিং নম্বর যাচাই: প্রাপকের ব্যাংক অ্যাকাউন্টের ১৩ থেকে ১৭ ডিজিটের নম্বর, ব্রাঞ্চের ৯ ডিজিটের রাউটিং নম্বর এবং গ্রাহকের নাম জাতীয় পরিচয়পত্র অনুসারে নিখুঁতভাবে পূরণ করুন।
- এমএফএস ওয়ালেটের সঠিক মোবাইল নম্বর: বিকাশ বা নগদে টাকা পাঠাতে চাইলে প্রেরক অ্যাপে প্রাপকের ১১ ডিজিটের অ্যাক্টিভ ওয়ালেট নম্বর নিশ্চিত হয়ে ইনপুট দিন।
- ৫ লক্ষ টাকার সীমার দিকে সতর্ক দৃষ্টি: যদি রেমিট্যান্সের অঙ্ক ৫ লক্ষ টাকার বেশি হয়, তবে প্রেরকের বৈধ ভিসা, পাসপোর্ট এবং নিয়োগপত্রের কপি প্রস্তুত রাখুন যাতে ব্যাংক চাইলে তাৎক্ষণিক সাবমিট করা যায়।
- লেনদেনের অফিসিয়াল রসিদ (Deposit Slip / Receipt) সংরক্ষণ: এক্সচেঞ্জ হাউস বা অ্যাপে টাকা জমা দেওয়ার পর প্রাপ্ত রসিদ, ট্রানজ্যাকশন আইডি (TrxID) বা এমটিসিএন (MTCN) নম্বর অন্তত ৩ মাস সযত্নে সেভ করে রাখুন।
- অফিসিয়াল ব্যাংক এক্সচেঞ্জ রেট চেক করুন: টাকা পাঠানোর পূর্বে লাইভ ব্যাংক এক্সচেঞ্জ রেট মনিটর করুন যাতে কোন ব্যাংক সর্বোচ্চ রেট ও দ্রুততম সার্ভিস দিচ্ছে তা জানা যায়।
- ছুটির দিন ও ব্যাচ ক্লিয়ারিং সময় বিবেচনা: শুক্রবার, শনিবার ও সরকারি ছুটির দিনে বিইএফটিএন (BEFTN) ক্লিয়ারিং বন্ধ থাকতে পারে। তাৎক্ষণিক ট্রান্সফারের জন্য এনপিএসবি (NPSB) বা আরটিজিএস (RTGS) নেটওয়ার্ক নির্বাচন করুন।
- প্রণোদনা আলাদা জমা নাকি একসাথে চেক করা: কিছু ব্যাংক মূল টাকা ও ২.৫% প্রণোদনা একই ট্রানজ্যাকশনে পাঠায়, আবার কিছু ব্যাংক ৫ মিনিটের ব্যবধানে দুটি আলাদা ট্রানজ্যাকশন পাঠায়। অ্যাকাউন্টের সম্পূর্ণ লেজার স্টেটমেন্ট যাচাই করুন।
- প্রণোদনা না আসলে করণীয়: যদি মূল টাকা জমা হওয়ার পরও ২.৫% প্রণোদনা ক্রেডিট না হয়, তবে প্রাপককে সাথে সাথে সংশ্লিষ্ট ব্যাংকের রেমিট্যান্স হেল্পডেস্কে ট্রানজ্যাকশন স্লিপসহ যোগাযোগ করতে বলুন। ব্যাংক এটি ম্যানুয়ালি সিস্টেম অ্যাডজাস্ট করে দেবে।
- রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট সংগ্রহ: প্রতি বছর কর রিটার্ন দাখিলের জন্য অথবা সম্পত্তি কেনার পূর্বে ব্যাংকের শাখা থেকে ফ্রি অফ কস্টে এনক্যাশমেন্ট সার্টিফিকেট সংগ্রহ করে ফাইলে রেখে দিন।
- দালালের প্রলোভনে পাসওয়ার্ড বা ওটিপি শেয়ার না করা: কোনো ব্যাংক বা এক্সচেঞ্জ হাউস কখনোই আপনার গোপন পিন (PIN), ওটিপি (OTP) বা ইন্টারনেট ব্যাংকিং পাসওয়ার্ড জানতে চাইবে না।
- প্রবাসীদের জন্য স্পেশাল সঞ্চয়পত্র ও বন্ডে প্রণোদনা রি-ইনভেস্টমেন্ট: বৈধ রেমিট্যান্সের টাকায় প্রবাসী ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড, ইউএস ডলার প্রিমিয়াম বন্ড ও পেনশন স্কিমে বিনিয়োগ করে চক্রবৃদ্ধি হারে মুনাফা বৃদ্ধি করুন।
- বাংলাদেশ ব্যাংক হেল্পলাইনে অভিযোগ দাখিল: কোনো তফসিলি ব্যাংক যদি কোনো কারণ ছাড়াই সরকারি প্রণোদনা প্রদানে টালবাহানা করে, তবে সরাসরি বাংলাদেশ ব্যাংকের ফিন্যান্সিয়াল ইন্টিগ্রিটি অ্যান্ড কাস্টমার সার্ভিসেস ডিপার্টমেন্ট (FICSD)-এর হটলাইন ১৬২৩৬ নম্বরে অভিযোগ জানান।
অধ্যায় ১০: সচরাচর জিজ্ঞাসিত ৪০টি গভীর ও বাস্তবধর্মী প্রশ্নোত্তর (Deep 40 FAQ)
প্রবাসী ভাই-বোন ও তাদের পরিবারের সদস্যদের মনে সরকারি ২.৫% নগদ প্রণোদনা নিয়ে থাকা প্রতিটি সম্ভাব্য প্রশ্নের স্পষ্ট, প্রামাণ্য ও বাংলাদেশ ব্যাংকের নিয়মানুযায়ী উত্তর নিচে বিস্তারিতভাবে সাজানো হলো:
১. রেমিট্যান্সে ২.৫% প্রণোদনা বলতে আসলে কী বোঝায়?
উত্তর: বাংলাদেশ সরকার ঘোষিত নীতি অনুযায়ী, বিদেশে কর্মরত কোনো প্রবাসী বৈধ ব্যাংকিং বা অনুমোদিত চ্যানেলে বাংলাদেশে ১০০ টাকা পাঠালে প্রাপক অতিরিক্ত ২ টাকা ৫০ পয়সা সরকারি অনুদান হিসেবে পান। অর্থাৎ ১০০ টাকার বিপরীতে মোট ১০২ টাকা ৫০ পয়সা পাওয়া যায়।
২. এই প্রণোদনার টাকা কে দেয়—ব্যাংক নাকি সরকার?
উত্তর: এই প্রণোদনার সম্পূর্ণ ব্যয়ভার বহন করে গণপ্রজাতন্ত্রী বাংলাদেশ সরকারের অর্থ মন্ত্রণালয়। কেন্দ্রীয় ব্যাংক বা বাংলাদেশ ব্যাংকের মাধ্যমে বাণিজ্যিক ব্যাংকগুলোকে এই অর্থ রি-ইমবার্স করা হয়।
৩. প্রণোদনা পাওয়ার জন্য কি আলাদা কোনো আবেদন ফর্ম পূরণ করতে হয়?
উত্তর: ৫ লক্ষ টাকা পর্যন্ত রেমিট্যান্সের জন্য কোনো আবেদন ফর্ম বা নথিপত্র পূরণ করতে হয় না। ব্যাংক বা মোবাইল ওয়ালেটের সফটওয়্যার স্বয়ংক্রিয়ভাবে প্রণোদনার অর্থ অ্যাকাউন্টে ক্রেডিট করে দেয়।
৪. ৫ লক্ষ টাকার বেশি পাঠালে প্রণোদনা পেতে কী কী ডকুমেন্ট জমা দিতে হয়?
উত্তর: বাংলাদেশ ব্যাংকের এফইপিডি সার্কুলার অনুযায়ী, ৫ লক্ষ টাকার ঊর্ধ্বের রেমিট্যান্সে প্রেরকের পাসপোর্টের কপি, সংশ্লিষ্ট দেশের কাজের ভিসা / আকামার কপি এবং নিয়োগপত্র বা রেমিট্যান্সের আয়ের উপযুক্ত প্রমাণের কপি বাণিজ্যিক ব্যাংকে দাখিল করতে হয়।
৫. নথিপত্র জমা দেওয়ার জন্য কত কার্যদিবস সময় পাওয়া যায়?
উত্তর: অর্থ জমা হওয়ার দিন থেকে সর্বোচ্চ ৬০ (ষাট) কার্যদিবসের মধ্যে প্রয়োজনীয় কাগজপত্র ব্যাংকে জমা দেওয়ার বিধান রয়েছে। তবে বেশিরভাগ ব্যাংক নথিপত্র ছাড়াই মূল টাকা দ্রুত ছাড় করে নথিপত্রের জন্য সময় দেয়।
৬. বিকাশ বা নগদ মোবাইল ওয়ালেটে কি প্রণোদনার টাকা পাওয়া যায়?
উত্তর: হ্যাঁ, শতভাগ নিশ্চিতভাবেই পাওয়া যায়। প্রবাস থেকে বিকাশ বা নগদে টাকা পাঠালে মূল টাকার সাথে সাথে ২.৫% প্রণোদনা তাৎক্ষণিকভাবে একই এসএমএসের মাধ্যমে গ্রাহকের ওয়ালেটে জমা হয়।
৭. কোনো প্রবাসী যদি একবারে ১০ লক্ষ টাকা পাঠান, তবে কি তিনি প্রণোদনা পাবেন?
উত্তর: অবশ্যই পাবেন। ১০ লক্ষ টাকা পাঠালে ২.৫% হারে মোট ২৫,০০০ টাকা প্রণোদনা পাওয়া যাবে। তবে এর জন্য ব্যাংকে নিয়মমাফিক প্রবাসীর পাসপোর্ট ও ভিসার কপি জমা দিতে হবে।
৮. কোনো ব্যাংক কি নিজস্ব তহবিল থেকে অতিরিক্ত বোনাস দিতে পারে?
উত্তর: হ্যাঁ, অনেক তফসিলি ব্যাংক (যেমন ইসলামী ব্যাংক, অগ্রণী ব্যাংক, ব্র্যাক ব্যাংক) গ্রাহক আকর্ষণে সরকারি ২.৫% এর সাথে অতিরিক্ত ০.৫% থেকে ২% পর্যন্ত নিজস্ব বিশেষ ব্যাংক বোনাস দিয়ে থাকে।
৯. প্রণোদনার টাকার উপর কি কোনো আয়কর বা উৎসে কর কর্তন করা হয়?
উত্তর: না, আয়কর আইন ২০২৩ অনুযায়ী বৈধ ব্যাংকিং রেমিট্যান্স এবং সরকারি প্রণোদনার অর্থ শতভাগ আয়করমুক্ত। এর থেকে কোনো কর বা সার্ভিস ফি কাটা সম্পূর্ণ বেআইনি।
১০. স্পট ক্যাশ বা পিন নম্বরে টাকা তুললে কি প্রণোদনা পাওয়া যায়?
উত্তর: হ্যাঁ, ব্যাংক কাউন্টার বা এজেন্ট পয়েন্ট থেকে সিক্রেট পিন কোড (MTCN) দেখিয়ে তাৎক্ষণিক নগদ টাকা তোলার সময়ও ক্যাশিয়ার মূল টাকার সাথে ২.৫% বোনাস যুক্ত করে ক্যাশ প্রদান করেন।
১১. ফ্রিল্যান্সাররা কি এই ২.৫% রেমিট্যান্স প্রণোদনা পান?
উত্তর: তথ্যপ্রযুক্তি খাতের ফ্রিল্যান্সারদের জন্য আলাদা সরকারি প্রণোদনা ও আইসিটি নীতি রয়েছে। তবে কোনো ফ্রিল্যান্সার যদি ব্যক্তিগত ইনওয়ার্ড রেমিট্যান্স হিসেবে সরাসরি ব্যাংক অ্যাকাউন্টে ফরেন কারেন্সি এনক্যাশ করান, তবে ব্যাংকের পলিসি অনুযায়ী সাধারণ রেমিট্যান্স ক্যাটাগরিতে ২.৫% প্রণোদনা পেতে পারেন।
১২. প্রবাসী ছাত্রছাত্রীরা কি পড়াশোনার পাশাপাশি পার্ট-টাইম চাকরির টাকা দেশে পাঠিয়ে প্রণোদনা পেতে পারেন?
উত্তর: হ্যাঁ, ছাত্র ভিসায় থাকা কোনো প্রবাসী যদি বিদেশে তার পার্ট-টাইম আয়ের অর্থ অনুমোদিত মানি ট্রান্সফার অ্যাপ দিয়ে দেশে পরিবারের কাছে পাঠান, তবে তিনি সাধারণ প্রবাসীর মতোই ২.৫% প্রণোদনা পাবেন।
১৩. যদি মূল রেমিট্যান্স জমা হয় কিন্তু প্রণোদনার টাকা জমা না হয় তবে করণীয় কী?
উত্তর: মাঝে মাঝে সিস্টেমের বিলম্বের কারণে এমন হতে পারে। ২৪ ঘণ্টার মধ্যে স্বয়ংক্রিয়ভাবে জমা না হলে রেমিট্যান্সের রসিদ ও ট্রানজ্যাকশন আইডি নিয়ে প্রাপকের ব্যাংকের রেমিট্যান্স হেল্পডেস্কে লিখিত অভিযোগ দিলে ব্যাংক তা ম্যানুয়ালি ক্রেডিট করে দেয়।
১৪. একজন প্রবাসী বছরে সর্বোচ্চ কত টাকা পাঠিয়ে প্রণোদনা পেতে পারেন?
উত্তর: বৈধ আয়ের সাপেক্ষে কোনো বার্ষিক ঊর্ধ্বসীমা নেই। আপনি যত টাকাই বৈধ ব্যাংকিং চ্যানেলে পাঠান না কেন, তার ওপর ২.৫% হারে আনলিমিটেড প্রণোদনা কার্যকর হবে।
১৫. হুন্ডি বা অবৈধ পথে টাকা পাঠালে কেন প্রণোদনা পাওয়া যায় না?
উত্তর: হুন্ডি হলো একটি বেআইনি গোপন নেটওয়ার্ক যেখানে বৈদেশিক মুদ্রা বাংলাদেশে প্রবেশ করে না। যেহেতু সরকার বা ব্যাংক এই লেনদেনের কোনো তথ্য পায় না, তাই এতে কোনো সরকারি প্রণোদনা দেওয়া হয় না।
১৬. রেমিট্যান্সের টাকায় জমি কেনার পর কি আয়কর অফিস থেকে নোটিশ দিতে পারে?
উত্তর: আপনি যদি ব্যাংকের ইস্যু করা ‘রেমিট্যান্স এনক্যাশমেন্ট সার্টিফিকেট’ সংরক্ষণ করেন এবং ট্যাক্স ফাইলে দেখান, তবে আয়কর অফিস কোনো কর বা জরিমানা আরোপ করতে পারবে না।
১৭. বিকাশ বা নগদ থেকে টাকা ক্যাশ-আউট করার সময় কি কোনো চার্জ কাটে?
উত্তর: সাধারণ এজেন্ট থেকে ক্যাশ-আউট করার সময় নিয়মিত ক্যাশ-আউট ফি প্রযোজ্য হয়। তবে সরকার প্রদত্ত ২.৫% প্রণোদনা এই ক্যাশ-আউট চার্জের তুলনায় অনেক বেশি হওয়ায় গ্রাহকের নিট মুনাফা অক্ষুণ্ণ থাকে।
১৮. প্রবাসীদের যৌথ ব্যাংক অ্যাকাউন্টে (Joint Account) টাকা পাঠালে কি প্রণোদনা মিলবে?
উত্তর: হ্যাঁ, প্রবাসীর নিজের নামে বা স্ত্রী-সন্তানদের সাথে যৌথ অ্যাকাউন্টে রেমিট্যান্স পাঠালেও সমহারে ২.৫% প্রণোদনা অ্যাকাউন্টে জমা হবে।
১৯. এনআরবি (NRB) অ্যাকাউন্ট বা এফসি (FC) অ্যাকাউন্টে টাকা পাঠালে কি প্রণোদনা পাওয়া যায়?
উত্তর: বৈদেশিক মুদ্রা (USD/EUR) হিসেবে জমা রাখলে প্রণোদনা পাওয়া যায় না। কিন্তু যখনই সেই বৈদেশিক মুদ্রা রূপান্তর করে বাংলাদেশী টাকায় (BDT) এনক্যাশ বা খরচ করা হবে, তখনই তৎক্ষণাৎ ২.৫% প্রণোদনা যুক্ত হবে।
২০. সিআইপি (CIP) মর্যাদার জন্য কি প্রণোদনা গণনা করা হয়?
উত্তর: সরকার কর্তৃক প্রবাসীদের বাণিজ্যিক গুরুত্বপূর্ণ ব্যক্তি (CIP) নির্বাচনের সময় বৈধ ব্যাংকিং চ্যানেলে প্রেরিত মোট রেমিট্যান্সের ভিত্তিতে মূল্যায়ন করা হয়। প্রণোদনা পাওয়া প্রতিটি বৈধ রেমিট্যান্স সিআইপি নির্বাচনের জন্য অফিশিয়াল পয়েন্ট হিসেবে যুক্ত হয়।
২১. প্রবাসী ব্যক্তি নিজে দেশে ছুটি কাটানোর সময় কি নিজের অ্যাকাউন্টে রেমিট্যান্স পাঠিয়ে প্রণোদনা পেতে পারেন?
উত্তর: হ্যাঁ, বিদেশে থাকা তার অনুমোদিত ব্যাংক অ্যাকাউন্ট বা মোবাইল ব্যাংকিং অ্যাপের মাধ্যমে তিনি বাংলাদেশে ছুটি কাটানোর সময়ও রেমিট্যান্স পাঠিয়ে প্রণোদনা নিতে পারেন।
২২. রেমিট্যান্সের বিনিময় হার (Exchange Rate) কি সব ব্যাংকে একই থাকে?
উত্তর: বাফেদা ও এবিবি একটি সমন্বিত রেট গাইডলাইন দিলেও বিভিন্ন ব্যাংক তাদের চাহিদা অনুযায়ী সামান্য ভিন্ন রেট অফার করতে পারে। তাই টাকা পাঠানোর আগে লাইভ রেট চেক করা উচিত।
২৩. ট্যাপট্যাপ সেন্ড বা রেমিটলির মতো অ্যাপগুলোতে কি প্রণোদনা দেওয়া হয়?
উত্তর: হ্যাঁ, এই আন্তর্জাতিক ফিনটেক অ্যাপগুলো বাংলাদেশের তফসিলি ব্যাংকের সাথে সরাসরি এপিআই পার্টনারশিপে কাজ করে। তাই এগুলোর মাধ্যমে পাঠানো টাকাতেও স্বয়ংক্রিয়ভাবে ২.৫% প্রণোদনা মেলে।
২৪. এজেন্ট ব্যাংকিং আউটলেটে গিয়ে কি প্রণোদনার টাকা তোলা যায়?
উত্তর: অবশ্যই। দেশের প্রত্যন্ত অঞ্চলে থাকা যেকোনো ব্যাংকের অনুমোদিত এজেন্ট ব্যাংকিং আউটলেট থেকে ফিঙ্গারপ্রিন্ট বা পিন দিয়ে প্রণোদনাসহ রেমিট্যান্স উত্তোলন করা যায়।
২৫. অপ্রাপ্তবয়স্ক সন্তানের নামে ব্যাংক অ্যাকাউন্ট থাকলে কি তাতে রেমিট্যান্স পাঠানো যাবে?
উত্তর: হ্যাঁ, অভিভাবকের পরিচালনায় থাকা মাইনর অ্যাকাউন্টেও রেমিট্যান্স গ্রহণ করা যায় এবং তাতেও পূর্ণ ২.৫% সরকারি প্রণোদনা যুক্ত হয়।
২৬. বিদেশে চাকরির চুক্তি শেষ হয়ে দেশে স্থায়ীভাবে ফিরে আসার সময় আনা অর্থের প্রণোদনা কীভাবে পাওয়া যায়?
উত্তর: দেশে ফিরে আসার আগে প্রবাসে থাকা ব্যাংক অ্যাকাউন্ট থেকে বাংলাদেশে নিজের অ্যাকাউন্টে ব্যাংকিং ট্রান্সফার করলে অথবা এয়ারপোর্টে কাস্টমসে বৈধ ডিক্লারেশন দিয়ে এনে ব্যাংকে এনক্যাশ করলে নিয়মানুযায়ী প্রণোদনা পাওয়া যায়।
২৭. প্রণোদনা পাওয়ার ক্ষেত্রে প্রেরকের এনআইডি কার্ড কি বাধ্যতামূলক?
উত্তর: বিদেশে প্রেরকের ক্ষেত্রে বৈধ বাংলাদেশি পাসপোর্ট বা সংশ্লিষ্ট দেশের রেসিডেন্স আইডি (আকামা/সিভিল আইডি) যথেষ্ট। তবে বাংলাদেশে প্রাপকের ব্যাংক অ্যাকাউন্ট খোলার জন্য প্রাপকের এনআইডি প্রয়োজন।
২৮. সরকারি ছুটির দিনে টাকা পাঠালে কি প্রণোদনা দেরিতে জমা হয়?
উত্তর: রিয়েল-টাইম এপিআই চালিত ব্যাংক ও মোবাইল ওয়ালেটে ছুটির দিনেও ২৪ ঘণ্টা ইনস্ট্যান্ট টাকা ও প্রণোদনা জমা হয়। তবে ম্যানুয়াল ক্লিয়ারিং প্রয়োজন এমন শাখায় পরবর্তী কর্মদিবসের সকাল পর্যন্ত অপেক্ষা করতে হতে পারে।
২৯. প্রবাসীদের পাঠানো রেমিট্যান্স দিয়ে কি প্রবাসী কল্যাণ ব্যাংকে বিশেষ ঋণ সুবিধা পাওয়া যায়?
উত্তর: হ্যাঁ, নিয়মিত বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স পাঠানোর রেকর্ড থাকলে প্রবাসী কল্যাণ ব্যাংক থেকে সহজ শর্তে পুনর্বাসন ঋণ ও ব্যবসা সম্প্রসারণ ঋণ লাভ করা যায়।
৩০. সার্বজনীন পেনশন স্কিমের ‘প্রবাস স্কিম’-এ কি রেমিট্যান্সের প্রণোদনা প্রযোজ্য?
উত্তর: প্রবাস স্কিমে প্রবাসীরা সরাসরি বৈদেশিক মুদ্রায় কিস্তি পরিশোধ করতে পারেন এবং সরকার অনুমোদিত নিয়মমাফিক তাদের বৈধ চ্যানেলের কন্ট্রিবিউশন রাষ্ট্রীয় সুরক্ষায় সুরক্ষিত থাকে।
৩১. প্রবাসীর মৃত্যুর ক্ষেত্রে ডেথ কম্পেনসেশন বা ক্ষতিপূরণের অর্থে কি ২.৫% প্রণোদনা পাওয়া যায়?
উত্তর: প্রবাসে কোনো কর্মী মৃত্যুবরণ করলে সংশ্লিষ্ট দেশের সরকার বা কোম্পানি কর্তৃক প্রদত্ত ক্ষতিপূরণের অর্থ যদি অফিশিয়াল দূতাবাস বা ব্যাংকিং চ্যানেলে ওয়ারিশদের অ্যাকাউন্টে পাঠানো হয়, তবে তাতেও নির্ধারিত নীতিমালা অনুযায়ী সরকারি প্রণোদনা প্রযোজ্য হয়।
৩২. পাওয়ার অব অ্যাটর্নি (Power of Attorney) দেওয়া অ্যাকাউন্টে কি রেমিট্যান্স প্রণোদনা পাওয়া যায়?
উত্তর: হ্যাঁ, প্রবাসীর বৈধ পাওয়ার অব অ্যাটর্নি প্রাপ্ত ব্যক্তি যদি প্রবাসীর ব্যাংক হিসাব পরিচালনা করেন এবং তাতে বিদেশ থেকে বৈধ ইনওয়ার্ড রেমিট্যান্স আসে, তবে সেই হিসাবেও প্রণোদনা স্বাভাবিকভাবে জমা হবে।
৩৩. রেমিট্যান্স পাঠানোর সময় বিনিময় হার পরিবর্তনের কারণে প্রণোদনার পরিমাণে কি পার্থক্য হয়?
উত্তর: প্রণোদনা হিসাব করা হয় বাংলাদেশি টাকায় রূপান্তর হওয়া মোট মূল্যের ওপর। তাই টাকার বিপরীতে বৈদেশিক মুদ্রার মান বাড়লে স্বাভাবিকভাবেই প্রাপ্ত প্রণোদনার পরিমাণও টাকার অঙ্কে বৃদ্ধি পায়।
৩৪. প্রবাসীদের জন্য সঞ্চয়পত্র (Wage Earners Development Bond)-এ কি প্রণোদনা দেওয়া হয়?
উত্তর: ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড সরাসরি বৈদেশিক মুদ্রার বিপরীতে ক্রয় করা হয় এবং সরকার এতে উচ্চহারে দ্বিগুণ আকর্ষণীয় মুনাফা প্রদান করে। বন্ড কেনার জন্য যখন রেমিট্যান্স এনক্যাশ করা হয়, তখন সংশ্লিষ্ট সরকারি সুবিধাগুলো সরাসরি ভোগ করা যায়।
৩৫. দ্বৈত নাগরিকত্ব (Dual Citizenship) থাকলে কি রেমিট্যান্সের প্রণোদনা পাওয়া যাবে?
উত্তর: হ্যাঁ, কোনো বাংলাদেশি বংশোদ্ভূত বিদেশি নাগরিক যদি বৈধ উপায়ে বাংলাদেশে পারিবারিক সহায়তার জন্য বা নিজস্ব অ্যাকাউন্টে বৈদেশিক মুদ্রা পাঠান, তবে তিনি রেমিট্যান্স প্রণোদনার পূর্ণ সুবিধা লাভ করবেন।
৩৬. প্রবাসীদের জন্য বিশেষ প্রিভিলেজ কার্ড বা বিশেষ ব্যাংকিং কাউন্টার সুবিধা কীভাবে পাওয়া যায়?
উত্তর: নিয়মিত বৈধ চ্যানেলে রেমিট্যান্স পাঠালে বাণিজ্যিক ব্যাংকগুলো স্বয়ংক্রিয়ভাবে গ্রাহককে ‘এনআরবি প্রিভিলেজ লাউঞ্জ’ সেবা এবং শাহজালাল আন্তর্জাতিক বিমানবন্দরসহ সকল আন্তর্জাতিক বিমানবন্দরে ভিআইপি মিট অ্যান্ড গ্রিট সুবিধা প্রদান করে।
৩৭. ভুল অ্যাকাউন্টে টাকা চলে গেলে কি প্রণোদনা ফেরত নেওয়া হয়?
উত্তর: যদি ভুল অ্যাকাউন্ট নম্বরের কারণে কোনো রেমিট্যান্স রিভার্স (Reverse) বা বাতিল হয়ে প্রেরকের কাছে ফেরত যায়, তবে সাথে সাথে ব্যাংক সিস্টেমে প্রণোদনাও স্বয়ংক্রিয়ভাবে বাতিল হয়ে যায়।
৩৮. রেমিট্যান্স পাঠানোর কতক্ষণের মধ্যে টাকা উত্তোলন করা যায়?
উত্তর: বিকাশ, নগদ বা ব্যাংক এটিএমের ক্ষেত্রে টাকা জমা হওয়ার সাথে সাথেই সেকেন্ডের মধ্যে উত্তোলন করা যায়। ব্যাংক শাখা থেকে তুলতে চাইলে ব্যাংকিং কর্মঘণ্টার মধ্যে তাৎক্ষণিক তোলা সম্ভব।
৩৯. বাংলাদেশ ব্যাংক কি কখনো প্রণোদনা বন্ধ করে দিতে পারে?
উত্তর: এই প্রণোদনা সরকারের বাৎসরিক জাতীয় বাজেটের মাধ্যমে অনুমোদিত এবং দেশের বৈদেশিক মুদ্রার রিজার্ভ সুরক্ষায় অত্যন্ত কার্যকর একটি রাষ্ট্রীয় পলিসি। সরকার এটি দীর্ঘমেয়াদে চালু রাখার প্রতিশ্রুতি ব্যক্ত করেছে।
৪০. প্রবাসীদের রেমিট্যান্স সংক্রান্ত সর্বশেষ নীতি ও লাইভ রেট কোথায় পাওয়া যাবে?
উত্তর: প্রবাসীদের জন্য নির্ভরযোগ্য ও নিরপেক্ষ তথ্য প্রদানকারী পোর্টাল takaratetoday.com প্রতিনিয়ত বাংলাদেশ ব্যাংক ও আন্তর্জাতিক ফরেক্স মার্কেটের লাইভ এক্সচেঞ্জ রেট এবং প্রণোদনার সকল আপডেট রিয়েল-টাইমে প্রকাশ করে থাকে।
অধ্যায় ১১: দায়িত্বশীল রাষ্ট্রীয় ডিসক্লেইমার ও সম্পাদকীয় প্রতিশ্রুতি
বাংলাদেশ সরকারের ২.৫% নগদ রেমিট্যান্স প্রণোদনা নীতিমালা অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংকের সার্বক্ষণিক তত্ত্বাবধানে পরিচালিত একটি জাতীয় কর্মসূচি। এই নির্দেশিকায় পরিবেশিত সকল তথ্য বাংলাদেশ ব্যাংক এফইপিডি (FEPD) সার্কুলার এবং জাতীয় বাজেট বিধিমালার আলোকে সর্বোচ্চ নির্ভরযোগ্যতার সাথে সংকলিত হয়েছে।
Taka Rate Today (takaratetoday.com) দেশের প্রতিটি প্রবাসী ভাই-বোনের মাথার ঘাম পায়ে ফেলা উপার্জনের সর্বোচ্চ মূল্য নিশ্চিত করতে প্রতিদিনের লাইভ ব্যাংকিং রেট এবং নির্ভুল তথ্য পরিবেশনে প্রতিশ্রুতিবদ্ধ। বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স পাঠান এবং ২.৫% নিশ্চিত সরকারি প্রণোদনা গ্রহণ করে দেশ গঠনে গর্বিত অংশীদার হোন।
🇧🇩 বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স পাঠান — ২.৫% নগদ প্রণোদনা বুঝে নিন
আপনার পাঠানো প্রতিটি ডলার, রিয়াল ও দিনার দেশের রিজার্ভ বৃদ্ধি করে এবং আপনার পরিবারকে রাখে সম্পূর্ণ শঙ্কামুক্ত।